Lucro, caixa ou valor: qual pergunta vem primeiro?
Como escolher entre lucro, caixa e valor conforme a pergunta gerencial e integrar dados de marketing, operações, pessoas e contabilidade.
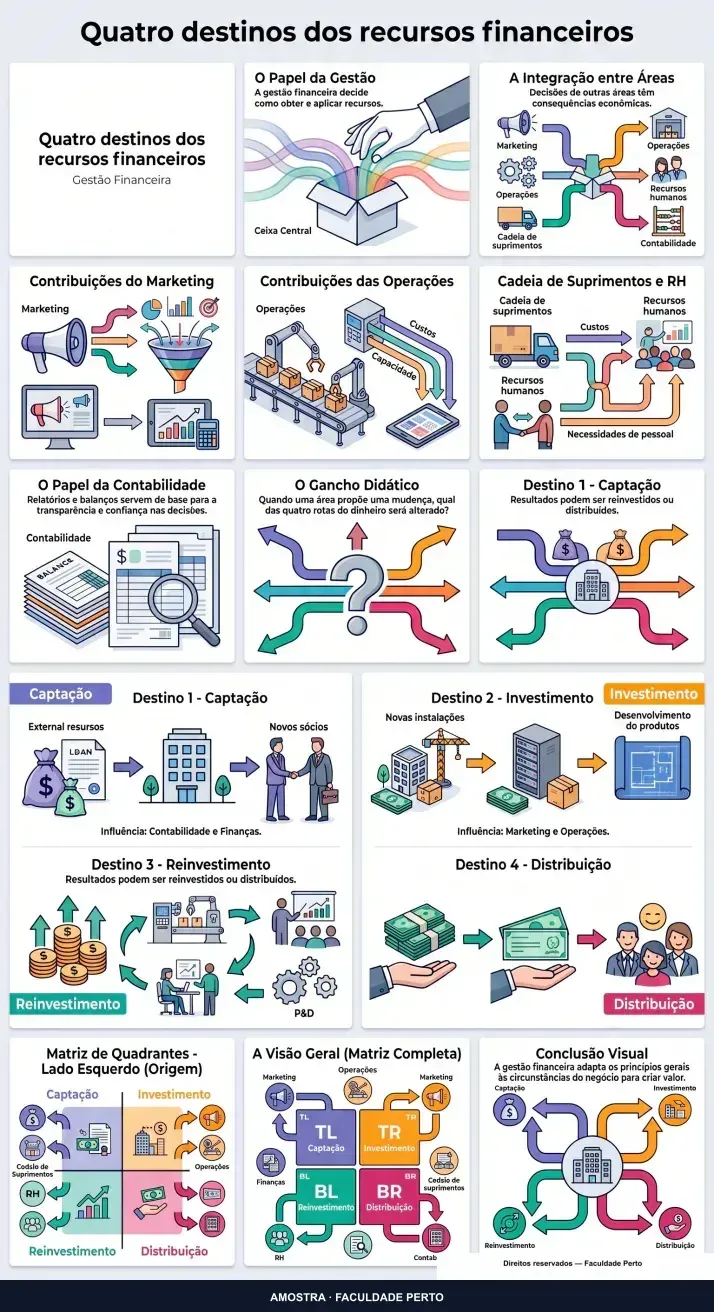
A pergunta que vem antes do número é: qual decisão está sendo analisada e qual consequência econômica precisa ser compreendida? A gestão financeira trata de como pessoas e empresas captam, distribuem e investem dinheiro, além de orientar decisões sobre obtenção de recursos, investimentos, reinvestimento de resultados e distribuição aos investidores. Esses princípios precisam ser adaptados às circunstâncias do negócio.[1]
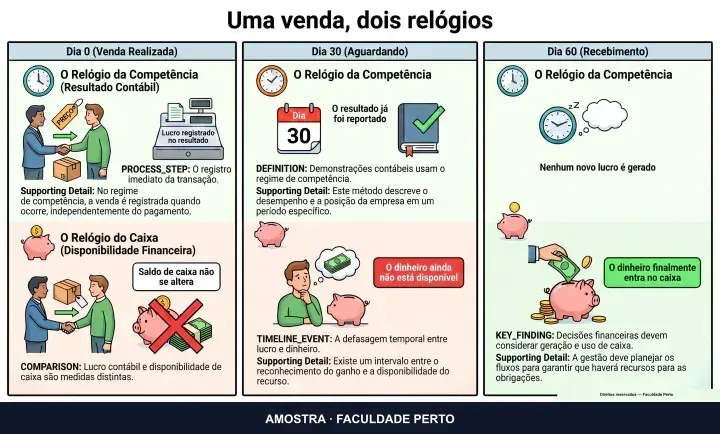
Lucro, caixa e valor não são respostas intercambiáveis. O resultado contábil é construído sob o regime de competência, enquanto decisões financeiras precisam considerar a geração, o uso e o planejamento dos fluxos de caixa. Além disso, maximizar o valor da empresa não equivale simplesmente a maximizar o lucro.[2, 3]
A pergunta define a medida
Escolher um indicador antes de formular a pergunta pode misturar objetivos diferentes. Como a gestão financeira aplica princípios gerais às circunstâncias específicas da empresa, a medida precisa acompanhar o efeito que a decisão pretende avaliar.[1]
Um enquadramento inicial pode ser feito com três perguntas:
- A decisão deve ser avaliada por seu efeito no resultado contábil apresentado? Nesse caso, o lucro é a referência inicial, pois a função financeira se relaciona diretamente com a contabilidade e com as demonstrações financeiras.[2]
- A decisão exige entender geração, uso ou planejamento de recursos monetários? Nesse caso, o fluxo de caixa ocupa o centro da análise.[3]
- A decisão precisa ser examinada por suas consequências econômicas para a empresa, considerando critérios de avaliação e expectativas dos investidores? Nesse caso, a análise deve ser orientada por valor.[2, 4]
Esse enquadramento não determina automaticamente uma resposta. Ele identifica qual dimensão deve conduzir a investigação e quais informações ainda precisam ser reunidas. Decisões financeiras adequadas dependem tanto de dados sobre a empresa quanto de critérios para avaliar seus efeitos econômicos.[4]
Lucro, caixa e valor têm funções diferentes
O lucro ajuda a responder perguntas sobre o resultado apresentado nas demonstrações financeiras. Como essas demonstrações são elaboradas pelo regime de competência, elas comunicam e permitem analisar a situação da empresa, mas não devem ser tratadas automaticamente como retrato dos fluxos de caixa.[3]
O caixa ajuda a examinar como os recursos são gerados, utilizados e planejados. Essa perspectiva se torna prioritária quando a pergunta gerencial está diretamente ligada aos fluxos financeiros, mesmo que as demonstrações contábeis também sejam necessárias para compreender a situação da empresa.[3]
O valor é uma referência mais ampla para avaliar consequências econômicas. A maximização do valor empresarial não se confunde com a simples maximização do lucro, e sua análise depende de informações da empresa, critérios de avaliação, participação dos gestores e expectativas dos investidores.[2, 4]
Portanto, lucro responde melhor a uma pergunta sobre resultado contábil, caixa a uma pergunta sobre fluxos financeiros e valor a uma pergunta sobre consequências econômicas avaliadas no contexto da empresa. Essa distinção decorre das funções atribuídas às demonstrações, aos fluxos de caixa e aos princípios de avaliação.[2, 3, 4]
Outras áreas entram na análise financeira
A criação de valor não pertence exclusivamente à área financeira. Marketing, operações, cadeia de suprimentos, recursos humanos e contabilidade contribuem para o desempenho empresarial, enquanto a gestão financeira avalia as consequências econômicas das decisões tomadas nessas áreas.[5]
Isso significa que uma decisão de marketing não deve ser avaliada automaticamente apenas pelo lucro, assim como uma decisão operacional ou de pessoas não deve ser reduzida imediatamente ao caixa. Primeiro é necessário definir se a questão trata do resultado contábil, dos fluxos financeiros ou das consequências econômicas para o valor da empresa.[2, 3, 5]
As áreas também fornecem partes diferentes da informação necessária. A contabilidade produz demonstrações que comunicam a situação da empresa, enquanto a participação dos gestores oferece elementos para compreender a decisão e aplicar critérios de avaliação.[3, 4]
A informação necessária depende da decisão
Uma análise coerente pode organizar a coleta de informações em cinco blocos:
- Decisão examinada: é preciso delimitar o que será decidido, pois os princípios financeiros devem ser adaptados às circunstâncias do negócio.[1]
- Informação contábil: as demonstrações financeiras ajudam a comunicar e analisar a situação da empresa e podem revelar problemas financeiros.[3]
- Informação de caixa: a análise deve considerar geração, uso e planejamento dos fluxos, sobretudo quando a decisão afeta recursos monetários.[3]
- Informação gerencial: a participação dos gestores fornece elementos sobre a empresa e sobre os efeitos econômicos que precisam ser avaliados.[4]
- Critério de valor: expectativas dos investidores e princípios de avaliação ajudam a examinar consequências econômicas que não podem ser resumidas ao lucro.[2, 4]
A lista não transforma a decisão em cálculo automático. Ela mostra quais evidências são pertinentes à pergunta e evita exigir que um único número represente, ao mesmo tempo, resultado contábil, movimentação de caixa e valor empresarial.[2, 3, 4]
Exemplo compacto: uma decisão de marketing
Considere uma empresa avaliando uma iniciativa de marketing. Se a pergunta for sobre o efeito no resultado apresentado nas demonstrações, o lucro será a medida inicial, observando que essas demonstrações seguem o regime de competência.[3]
Se a pergunta for sobre geração, uso e planejamento dos recursos envolvidos, a análise deve priorizar o caixa.[3] Se a administração quiser avaliar as consequências econômicas da decisão para a empresa, não será suficiente assumir que maior lucro significa automaticamente maior valor. Será necessário combinar informações da empresa, participação dos gestores, critérios de avaliação e expectativas dos investidores.[2, 4]
O exemplo também evidencia a divisão de papéis: marketing participa do desempenho e produz uma decisão com efeitos econômicos, enquanto a gestão financeira ajuda a avaliar esses efeitos.[5]
O limite de uma medida isolada
O lucro isolado não representa necessariamente a maximização do valor empresarial.[2] O resultado das demonstrações também não substitui a análise da geração, do uso e do planejamento dos fluxos de caixa, porque as demonstrações são preparadas pelo regime de competência.[3]
O valor, por sua vez, não elimina a necessidade de dados contábeis, informações gerenciais e critérios de avaliação. Demonstrações financeiras, participação dos gestores e expectativas dos investidores fornecem elementos distintos para a decisão.[4]
As fontes permitidas sustentam essas diferenças funcionais, mas não estabelecem uma fórmula universal, um indicador único ou uma hierarquia válida para qualquer empresa. O limite da evidência recomenda usar a pergunta gerencial para selecionar a perspectiva inicial e, depois, reunir as informações compatíveis com a decisão.[1, 4]
Este critério introdutório pode ser situado no conteúdo relacionado do curso, sem substituir o estudo das técnicas de gestão financeira.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 3
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 2
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 15
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 1
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 4