O que um relatório financeiro não mostra sozinho?
Balanço, resultado, caixa, notas e índices têm pontos cegos; a análise conjunta e comparativa reduz leituras incompletas. [S033]
A leitura começa pelo conjunto
Não: balanço patrimonial, demonstração do resultado, fluxo de caixa, notas explicativas ou índices não sustentam, isoladamente, uma conclusão completa sobre a situação financeira de uma empresa. As demonstrações são o ponto de partida da análise, e a avaliação precisa integrar rentabilidade, endividamento, eficiência, fluxos de caixa e diferenças entre valores contábeis e valores de mercado. Nenhum índice isolado substitui esse confronto.[1]
Os demonstrativos financeiros são relatórios contábeis periódicos que descrevem o desempenho passado e a posição da empresa. Entre os principais estão o balanço patrimonial, a demonstração do resultado, a demonstração dos fluxos de caixa e a demonstração das mutações do patrimônio líquido.[2] A questão relevante, portanto, não é escolher um relatório como explicação definitiva, mas identificar qual parte da análise continua em aberto quando ele é lido sozinho.
Balanço e resultado mostram partes diferentes
O balanço patrimonial e a demonstração do resultado são os insumos básicos da análise por índices. Os índices calculam e interpretam relações entre valores financeiros para acompanhar o desempenho da empresa.[3] Isso mostra por que a leitura de apenas um desses demonstrativos deixa relações importantes sem exame.
O balanço contribui para a leitura da posição contábil da empresa, mas, isoladamente, não resolve questões sobre rentabilidade, eficiência, fluxos de caixa ou diferenças entre valores contábeis e valores de mercado. Essas dimensões precisam ser integradas na avaliação.[1] Assim, um valor apresentado no balanço pode ser relevante sem explicar, por si só, o desempenho que levou até aquela posição.
A demonstração do resultado participa da descrição do desempenho passado, mas seu exame isolado também é insuficiente.[2] Rentabilidade é apenas uma das dimensões necessárias: endividamento, eficiência, fluxos de caixa e diferenças entre valores contábeis e de mercado continuam exigindo análise conjunta.[1] Um resultado favorável, portanto, não autoriza sozinho uma conclusão ampla sobre toda a situação financeira.
Fluxo de caixa não substitui resultado e posição
A demonstração dos fluxos de caixa está entre os principais relatórios financeiros periódicos.[2] Entretanto, a dimensão de caixa deve ser confrontada com rentabilidade, endividamento, eficiência e diferenças entre valores contábeis e valores de mercado.[1]
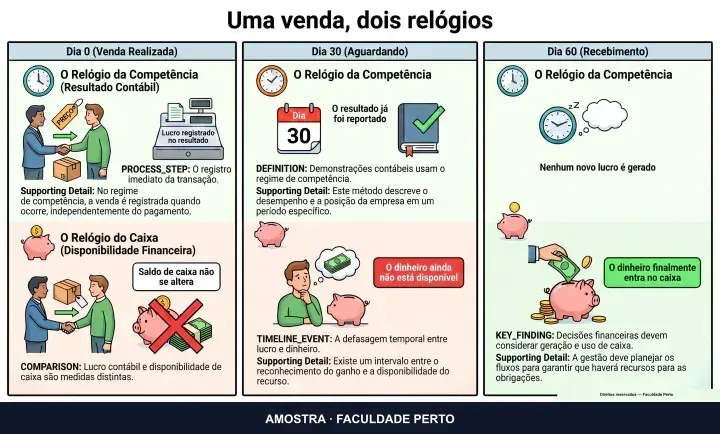
A leitura isolada do fluxo de caixa deixa sem resposta como os movimentos observados se relacionam com o desempenho e a posição apresentados nos demais demonstrativos. Essa limitação não torna o relatório menos importante. Ela apenas impede que a dimensão de caixa seja tratada como diagnóstico completo, pois as demonstrações financeiras são um ponto de partida, não uma explicação integral da situação da empresa.[1]
Notas explicativas completam o que os quadros não detalham
A análise financeira deve consultar as notas explicativas e a discussão da administração. Esses materiais podem detalhar números, desempenho e riscos que não aparecem diretamente nos demonstrativos principais.[2] Por isso, as notas não devem ser tratadas como uma repetição automática dos quadros numéricos.
Quando um demonstrativo apresenta determinado valor, as notas podem fornecer detalhes necessários para compreender aquele número e os riscos associados.[2] Sem essa leitura, o analista pode reconhecer a existência do valor, mas permanecer sem elementos que a própria fonte considera relevantes para interpretá-lo. Ao mesmo tempo, uma nota explicativa não substitui o confronto entre balanço, resultado, caixa e indicadores: ela acrescenta contexto ao conjunto.
Índices precisam de famílias e comparações
Indicadores distintos examinam dimensões diferentes. Indicadores de rentabilidade relacionam resultados às vendas; índices de liquidez examinam a capacidade de cumprir obrigações de curto prazo; e índices de eficiência medem a receita produzida pelos ativos.[2] Endividamento e fluxos de caixa também precisam integrar a avaliação financeira.[1]
Um índice é uma relação calculada entre valores financeiros, não uma explicação independente. Sua utilidade depende de comparações relativas, e não apenas da observação de números isolados.[3] Comparar períodos ajuda a organizar a pergunta sobre mudança ao longo do tempo, enquanto confrontar o valor com uma referência escolhida permite formular uma pergunta relativa. A fonte fornecida sustenta a necessidade dessas comparações, mas não estabelece uma referência universal nem um limite numérico aplicável a toda empresa.[3]
Em um exemplo hipotético, uma empresa poderia apresentar melhora em um indicador de rentabilidade e piora em um índice de liquidez. O primeiro relacionaria o resultado às vendas, enquanto o segundo examinaria obrigações de curto prazo.[2] Nenhum deles, sozinho, permitiria resumir toda a condição financeira, pois a avaliação ainda precisaria integrar as demais dimensões.[1]
O limite permanece mesmo na leitura conjunta
Confrontar demonstrativos, notas e índices torna a leitura mais abrangente, mas não transforma os relatórios em explicação total da empresa. As demonstrações descrevem desempenho passado e posição em relatórios periódicos.[2] Além disso, a análise deve considerar riscos detalhados fora dos quadros principais e diferenças entre valores contábeis e valores de mercado.[1, 2]
A conclusão mais segura é delimitada: cada relatório responde a uma parte da análise e deixa outras partes dependentes de números adicionais, contexto explicativo e comparação relativa.[1, 3] As fontes disponíveis não fornecem critérios universais para classificar uma empresa como saudável ou problemática, nem autorizam diagnóstico definitivo a partir de um conjunto fixo de indicadores.
Para contextualização educacional, consulte o conteúdo relacionado do curso.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 17
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 18
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 18