Três testes para avaliar uma recomendação de investimento
Aprenda a revisar fluxos incrementais, base temporal e incerteza antes de aceitar o VPL como fundamento de uma recomendação.
Uma recomendação não se torna confiável apenas porque apresenta valor presente líquido, ou VPL, positivo. Antes de aceitar o resultado, verifique se a análise considera somente os fluxos causados pela decisão, compara valores em uma base temporal comum e mostra como o resultado reage à incerteza das premissas. Esses três testes examinam a construção da recomendação, não apenas seu número final.[1, 2, 3]
O que os três testes verificam
O VPL integra um processo de avaliação que começa com a identificação dos fluxos incrementais, passa pela projeção e conversão dos resultados em fluxo de caixa livre e inclui o exame da sensibilidade às premissas. Portanto, o VPL deve ser interpretado como resultado de um conjunto de escolhas analíticas, e não como validação automática dessas escolhas.[3]
Os três testes separam fragilidades diferentes. O primeiro pergunta se determinado valor realmente muda quando o projeto é aceito. O segundo verifica se custos e benefícios foram colocados na mesma data, na mesma moeda e sob tratamento compatível de risco. O terceiro examina se a conclusão permanece dependente de uma única projeção não testada.[2, 4, 5]
Teste 1: entram apenas fluxos incrementais líquidos?
Os fluxos relevantes são os valores incrementais líquidos, após impostos, que surgem em consequência do projeto. A pergunta central é: qual valor aparece, desaparece ou se altera quando a decisão muda de rejeitar para aceitar o investimento? Se um item permanece igual nos dois casos, ele não representa efeito incremental da decisão.[1]
Esse teste deve alcançar também os custos irrecuperáveis. Um custo irrecuperável será pago independentemente da decisão atual. Como não muda entre aceitar e rejeitar o projeto, ele deve ser excluído da análise decisória, mesmo que esteja relacionado historicamente ao projeto.[4]
A revisão, portanto, precisa distinguir valores associados ao projeto de valores efetivamente causados por sua aprovação. Também deve verificar se os resultados projetados foram convertidos em fluxo de caixa livre antes do cálculo do VPL. Uma recomendação que não explica essa passagem oferece evidência insuficiente sobre a origem dos fluxos utilizados.[3]
Teste 2: datas, períodos e taxa são compatíveis?
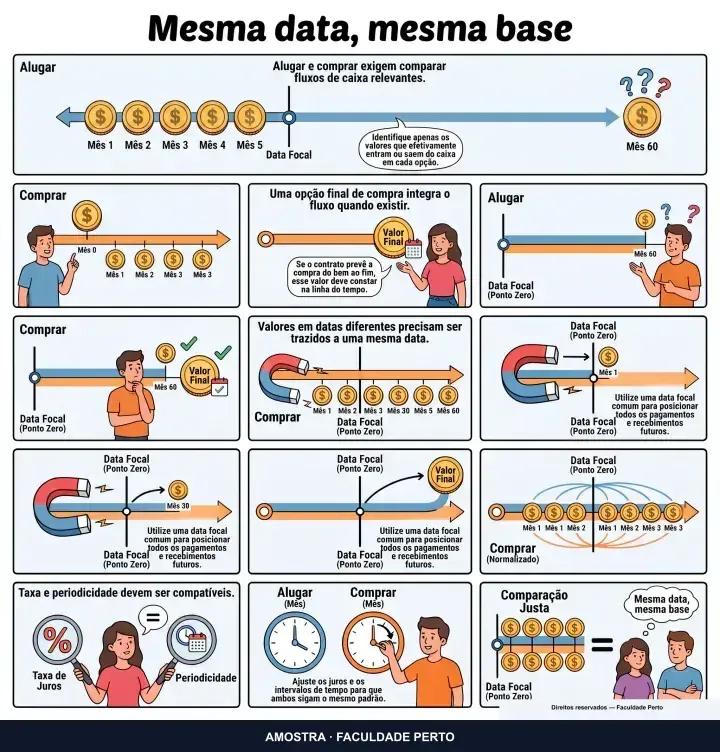
Custos e benefícios somente podem ser comparados corretamente quando estão expressos em moeda comum, na mesma data e com tratamento compatível para o risco. Como os efeitos de um investimento podem ocorrer em momentos diferentes, as ferramentas de valor do dinheiro no tempo são usadas para colocá-los em uma base comparável.[2]
A revisão deve identificar a data focal escolhida e localizar cada fluxo no período em que ocorre. Em seguida, deve conferir se a taxa utilizada corresponde à organização temporal adotada na projeção. Se datas, períodos dos fluxos e aplicação da taxa não estiverem claramente conectados, o VPL apresentado não permite verificar se os valores foram comparados na mesma base temporal.[2]
Também não basta encontrar uma taxa no documento. É necessário observar se a análise explica como ela foi empregada para tratar valores em datas diferentes e se o tratamento do risco é compatível entre as alternativas comparadas. As fontes permitidas estabelecem esses requisitos de compatibilidade, mas não fornecem uma taxa universal aplicável a qualquer projeto.[1, 2]
Teste 3: a conclusão resiste à mudança das premissas?
A análise deve testar a sensibilidade do resultado às premissas. Isso permite observar quanto a conclusão depende dos valores projetados, em vez de apresentar uma única estimativa como se ela encerrasse toda a incerteza do projeto.[3]
A análise de cenários acrescenta outra perspectiva: ela examina como o VPL se altera quando diversos parâmetros mudam simultaneamente. Assim, pode representar combinações coerentes de mudanças nas premissas, enquanto a recomendação registra o efeito conjunto sobre o valor do projeto.[5]
As fontes permitidas não determinam faixas universais, probabilidades obrigatórias ou um número padrão de cenários. Por isso, uma análise responsável deve explicitar quais premissas foram alteradas e quais limites foram adotados, sem apresentar valores arbitrários como se viessem dessas fontes.[3, 5]
Um exemplo compacto de revisão
Considere um projeto com desembolso na data inicial, recebimentos projetados em períodos futuros e um estudo já pago que continuará sendo devido mesmo se o projeto for rejeitado. No primeiro teste, o estudo é retirado da decisão por ser custo irrecuperável, enquanto permanecem os fluxos líquidos que surgem em consequência do projeto.[1, 4]
No segundo teste, desembolso e recebimentos são levados à data focal escolhida, mediante tratamento temporal e de risco compatível. No terceiro, o VPL é recalculado sob mudanças explicitadas em mais de uma premissa, para mostrar o efeito conjunto de cenários alternativos. O exemplo não determina qual projeto aceitar, mas revela quais evidências precisam sustentar a recomendação.[2, 5]
O que uma recomendação pode concluir
Depois dos testes, a recomendação deve ser apresentada como uma conclusão condicionada aos fluxos identificados, à base temporal adotada e às premissas examinadas. Ela também pode reconhecer alternativas gerenciais capazes de alterar o valor do projeto, pois essas possibilidades fazem parte da avaliação do investimento.[3]
Se qualquer um dos três elementos estiver ausente, o limite precisa ser declarado: o VPL existe, mas sua confiabilidade não pode ser examinada integralmente com as informações apresentadas. Essa leitura crítica se relaciona aos conteúdos de matemática financeira, investimentos e risco reunidos em conteúdo relacionado do curso, sem substituir uma análise completa do projeto.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 84
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 20
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 70
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 74
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 198