Por que uma projeção de crescimento pode quebrar?
Entenda como custos, capacidade operacional, caixa e controles podem tornar uma projeção de crescimento insustentável. [S007][S011][S040][S042]
Uma projeção de crescimento pode quebrar mesmo quando apresenta receitas maiores e resultados financeiramente atraentes. O crescimento não cria valor automaticamente: seu custo pode superar os benefícios esperados, enquanto a expansão pode sobrecarregar a gestão, exceder a capacidade de distribuição ou enfraquecer o controle de qualidade.[1]
Para avaliar se a projeção é sustentável, não basta revisar a taxa de crescimento das vendas. É necessário submetê-la a três restrições: o comportamento real dos custos e a disponibilidade de recursos, a capacidade de operar e distribuir, e a capacidade de produzir registros e controles confiáveis.[1, 2, 3, 4]
Primeira restrição: custos não acompanham as vendas de forma uniforme
Projetar todos os itens da demonstração de resultados como um percentual das vendas pode gerar erros quando existem custos fixos. Esses custos não variam necessariamente na mesma proporção que a receita e, por isso, precisam ser tratados separadamente.[3]
A distinção muda a análise da expansão. Se uma projeção aplica a mesma taxa de crescimento a receitas, custos fixos e demais itens, ela pode representar incorretamente a estrutura econômica da operação. A premissa crítica não é apenas quanto as vendas crescerão, mas quais custos acompanharão esse crescimento, quais permanecerão fixos dentro do cenário considerado e quais precisarão ser revistos separadamente.[3]
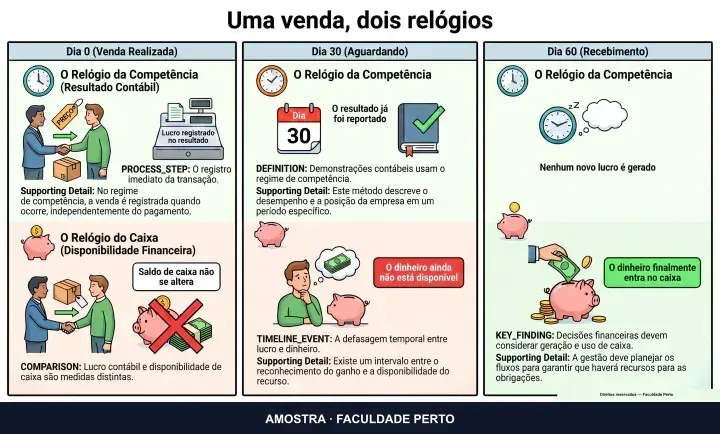
A disponibilidade efetiva de recursos também precisa entrar no teste. O planejamento financeiro deve combinar planos estratégicos de longo prazo com planos operacionais de curto prazo, apoiados por demonstração dos fluxos de caixa, orçamento de caixa e demonstrações projetadas. Esses instrumentos devem ser preparados e avaliados com atenção aos recursos efetivamente disponíveis.[2]
Assim, uma taxa de crescimento não demonstra, por si só, que haverá recursos para sustentar o plano. A projeção precisa ser confrontada com o orçamento de caixa e com os demais instrumentos financeiros, em vez de permanecer apenas como uma estimativa de vendas e resultados.[2]
Segunda restrição: capacidade de operar, distribuir e preservar a qualidade
Uma expansão financeiramente promissora pode ultrapassar a capacidade de distribuição, sobrecarregar a gestão, enfraquecer o controle de qualidade ou alterar a percepção da marca.[1] Esses efeitos pertencem à operação, mas interferem diretamente na plausibilidade da projeção financeira, pois mostram que crescimento estimado e crescimento executável não são necessariamente equivalentes.[1]
O teste operacional deve examinar se a estrutura considerada na projeção consegue atender ao volume previsto sem exceder seus limites de distribuição e gestão ou comprometer a qualidade.[1] Se a expansão pressupõe uma capacidade que ainda não existe, essa dependência deve aparecer como premissa crítica, e não como resultado já assegurado.
Esse teste não determina antecipadamente que a empresa deva ou não crescer. Ele identifica se o cenário financeiro depende de condições operacionais que precisam ser demonstradas antes de a projeção ser considerada plausível.[1]
Terceira restrição: informações e controles precisam acompanhar a expansão
Empresas em crescimento devem estruturar antecipadamente controles financeiros, gestão de riscos, sistemas e processos capazes de produzir informações precisas e tempestivas. Adiar a reação aos sinais de problemas pode reduzir as alternativas disponíveis quando a intervenção finalmente ocorrer.[4]
Por isso, a capacidade de registrar e acompanhar a expansão não é um detalhe posterior. Se os dados não forem produzidos com precisão e no tempo necessário, a gestão pode ter dificuldade para comparar o realizado com o projetado e reconhecer sinais que exigem intervenção.[4]
A segregação de funções oferece um exemplo específico de controle. Na prevenção de fraudes em contas a receber, podem ser separados ou alternados os responsáveis por recebimentos e pagamentos, adotadas férias anuais obrigatórias e realizadas revisões por gestores treinados. A segregação reduz a possibilidade de uma única pessoa receber valores, ocultar desvios e alterar registros para encobri-los.[5]
Essa evidência tem alcance delimitado: ela trata da prevenção de fraudes em contas a receber, não de todos os riscos de uma expansão.[5] Ainda assim, mostra por que uma projeção precisa considerar quem registra, quem movimenta recursos e quem revisa o trabalho, especialmente quando o crescimento aumenta a quantidade de operações.
A mesma projeção diante dos três testes
Considere uma empresa que projeta aumento de vendas com a entrada em uma nova região. No teste financeiro, ela precisa separar os custos fixos dos itens que acompanham as vendas e verificar a disponibilidade efetiva de recursos por meio do orçamento de caixa, dos fluxos de caixa e das demonstrações projetadas.[2, 3]
No teste operacional, a mesma projeção deve ser comparada com a capacidade de distribuição, de gestão e de manutenção da qualidade.[1] No teste de controle, deve-se verificar se sistemas, processos e controles produzirão informações precisas e tempestivas e se funções sensíveis, como as relacionadas a recebimentos, estão adequadamente separadas e revisadas.[4, 5]
O exemplo não acrescenta uma nova previsão. Ele apenas demonstra que a mesma taxa de crescimento pode parecer adequada em uma planilha e permanecer sem sustentação quando confrontada com recursos, capacidade operacional e confiabilidade dos registros.[1, 2, 3, 4]
Quando a projeção pode ser considerada plausível
Uma projeção se torna mais defensável quando explicita e testa as condições das quais depende: tratamento separado dos custos fixos, disponibilidade efetiva de recursos, capacidade de distribuição e qualidade, informações tempestivas e controles compatíveis com as funções executadas.[1, 2, 3, 4, 5]
Se uma dessas condições não puder ser verificada, a conclusão prudente é que a projeção ainda contém uma premissa crítica não demonstrada. Isso não prova que o crescimento seja impossível, mas limita o que pode ser afirmado sobre sua sustentabilidade com as evidências disponíveis.
A articulação entre planejamento, risco e controles é contextualizada no conteúdo relacionado do curso.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 151
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 26
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 31
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 11
- MyFinanceLab -- for Principles of Managerial Finance, 15/e, Zutter, Chad J. & Smart, Scott B. & Smart, Scott, cap. 112