Quando o prazo cria necessidade de financiamento
Entenda como prazos de compra, estoque, venda e recebimento geram déficits de caixa temporários ou necessidades duradouras.
O prazo vira necessidade de financiamento quando uma saída de caixa precisa ser paga antes que os recebimentos correspondentes estejam disponíveis. Esse intervalo pode deixar a empresa sem recursos suficientes mesmo quando existem vendas, porque comprar, vender e receber são eventos que podem ocorrer em datas diferentes.[1] A projeção dos fluxos de caixa permite localizar esses déficits e avaliar se a necessidade será temporária ou duradoura.[2]
Do prazo operacional ao déficit de caixa
O ciclo começa com a compra de bens ou insumos. A compra cria uma obrigação, mas a data efetiva da saída depende do prazo de pagamento negociado. Contas a pagar, estoques e contas a receber fazem parte das decisões financeiras de curto prazo e precisam ser analisados em conjunto.[3]
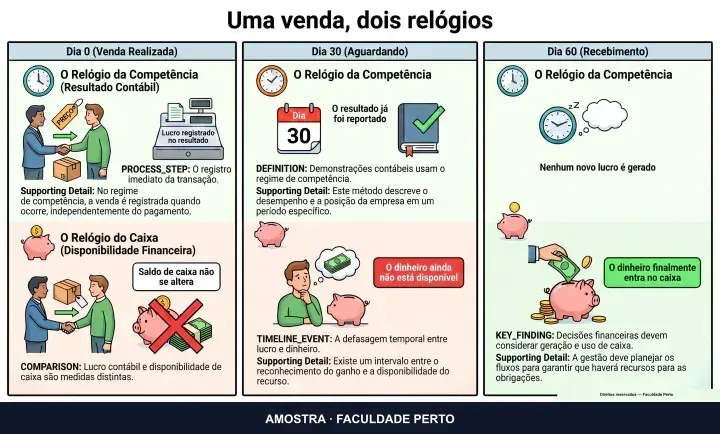
Depois da compra, os recursos podem permanecer vinculados ao estoque até a venda. Quando a venda acontece a prazo, surge ainda um período de espera até o recebimento. Assim, vender não significa necessariamente receber caixa naquele mesmo momento. O descompasso entre compra, venda e recebimento pode comprometer a disponibilidade financeira mesmo em uma empresa com bom desempenho de vendas.[1]
O ponto decisivo é a ordem das datas. Se o pagamento da compra vence antes do recebimento da venda, aparece um intervalo que precisa ser sustentado pelo caixa disponível ou por alguma fonte de recursos.[1] Quanto maior for a distância entre a saída e a entrada correspondente, maior será a duração potencial dessa necessidade, conforme revelado pela projeção de caixa de cada período.[2]
Compra, estoque, venda e recebimento
A passagem causal pode ser acompanhada em quatro momentos:
- A empresa compra e assume uma conta a pagar, cuja saída ocorrerá na data de vencimento.[3]
- O item permanece em estoque até ser vendido, mantendo recursos vinculados ao ciclo operacional.[1, 3]
- A venda pode gerar uma conta a receber, sem produzir entrada imediata de caixa.[1, 3]
- O ciclo somente gera disponibilidade financeira quando o recebimento efetivamente entra no calendário de caixa.[1, 2]
O prazo concedido pelo fornecedor pode adiar a saída, enquanto o tempo em estoque e o prazo dado ao cliente podem adiar a entrada. A combinação desses três intervalos determina se haverá coincidência, folga ou falta de caixa entre pagamentos e recebimentos.[1] Por isso, observar apenas o valor vendido não permite compreender a necessidade financeira: é preciso acompanhar quando cada valor será pago ou recebido.[1, 2]
O calendário revela valor e duração
O planejamento financeiro de curto prazo começa com a projeção dos fluxos de caixa de cada período. Essa projeção organiza entradas e saídas previstas e permite identificar em quais períodos haverá superávit ou déficit.[2] Ela também conecta a gestão de contas a pagar, contas a receber e estoques à estimativa das necessidades de financiamento.[3]
Considere um exemplo hipotético e simplificado. Uma compra de R$ 60.000 será paga no dia 30. O estoque será vendido no dia 45, mas o cliente pagará R$ 80.000 somente no dia 75. Se a empresa tiver R$ 20.000 disponíveis e não houver outros movimentos, o pagamento do dia 30 produzirá uma insuficiência projetada de R$ 40.000. A venda do dia 45 não encerra essa insuficiência, pois o caixa só entra no dia 75. O exemplo aplica o descompasso entre compra, venda e recebimento descrito pela análise do ciclo operacional.[1]
Nesse cenário restrito, a necessidade começa no vencimento da compra e permanece até a entrada capaz de recompor o caixa. A projeção por período torna visível tanto o déficit quanto sua duração, que são informações necessárias para classificar a necessidade financeira.[2]
Necessidade temporária ou duradoura
Um déficit é temporário quando aparece em determinados períodos e é posteriormente coberto pelas entradas previstas no próprio horizonte da projeção. A empresa precisa identificar os déficits e verificar se eles são temporários ou permanentes antes de decidir como financiá-los.[2]
Uma necessidade duradoura aparece quando a projeção não mostra recomposição suficiente ou quando a estrutura financeira mantém a falta de recursos ao longo dos períodos analisados. Necessidades persistentes podem exigir decisões de financiamento de longo prazo, e não apenas uma cobertura pontual de curto prazo.[2]
Essa distinção muda a pergunta financeira. Para uma lacuna temporária, a análise se concentra na fonte de curto prazo necessária para atravessar o intervalo entre pagamento e recebimento. O planejamento de curto prazo inclui decisões sobre fontes de recursos, além de contas a receber, contas a pagar e estoques.[3] Para uma insuficiência duradoura, a projeção indica que o problema não termina com um recebimento isolado e pode demandar uma decisão de financiamento de prazo mais longo.[2]
O que a análise permite decidir
A sequência adequada é projetar as entradas e saídas, localizar os déficits e verificar sua duração. Somente depois dessa classificação faz sentido relacionar a necessidade às fontes de recursos de curto ou longo prazo.[2, 3] O financiamento, portanto, não decorre automaticamente da existência de compras ou vendas, mas do intervalo em que as obrigações previstas superam os recursos disponíveis no calendário de caixa.[1, 2]
As fontes fornecidas sustentam essa passagem entre ciclo operacional, projeção de caixa e duração da necessidade, mas não apresentam instrumentos específicos, custos financeiros ou critérios detalhados para escolher entre alternativas. Por esse limite, este texto não compara modalidades nem propõe uma contratação. O aprofundamento dos mecanismos de gestão financeira pode ser situado no conteúdo relacionado do curso.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- Você Está Vendendo Bem. Então, Por Que Falta Dinheiro?, RESULTADO$, tempo 00:00:03–00:01:06
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 164
- MyFinanceLab -- for Fundamentals of Corporate Finance, 4/e, Berk, Jonathan & DeMarzo, Peter & Harford, Jarrad, cap. 146