Seguro-garantia sem pagamento do prêmio: o que ocorre
Entenda a cobertura do seguro-garantia, sua vigência vinculada ao contrato e por que o prêmio não pago não extingue a proteção. [S075]
Não. A falta de pagamento do prêmio pelo contratado não elimina automaticamente a cobertura do seguro-garantia. A fonte fornecida afirma de maneira direta que a cobertura permanece válida mesmo quando o contratado deixa de pagar o prêmio nas datas acertadas.[1]
Essa continuidade deve ser compreendida dentro do objeto da garantia: assegurar o cumprimento das obrigações contratuais e abranger multas, prejuízos e indenizações decorrentes do inadimplemento.[1]
O efeito da falta de pagamento do prêmio
No recorte examinado, é necessário separar dois acontecimentos. Um deles é o contratado não pagar o prêmio do seguro-garantia na data combinada. O outro é o descumprimento das obrigações assumidas no contrato garantido. A fonte estabelece que o primeiro acontecimento não faz desaparecer a cobertura destinada ao segundo.[1]
Portanto, não se deve concluir que a Administração ficou automaticamente sem proteção apenas porque houve falta de pagamento do prêmio pelo contratado. A continuidade da cobertura nessa situação é expressamente indicada pela fonte.[1]
Essa conclusão é estreita e objetiva: ela trata da permanência da cobertura. A referência fornecida não descreve procedimentos de cobrança do prêmio nem outras consequências que possam existir para o contratado, limitando-se a informar que a cobertura continua válida.[1]
O que o seguro-garantia cobre
O seguro-garantia cobre o cumprimento das obrigações contratuais. Sua função, conforme a fonte, está vinculada ao que o contratado se comprometeu a executar no contrato.[1]
A cobertura também inclui multas, prejuízos e indenizações decorrentes do inadimplemento contratual. Esses três elementos aparecem expressamente no alcance descrito pela referência.[1]
Isso não significa que qualquer pagamento, despesa ou problema relacionado ao contrato esteja automaticamente incluído. A evidência disponível delimita a cobertura ao cumprimento das obrigações contratuais e às multas, aos prejuízos e às indenizações decorrentes do inadimplemento.[1]
Assim, a análise da proteção deve permanecer ligada às obrigações do contrato e às consequências de seu descumprimento indicadas pela fonte.[1]
Como a vigência acompanha o contrato
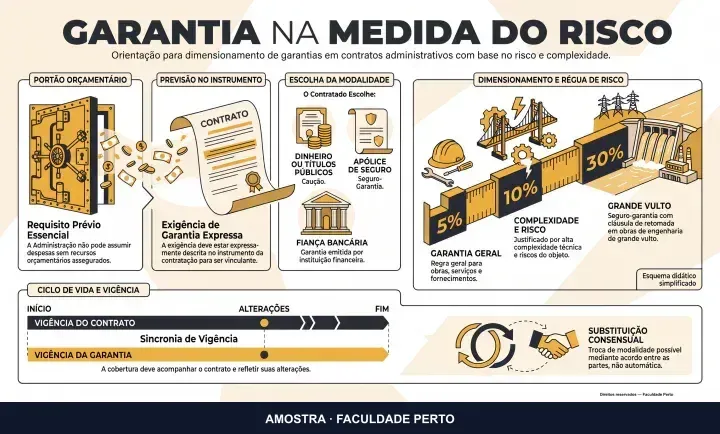
A vigência do seguro-garantia deve acompanhar a vigência do contrato garantido.[1] A fonte também determina que essa correspondência alcance as alterações contratuais.[1]
Esse vínculo temporal é importante porque a garantia não é apresentada como algo separado da evolução do contrato. Se o contrato sofre alterações, a vigência da garantia deve acompanhá-las, conforme a regra descrita.[1]
A continuidade temporal e a continuidade diante do prêmio não pago são aspectos diferentes, mas complementares. De um lado, a vigência deve seguir o contrato e suas alterações. De outro, a cobertura permanece válida mesmo se o contratado deixar de pagar o prêmio nas datas acertadas.[1]
Para situar essa dúvida dentro da formação mais ampla sobre contratação pública, consulte o conteúdo relacionado do curso.
Como interpretar a proteção da Administração
A proteção descrita pela fonte não depende automaticamente da regularidade do pagamento do prêmio pelo contratado. O elemento central é a permanência da cobertura das obrigações contratuais, inclusive diante daquela falta de pagamento.[1]
Em termos operacionais, a informação disponível permite responder a duas perguntas distintas. Quanto ao alcance, o seguro-garantia cobre o cumprimento das obrigações, além de multas, prejuízos e indenizações decorrentes do inadimplemento. Quanto à duração, sua vigência deve acompanhar o contrato e suas alterações.[1]
A falta de pagamento do prêmio não altera, por si só, essas duas respostas na evidência examinada. A própria fonte preserva a validade da cobertura nessa hipótese.[1]
Exemplo compacto
Considere, de forma hipotética, um contrato amparado por seguro-garantia. Durante sua vigência, o contratado deixa de pagar o prêmio na data acertada. Esse fato, isoladamente, não elimina a cobertura, pois a fonte afirma que ela permanece válida nessa situação.[1]
Se também houver inadimplemento das obrigações contratuais, o alcance descrito para o seguro inclui o cumprimento dessas obrigações e as multas, os prejuízos e as indenizações decorrentes do inadimplemento.[1] O exemplo apenas combina as duas regras expressas na referência e não acrescenta um procedimento de execução da garantia.
Limites da evidência disponível
A única fonte fornecida esclarece o objeto da cobertura, sua relação de vigência com o contrato e a preservação da cobertura quando o contratado não paga o prêmio.[1]
Ela não detalha etapas para comunicar o inadimplemento, documentos exigidos, prazos de análise, formas de apuração de prejuízos ou procedimentos para obter pagamentos. Por isso, não é possível descrever esses pontos sem ampliar indevidamente a evidência apresentada.[1]
A conclusão segura permanece delimitada: o seguro-garantia cobre as obrigações contratuais e determinadas consequências do inadimplemento, deve acompanhar o contrato e suas alterações e continua válido mesmo diante da falta de pagamento do prêmio pelo contratado nas datas acertadas.[1]
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- CALASANS, José Jr. Manual da Licitação; cap. 102