Orçamento, patrimônio e controle no setor público
Entenda como mudanças normativas explicam a convivência entre linguagem orçamentária, patrimonial e de controle no setor público.
Termos orçamentários, patrimoniais e de controle coexistem porque representam funções contábeis distintas que foram preservadas e articuladas ao longo da evolução normativa. O orçamento continuou relevante, enquanto a convergência às normas internacionais ampliou a atenção aos ativos, passivos e às variações patrimoniais. Paralelamente, contas de controle permaneceram necessárias para acompanhar atos de gestão com possíveis efeitos patrimoniais posteriores.[1, 2, 3]
Uma convivência explicada pela história normativa
A presença simultânea dessas três linguagens não significa, por si só, que um documento esteja misturando conceitos incompatíveis. O plano de contas aplicado ao setor público reúne contas de natureza patrimonial, orçamentária e de controle, atribuindo a cada grupo uma finalidade própria.[3]
A dimensão histórica ajuda a compreender essa estrutura. Após a Lei nº 4.320, o registro das receitas e despesas orçamentárias ocupou posição predominante na contabilidade pública quando comparado ao acompanhamento patrimonial.[1] Posteriormente, a convergência brasileira às normas internacionais do setor público ampliou a atenção dedicada aos ativos, passivos e às variações patrimoniais, mas não eliminou a contabilidade orçamentária.[2]
Assim, a mudança normativa descrita pelas fontes não aparece como uma simples substituição do orçamento pelo patrimônio. Ela explica uma ampliação de perspectiva: a linguagem orçamentária continuou presente, enquanto a linguagem patrimonial ganhou maior atenção.[2]
A predominância histórica do orçamento
A linguagem orçamentária aparece com frequência porque, depois da Lei nº 4.320, receitas e despesas orçamentárias assumiram posição predominante na contabilidade pública em relação ao acompanhamento patrimonial.[1] Esse dado oferece uma chave de leitura para textos que concentram vocabulário relacionado ao orçamento, mesmo quando também abordam patrimônio e controle.
As contas orçamentárias têm uma função delimitada: evidenciar atos e fatos do orçamento.[3] Por isso, quando um texto trabalha especificamente com receitas e despesas orçamentárias, seu vocabulário está ligado ao objeto que essa família de contas evidencia.[1, 3]
Essa predominância histórica não permite concluir que somente o orçamento importe. A própria evolução apresentada pelas fontes mostra que o acompanhamento patrimonial recebeu atenção ampliada durante a convergência às normas internacionais, sem que a dimensão orçamentária fosse retirada.[2]
Limites fiscais e ampliação do vocabulário
A Lei de Responsabilidade Fiscal acrescentou limites relacionados, entre outros pontos, à contratação de empréstimos e às despesas com pessoal.[1] Esse acréscimo ajuda a explicar por que textos de contabilidade pública podem combinar a linguagem do orçamento com termos associados a limites e acompanhamento da gestão fiscal.
A fonte, contudo, não detalha todos os mecanismos, procedimentos ou registros decorrentes desses limites. O que ela permite afirmar é mais restrito: a Lei de Responsabilidade Fiscal adicionou limites nessas matérias ao contexto em que receitas e despesas orçamentárias já ocupavam posição predominante.[1]
Para uma leitura instrumental, essa limitação da evidência é importante. Encontrar termos sobre empréstimos ou despesas com pessoal não autoriza classificar automaticamente todo o documento como patrimonial, orçamentário ou de controle. A classificação depende da função que o trecho atribui ao registro, conforme as três naturezas reunidas no plano de contas.[3]
A retomada da dimensão patrimonial
A convergência brasileira às normas internacionais do setor público ocorreu por meio das normas brasileiras de contabilidade aplicadas ao setor público.[2] Nesse processo, aumentou a atenção ao registro de ativos, passivos e variações patrimoniais.[2]
A linguagem patrimonial, portanto, corresponde aos fatos relativos ao patrimônio.[3] Quando um texto menciona ativos, passivos ou variações patrimoniais, ele se aproxima do campo que recebeu maior atenção durante a convergência normativa descrita pela fonte.[2]
Essa ampliação não apagou a linguagem anterior. A contabilidade orçamentária permaneceu existente durante o processo de convergência.[2] A coexistência resulta justamente dessa continuidade: o acompanhamento patrimonial ganhou espaço, mas os atos e fatos do orçamento continuaram sendo evidenciados por contas de natureza orçamentária.[2, 3]
As fontes permitem identificar essa mudança geral de ênfase, mas não oferecem uma cronologia completa das normas nem o conteúdo detalhado de cada uma. Por isso, não é possível, com base apenas nelas, atribuir cada termo encontrado em um documento a uma norma específica.
A função própria das contas de controle
As contas de controle acompanham atos de gestão capazes de produzir efeitos patrimoniais posteriores.[3] Sua função se distingue tanto da evidenciação de atos e fatos do orçamento quanto do registro de fatos relativos ao patrimônio.[3]
Essa terceira família ajuda a evitar uma leitura binária, limitada à oposição entre orçamento e patrimônio. O plano de contas aplicado ao setor público contém as três naturezas, e cada uma responde a um objeto diferente: patrimônio, orçamento ou acompanhamento de atos de gestão com potencial efeito patrimonial posterior.[3]
Um exemplo compacto ajuda a separar as funções. Em um documento hipotético, um trecho sobre atos e fatos do orçamento utiliza a perspectiva orçamentária; outro sobre ativos, passivos ou variações patrimoniais utiliza a perspectiva patrimonial; e um terceiro sobre ato de gestão capaz de gerar efeito patrimonial posterior corresponde à perspectiva de controle. Essa distinção reproduz as funções apresentadas para as três famílias de contas.[2, 3]
O exemplo não significa que qualquer palavra isolada determine a natureza de um registro. Ele serve apenas como orientação de leitura baseada no objeto descrito pela fonte: orçamento, patrimônio ou ato de gestão acompanhado por seu possível efeito posterior.[3]
Como interpretar as três linguagens em conjunto
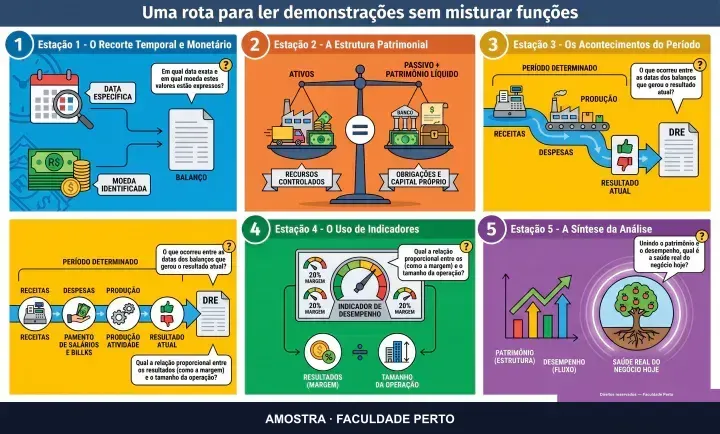
A leitura pode começar pela pergunta: qual função está sendo exercida neste trecho? Se o foco são atos e fatos do orçamento, a linguagem é orçamentária; se são fatos relativos ao patrimônio, a linguagem é patrimonial; se são atos de gestão capazes de produzir efeitos patrimoniais posteriores, trata-se da função das contas de controle.[3]
Em seguida, convém observar a camada histórica. A predominância assumida pelas receitas e despesas orçamentárias após a Lei nº 4.320 ajuda a explicar a força do vocabulário orçamentário.[1] A convergência às normas internacionais, realizada por meio das normas brasileiras aplicadas ao setor público, explica a atenção ampliada a ativos, passivos e variações patrimoniais.[2]
O resultado é uma contabilidade pública cuja linguagem reflete continuidade e ampliação, não mera troca de terminologia. A dimensão orçamentária foi preservada, a patrimonial recebeu atenção ampliada e a de controle acompanha atos de gestão com possíveis efeitos patrimoniais posteriores.[2, 3]
Referência contextual neutra: conteúdo relacionado do curso.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- Resumão Contabilidade Pública: Tudo O Que Você Precisa Saber, Contabilidade Facilitada, tempo 00:02:04–00:03:09
- Resumão Contabilidade Pública: Tudo O Que Você Precisa Saber, Contabilidade Facilitada, tempo 00:04:13–00:05:16
- Resumão Contabilidade Pública: Tudo O Que Você Precisa Saber, Contabilidade Facilitada, tempo 00:16:23–00:17:20