Custos, margem ou caixa: qual dado orienta a decisão?
Guia para selecionar custos, margem, receita, caixa e obrigações conforme a pergunta administrativa feita ao relatório.
O número que responde à decisão depende da pergunta administrativa. Para examinar rentabilidade, procure custos, margem de lucro e receita estimada. Para verificar disponibilidade financeira, localize a disponibilidade de caixa. Para analisar compromissos, identifique empréstimos, reformas, reposições de ativos, prestação de contas aos sócios e tributos. Já a continuidade do negócio exige observar esse conjunto com base em registros organizados do patrimônio, das origens do dinheiro e dos acontecimentos da empresa.[1, 2]
Essa seleção evita exigir de um único campo respostas que pertencem a questões diferentes. A fonte disponível sustenta um método de escolha dos dados relevantes, mas não fornece fórmulas, valores de referência ou critérios suficientes para concluir, isoladamente, se uma empresa está saudável.[1]
Transforme a decisão em uma pergunta gerencial
Antes de percorrer o relatório, escreva a decisão como uma pergunta específica. Perguntas sobre resultado esperado direcionam a leitura para custos, margem de lucro e receita estimada. Perguntas sobre recursos disponíveis direcionam a busca para o caixa. Perguntas sobre compromissos futuros exigem localizar empréstimos, reformas, reposições de ativos, prestação de contas e tributos.[1]
Uma pergunta ampla, como saber se o negócio está bem, reúne dimensões diferentes. Para torná-la examinável, separe-a em questões menores:
- Quais custos precisam ser acompanhados nesta decisão?[1]
- Que margem de lucro e que receita estimada aparecem no relatório?[1]
- Qual disponibilidade de caixa foi registrada?[1]
- Quais empréstimos, reformas, reposições de ativos e tributos precisam ser planejados?[1]
- Quais informações serão necessárias para prestar contas aos sócios?[1]
O relatório pode então ser lido como uma fonte de respostas delimitadas. Esse procedimento não cria dados ausentes: quando o documento não apresentar o campo necessário, a conclusão deve registrar a lacuna.
Custos, margem e receita estimada examinam o resultado
Custos, margem de lucro e receita estimada são os dados indicados para acompanhar a dimensão econômica da gestão.[1] Na leitura, não os trate como nomes alternativos para a mesma informação. Em vez disso, atribua uma pergunta a cada campo: quais custos estão registrados, qual margem é apresentada e qual receita foi estimada.
Para uma decisão sobre rentabilidade, a margem de lucro é o dado mais diretamente relacionado à pergunta, mas deve ser localizada ao lado dos custos e da receita estimada mencionados pela fonte.[1] A evidência fornecida não autoriza estabelecer uma margem ideal nem oferece uma fórmula para recalculá-la. Assim, o leitor pode identificar e comparar os campos presentes no relatório, mas não deve inventar parâmetros ausentes.
Também não convém usar a receita estimada como resposta única para uma pergunta sobre disponibilidade financeira. A fonte apresenta receita estimada e disponibilidade de caixa como informações distintas que precisam ser acompanhadas na gestão.[1] A seleção correta depende, portanto, de saber se a decisão investiga resultado esperado ou recursos disponíveis.
Caixa responde à disponibilidade financeira
Quando a pergunta for quanto recurso está disponível para uma decisão, procure a disponibilidade de caixa registrada no relatório. Esse é um dos elementos que a gestão precisa acompanhar.[1] Restrinja a resposta ao que o documento efetivamente mostra, inclusive quanto ao período ou à identificação do valor, se essas informações estiverem presentes.
Em seguida, verifique quais compromissos aparecem associados ao planejamento. A gestão também precisa planejar o pagamento de empréstimos, reformas, reposição de ativos, prestação de contas aos sócios e tributos.[1] Esses itens transformam a leitura do caixa em uma análise orientada: não basta localizar um valor; é preciso identificar quais compromissos a decisão pretende examinar.
A evidência fornecida não especifica datas de vencimento, prioridades de pagamento ou classificações contábeis desses compromissos. Por isso, o relatório só permite responder sobre esses aspectos quando trouxer os dados correspondentes.
Continuidade requer uma leitura combinada
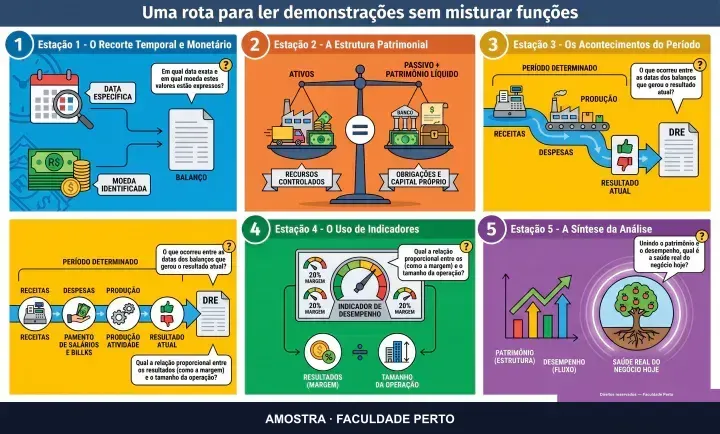
Para examinar continuidade, organize a leitura em três grupos: resultado, disponibilidade e compromissos. No primeiro, reúna custos, margem de lucro e receita estimada. No segundo, registre a disponibilidade de caixa. No terceiro, relacione empréstimos, reformas, reposições de ativos, prestação de contas aos sócios e tributos.[1]
Essa organização precisa apoiar-se em registros do patrimônio, das origens do dinheiro e dos acontecimentos do negócio. O crescimento de uma empresa exige que esses registros sejam organizados, pois eles ajudam o controlador a prestar contas aos sócios e a fundamentar decisões.[2]
A continuidade não deve ser declarada apenas porque um dos campos parece favorável. Com as fontes disponíveis, é possível selecionar as informações relevantes e mostrar como elas se relacionam com a pergunta. Não é possível definir, sem outros dados, se o negócio continuará operando, se obterá determinada rentabilidade ou se conseguirá cumprir todos os compromissos.
Exemplo compacto de seleção dos dados
Considere a pergunta: o negócio dispõe de recursos para repor um ativo e cumprir tributos sem perder de vista seus demais compromissos?
A primeira busca deve ser pela disponibilidade de caixa. Depois, localize a reposição de ativos e os tributos que precisam ser planejados. Verifique também se existem empréstimos ou reformas incluídos no mesmo conjunto de compromissos. Por fim, consulte custos, margem de lucro e receita estimada para não reduzir uma questão de continuidade apenas ao valor de caixa.[1]
A resposta administrativa pode ser estruturada em quatro partes: pergunta examinada, campos encontrados, compromissos identificados e informações ausentes. Os registros organizados do patrimônio, das origens do dinheiro e dos acontecimentos do negócio oferecem a base para fundamentar a decisão e prestar contas aos sócios.[2]
O exemplo não determina se a reposição deve ocorrer. Ele apenas mostra quais dados procurar para formular uma resposta compatível com a pergunta e com os limites do relatório.
Registre a conclusão sem misturar as dimensões
Na redação final, identifique explicitamente qual dimensão cada número responde. Custos, margem de lucro e receita estimada pertencem ao acompanhamento do resultado; disponibilidade de caixa responde à busca por recursos disponíveis; empréstimos, reformas, reposições de ativos, prestação de contas e tributos integram o planejamento dos compromissos.[1]
Apresente também de onde vieram os dados e quais acontecimentos do negócio estão registrados. A organização do patrimônio, das origens do dinheiro e dos acontecimentos ajuda a fundamentar decisões e a prestação de contas aos sócios.[2] Se algum dado necessário não estiver no relatório, declare essa ausência em vez de substituí-la por suposição.
Uma referência contextual para integrar leitura, contabilidade e comunicação administrativa está em conteúdo relacionado do curso.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- Básico de Contabilidade e Finanças - Risco, Empresa, Patrimônio, Contabilidade, Balanço Patrimonial, GCoelho, tempo 00:01:33–00:02:15
- Básico de Contabilidade e Finanças - Risco, Empresa, Patrimônio, Contabilidade, Balanço Patrimonial, GCoelho, tempo 00:04:53–00:05:42