Análise horizontal e vertical: o que cada uma revela
Compare a análise horizontal entre períodos equivalentes com a análise vertical voltada à participação das contas na demonstração.
A análise horizontal responde como uma conta mudou ao longo do tempo. A análise vertical responde qual é a participação de uma conta dentro da demonstração observada. A escolha depende, portanto, da pergunta: evolução entre períodos equivalentes ou relação entre contas em uma mesma base. As duas técnicas podem ser aplicadas em planilha, respeitando a unidade monetária apresentada nas demonstrações.[1, 2]
Duas comparações com perguntas diferentes
Na lógica delimitada neste artigo, a análise horizontal coloca períodos em comparação. Ela permite observar aumento, redução ou estabilidade dos valores apresentados entre duas bases temporais comparáveis. Seu foco está no movimento da conta, e não em sua participação dentro do conjunto.[1, 2]
A análise vertical muda o eixo da pergunta. Em vez de priorizar a passagem do tempo, ela examina a participação das contas dentro da demonstração usada como base. Assim, a leitura horizontal procura variações entre períodos, enquanto a vertical organiza uma relação interna entre valores de uma mesma demonstração.[1]
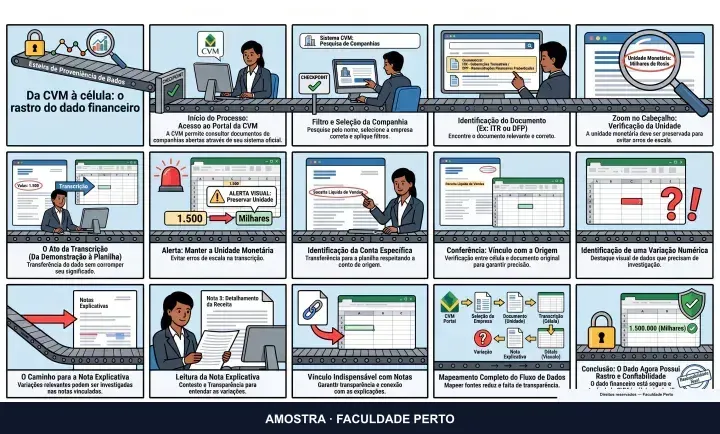
Essa distinção também delimita o alcance das técnicas. A comparação mostra relações numéricas que merecem atenção, mas não explica, sozinha, as operações que produziram os números. Depois da identificação das variações relevantes, a orientação disponível é consultar as notas explicativas relacionadas às contas examinadas.[1]
Quando a pergunta exige análise horizontal
Use a lógica horizontal quando a investigação começar com perguntas como: o valor desta conta aumentou, diminuiu ou permaneceu próximo ao período comparável? A observação precisa manter o foco na trajetória da mesma conta ao longo do tempo.[1, 2]
A equivalência temporal é uma condição importante dessa comparação. Um resultado anual não deve ser confrontado diretamente com um trimestre, pois as duas bases cobrem extensões de tempo diferentes. A fonte recomenda comparar ano com ano ou trimestre com o trimestre correspondente.[2]
Por isso, a escolha dos períodos acontece antes da interpretação da variação. Se as bases não forem equivalentes, a diferença numérica poderá refletir apenas a duração distinta dos períodos, e não a relação que a pergunta pretendia investigar. A cautela sustentada pela fonte limita-se à adequação temporal da comparação.[2]
Quando a pergunta exige análise vertical
Use a lógica vertical quando a pergunta tratar da participação de uma conta dentro da demonstração, e não prioritariamente de sua mudança entre datas. A técnica organiza a leitura interna da demonstração e permite examinar quanto cada conta representa na base escolhida.[1]
A fonte autorizada confirma a aplicação conjunta das análises horizontal e vertical, mas não apresenta fórmulas, denominadores específicos nem critérios universais de relevância. Por esse motivo, não é possível fixar aqui uma base de cálculo única para toda demonstração sem ampliar indevidamente a evidência disponível.[1]
O ponto metodológico seguro é manter a pergunta alinhada à técnica: movimento temporal para a horizontal e participação interna para a vertical. Se a investigação exigir as duas relações, as técnicas podem ser aplicadas separadamente na planilha e lidas em conjunto, sem transformar uma comparação em substituta da outra.[1]
Períodos equivalentes vêm antes da comparação
A exigência de períodos equivalentes afeta diretamente a análise horizontal. Uma coluna anual e uma coluna trimestral não formam, por si, uma comparação temporal adequada. O confronto deve preservar bases comparáveis, como dois anos ou dois trimestres correspondentes.[2]
Essa verificação deve ser feita antes de calcular ou destacar qualquer variação. Também é necessário respeitar a unidade monetária indicada na demonstração ao transferir os valores para a planilha. Desconsiderar essa unidade comprometeria a leitura dos números copiados, enquanto misturar durações temporais diferentes comprometeria a base da comparação horizontal.[1, 2]
A análise vertical, por sua vez, permanece voltada à participação dentro da demonstração selecionada. Quando seus resultados forem comparados entre datas, a equivalência dos períodos continua relevante para que a leitura temporal adicional não combine bases incompatíveis.[2]
Exemplo compacto de escolha
Considere um exemplo apenas didático: uma conta apresenta valor 100 em um ano e 120 no ano seguinte. A pergunta “quanto essa conta mudou entre os dois anos?” conduz à análise horizontal, pois compara a mesma conta em períodos equivalentes. A diferença hipotética é 20, correspondente a um aumento de 20% sobre a base 100.[2]
Se, em cada ano, a pergunta passar a ser “qual participação essa conta possui na base da demonstração?”, a lógica será vertical. Supondo bases hipotéticas de 500 e 600, a conta representaria 20% em ambos os casos. Nesse exemplo, a análise horizontal mostraria crescimento do valor, enquanto a vertical mostraria participação constante. Os números são ilustrativos e não foram extraídos das fontes. A separação entre variação temporal e participação interna segue o escopo metodológico aqui adotado.[1, 2]
O exemplo evidencia por que as respostas não são concorrentes. Uma conta pode mudar em valor sem mudar sua participação na base considerada. A conclusão permitida, contudo, permanece numérica: compreender melhor as operações associadas exige consultar as notas explicativas vinculadas à conta.[1]
Da relação numérica às notas explicativas
O procedimento indicado é transferir os valores das demonstrações para uma planilha, preservar a unidade monetária e aplicar as análises horizontal e vertical. Depois de identificar variações relevantes entre períodos, devem ser consultadas as notas explicativas relacionadas às respectivas contas.[1]
As notas entram após a comparação porque a variação numérica funciona como ponto de investigação, não como explicação completa da operação. Com as fontes disponíveis, não há base para atribuir automaticamente uma causa a aumento, redução ou mudança de participação. A consulta documental deve permanecer vinculada à conta que apresentou a relação considerada relevante.[1]
Em síntese, escolha a análise horizontal para examinar mudanças ao longo de períodos equivalentes e a vertical para examinar a participação das contas dentro da demonstração. Quando as duas perguntas forem pertinentes, aplique ambas, mantenha seus resultados distintos e use as notas explicativas para aprofundar a compreensão das operações.[1, 2]
O enquadramento mais amplo das técnicas está no conteúdo relacionado do curso.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- (TUDO SOBRE DEMONSTRAÇÕES FINANCEIRAS (DEMONSTRAÇÕES CONTÁBEIS) - Onde encontrar, Composição, Período, GCoelho, tempo 00:11:17–00:12:03 )
- (TUDO SOBRE DEMONSTRAÇÕES FINANCEIRAS (DEMONSTRAÇÕES CONTÁBEIS) - Onde encontrar, Composição, Período, GCoelho, tempo 00:05:22–00:06:08 )