Da margem bruta à líquida: entenda cada dedução
Entenda como custos diretos, despesas operacionais, encargos financeiros e tributos explicam diferenças entre as margens de uma empresa.
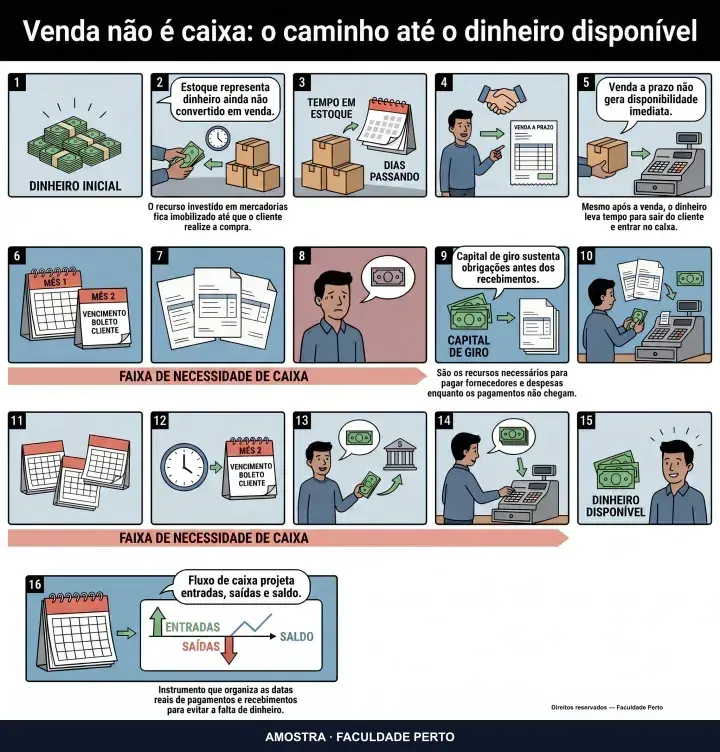
Margem bruta, margem operacional e margem líquida podem se comportar de maneiras diferentes porque cada uma representa um ponto distinto da sequência de deduções. A leitura começa nas vendas, passa pelos custos diretos, pelas despesas operacionais, pelas despesas financeiras e pelos impostos, até chegar ao lucro líquido. Assim, cada nível incorpora efeitos que ainda não aparecem no nível anterior.[1]
A ordem das deduções organiza a análise
A lucratividade deve ser examinada separadamente nos níveis bruto, operacional e líquido. Essa separação permite localizar em qual etapa custos ou despesas estão alterando o resultado, em vez de tratar a lucratividade como um único número final.[2]
A sequência de análise apresentada pela fonte é: vendas, custos diretos, despesas operacionais, despesas financeiras, impostos e lucro líquido. Preservar essa ordem é importante porque uma dedução posterior não modifica a origem do resultado anterior, embora possa reduzir fortemente o valor que resta ao final.[1]
Em uma leitura conceitual, os níveis podem ser organizados assim:
- O resultado bruto é observado depois do efeito dos custos diretos sobre as vendas.[1]
- O resultado operacional acrescenta à leitura o efeito das despesas operacionais.[1]
- O resultado líquido também incorpora despesas financeiras e impostos, chegando ao lucro líquido.[1]
Essa estrutura evita comparar margens como se todas respondessem às mesmas deduções. A margem operacional contém informações que não estão no nível bruto, enquanto a margem líquida contém efeitos que ainda não foram considerados no nível operacional.[1]
Margem bruta e o efeito dos custos diretos
O primeiro deslocamento relevante ocorre entre vendas e resultado bruto. Nesse ponto, a análise concentra-se nos custos diretos, antes de incorporar despesas operacionais, financeiras ou tributárias.[1]
Quando os custos diretos aumentam em relação ao desempenho das vendas, o nível bruto pode se deteriorar. Isso, porém, não determina sozinho o comportamento do resultado operacional ou líquido, pois esses níveis dependem de deduções adicionais.[2]
Por isso, uma margem bruta mais pressionada indica que a mudança ocorreu cedo na sequência, mas não permite concluir, isoladamente, como terminou toda a lucratividade. A empresa ainda pode apresentar comportamento operacional relativamente melhor caso tenha despesas fixas menores.[2]
Margem operacional e o peso das despesas
Depois do resultado bruto, a leitura avança para as despesas operacionais. Esse segundo nível mostra por que duas empresas com situações brutas diferentes podem apresentar uma relação distinta quando a análise chega ao resultado operacional.[1, 2]
A fonte destaca que uma empresa pode suportar custos diretos maiores e, ainda assim, alcançar resultado operacional relativamente melhor se suas despesas fixas forem menores. Portanto, uma piora no nível bruto não obriga o nível operacional a piorar na mesma proporção.[2]
Também vale o raciocínio inverso: um nível bruto relativamente favorável não garante que a condição permanecerá depois das despesas operacionais. A interpretação depende de acompanhar a sequência, identificando o que foi deduzido entre um nível e outro.[1]
Margem líquida e as deduções finais
A passagem do nível operacional para o líquido acrescenta despesas financeiras e impostos. Esses componentes podem reduzir a margem líquida mesmo quando o resultado operacional se apresenta relativamente melhor.[2]
Isso explica por que uma empresa pode exibir desempenho operacional mais consistente e, ao mesmo tempo, terminar com margem líquida menor. Não há contradição entre os indicadores: eles estão registrando etapas diferentes da formação do lucro.[1, 2]
A margem líquida deve, portanto, ser interpretada como o ponto final da sequência apresentada, depois de custos diretos, despesas operacionais, despesas financeiras e impostos. Ela não substitui a leitura dos níveis anteriores, porque o valor final, sozinho, não mostra em qual etapa ocorreu a redução.[1]
Um exemplo compacto de leitura
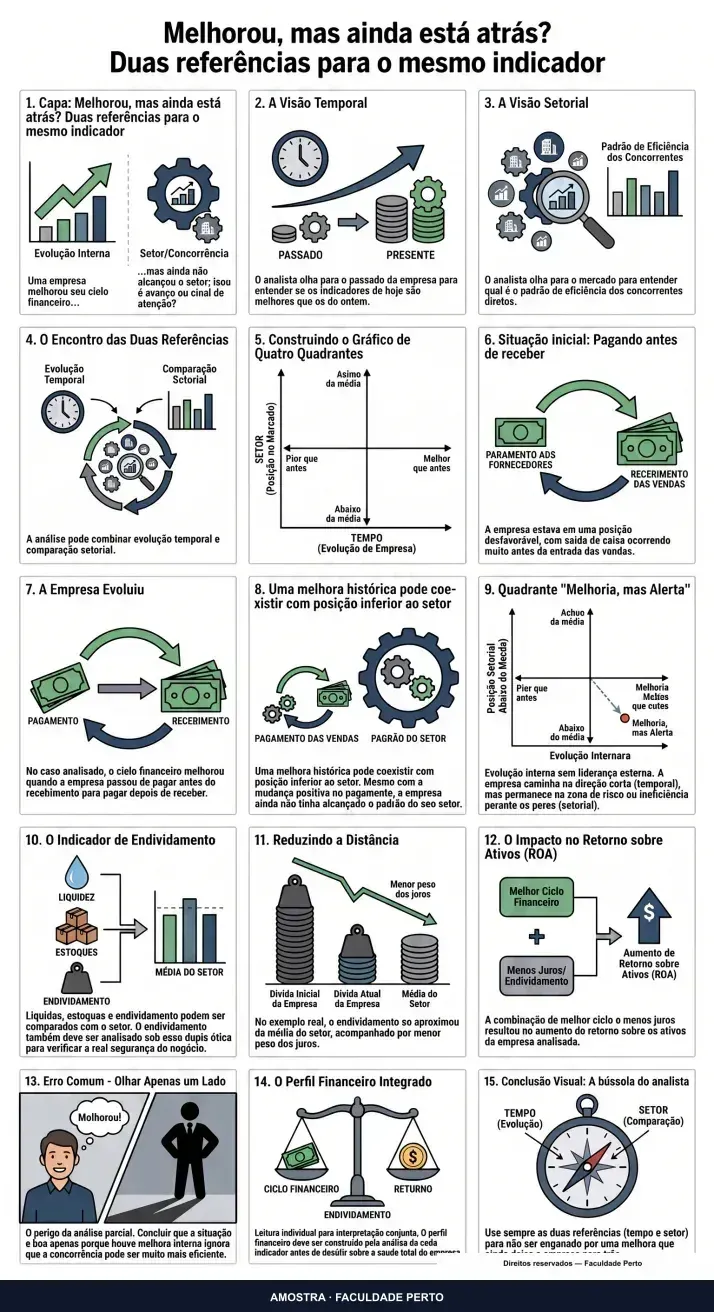
Considere uma empresa cujos custos diretos aumentaram, enquanto suas despesas fixas diminuíram. O resultado bruto pode ficar mais pressionado, mas o resultado operacional pode apresentar comportamento relativamente melhor devido ao menor peso das despesas fixas. Se, depois disso, despesas financeiras e impostos forem elevados, a margem líquida ainda poderá cair.[2]
O exemplo não exige classificar imediatamente a situação inteira como boa ou ruim. Ele mostra que cada mudança precisa ser associada à etapa correspondente: custos diretos no nível bruto, despesas operacionais na passagem ao operacional e despesas financeiras e impostos na passagem ao líquido.[1]
Como interpretar os três níveis em conjunto
A pergunta central não deve ser apenas qual margem aumentou ou diminuiu, mas em qual intervalo da sequência ocorreu a mudança. Se a diferença aparece entre vendas e resultado bruto, a atenção recai sobre os custos diretos. Se surge entre o bruto e o operacional, a leitura envolve as despesas operacionais. Se aparece principalmente entre o operacional e o líquido, despesas financeiras e impostos tornam-se os componentes relevantes para a análise.[1]
Essa decomposição também ajuda a evitar julgamentos automáticos baseados em uma alteração isolada. A fonte usa o aumento de estoques como cautela metodológica: ele não deve ser classificado automaticamente como bom ou ruim sem avaliar efeitos sobre vendas, caixa e resultados.[1]
O princípio aplicável às margens é igualmente cuidadoso: o significado de uma variação depende de sua posição na sequência e das deduções que já foram incorporadas. A comparação entre os níveis oferece uma explicação mais localizada do resultado do que a observação exclusiva do lucro líquido.[1, 2]
O conteúdo relacionado do curso fornece o contexto curricular no qual essa leitura conceitual das margens pode ser situada.
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- Análise de Indicadores Financeiros - Parte II, Gestão Financeira I, tempo 00:22:48–00:24:07
- Análise de Indicadores Financeiros - Parte II, Gestão Financeira I, tempo 00:13:07–00:14:17