Mandado de segurança e prova pré-constituída tributária
Entenda como a prova pré-constituída diferencia questões tributárias compatíveis com mandado de segurança das que exigem prova posterior.
Em um cenário tributário, o mandado de segurança torna-se relevante quando a prova necessária já está constituída e a solução não depende de produção probatória posterior. Esse critério vale tanto diante de imposição tributária indevida quanto perante omissão ou recusa indevida na emissão de certidão fiscal.[1]
O critério que separa os cenários
O ponto central não é apenas a existência de uma controvérsia tributária. É preciso observar como os fatos relevantes poderão ser demonstrados. Quando aquilo que sustenta a alegação já pode ser apresentado por meio de prova constituída anteriormente, sem necessidade de produzir novos elementos depois, o cenário descrito é compatível com a consideração do mandado de segurança.[1]
A expressão prova pré-constituída, nesse contexto, indica justamente que a demonstração necessária já existe no momento em que o instrumento é considerado. A fonte estabelece uma relação direta entre essa disponibilidade prévia e a ausência de necessidade de produção probatória posterior.[1]
Assim, duas perguntas ajudam a classificar uma questão: a prova necessária já está constituída? A análise pode ser realizada sem produzir prova posteriormente? Se ambas forem respondidas afirmativamente, está presente o requisito probatório destacado pela fonte.[1]
Pense em uma situação do dia a dia: você recebe um aviso de cobrança de imposto, mas possui em mãos todos os documentos que provam a irregularidade do cálculo. A diferença entre usar um mandado de segurança ou recorrer a outro instrumento processual depende exatamente dessa disponibilidade de prova. Se os elementos já existem e permitem resolver o caso sem investigações futuras, você tem o caminho aberto para esse instrumento. Se ainda precisar colher testemunhas, fazer perícias ou reunir documentos que não possui, o cenário muda de figura.
Exigência tributária indevida
O mandado de segurança pode ser utilizado contra imposição tributária indevida quando a prova já estiver constituída e não houver necessidade de produção probatória posterior.[1] Portanto, a simples afirmação de que determinada exigência é indevida não encerra a análise. É necessário verificar se a documentação já disponível permite demonstrar o ponto relevante sem uma etapa futura de produção de prova.[1]
Se a própria questão informa que os elementos necessários já existem e são suficientes para examinar a imposição, ela aproxima o caso do campo descrito pela fonte. Se, ao contrário, a conclusão ainda depende da obtenção, formação ou produção posterior de elementos probatórios, falta o requisito que a fonte associa ao uso do mandado de segurança contra a imposição tributária.[1]
Essa distinção não resolve todo aspecto processual possível. Ela apenas identifica o filtro solicitado: prova previamente constituída e desnecessidade de produção probatória posterior.[1]
Imagine que você recebe uma autuação fiscal e consegue demonstrar, por meio de notas fiscais, registros contábeis e correspondência já documentada, que o valor cobrado viola a lei. Todos os fatos necessários para defender sua posição estão em seu arquivo. Nesse caso, o mandado de segurança pode ser seu instrumento, porque a prova necessária está pré-constituída. Agora, se a autuação alegasse uma falha que você só consegue comprovar mediante inspeção futura da produção ou depoimento de terceiros, o requisito descrito pela fonte não estaria preenchido.
Omissão ou recusa de certidão fiscal
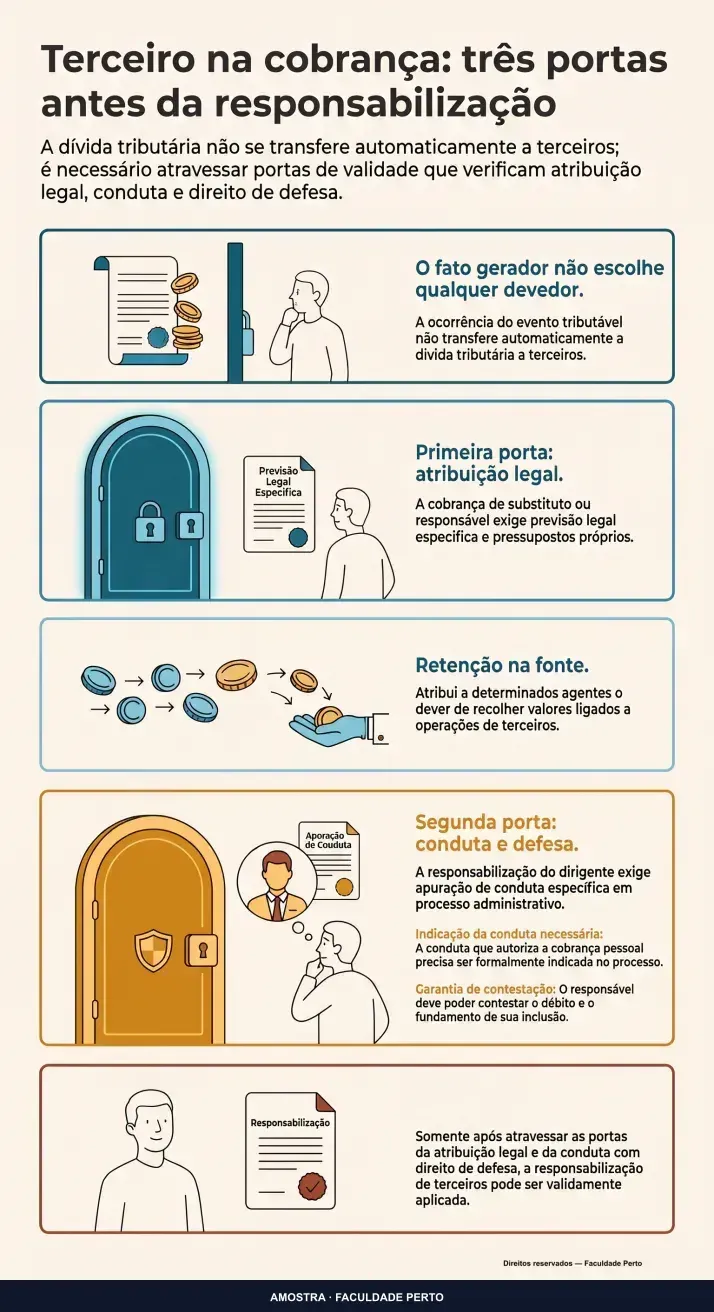
A fonte também admite a proteção do contribuinte diante de omissão ou recusa indevida na emissão de certidões fiscais.[1] Nessa hipótese, o foco probatório permanece o mesmo: é preciso verificar se a omissão ou a recusa relevante já pode ser demonstrada com prova constituída, sem depender da formação posterior de novos elementos.[1]
Em questões objetivas, não basta encontrar as palavras certidão fiscal ou recusa. A situação somente corresponde integralmente ao recorte estudado quando a prova da conduta indicada já está disponível. A presença do tema tributário identifica o assunto; a prova pré-constituída é o elemento que diferencia o cenário compatível daquele que ainda exige produção de prova.[1]
Também é importante não confundir ausência de resposta claramente demonstrada com uma omissão apenas alegada. Nos limites da fonte, o dado decisivo é a possibilidade de examinar a situação com prova já constituída, sem necessidade probatória posterior.[1]
Um limite importante: a fonte permite identificar quando o mandado de segurança é compatível com a situação apresentada, mas não substitui o estudo detalhado de procedimento civil, prazos de interposição, competência territorial ou estratégia jurídica. O ponto aqui é apenas o filtro probatório. Você pode encontrar casos em que a prova está constituída, mas outras regras processuais impedem o uso do instrumento, ou o contrário, a prova é futura, mas circunstâncias especiais justificam outras ações.
Exemplo aplicado
Considere uma situação hipotética em que o enunciado informa que houve recusa indevida de emissão de certidão fiscal e que a própria recusa já está comprovada pelos elementos apresentados. Se nenhuma outra prova precisar ser produzida, o cenário reúne os dois pontos destacados pela fonte: uma recusa indevida relacionada à certidão fiscal e prova previamente constituída. Por isso, o mandado de segurança pode ser considerado dentro do recorte apresentado.[1]
Se o mesmo enunciado disser que ainda será necessário produzir prova para demonstrar a própria recusa, o enquadramento muda. A situação ainda dependeria de produção probatória posterior e, por isso, não satisfaria o requisito específico indicado pela fonte para esse instrumento.[1]
A distinção entre prova pré-constituída e prova futura é central em concursos porque evita escolhas de instrumento inadequadas. Questões bem construídas costumam oferecer um enunciado que, ao ser lido com atenção, deixa claro o estado da prova. Se o texto diz "a documentação disponível comprova que", você tem prova constituída. Se diz "será necessário verificar" ou "ainda não se sabe se", você tem prova futura. O mandado de segurança entra no primeiro cenário.
Como identificar a resposta em uma questão
A leitura pode ser organizada em uma sequência curta. Primeiro, identifique se há imposição tributária apontada como indevida, omissão ou recusa indevida de certidão fiscal. Essas são as situações tributárias expressamente mencionadas pela fonte.[1]
Depois, localize o estado da prova. Se ela já estiver constituída e dispensar produção posterior, o mandado de segurança entra como instrumento relevante no cenário apresentado. Se a demonstração dos fatos ainda depender de produção futura, o requisito probatório destacado não está preenchido.[1]
Por fim, mantenha a conclusão dentro desse limite. A fonte permite reconhecer a relevância do instrumento a partir da prova pré-constituída, mas não fornece elementos para desenvolver prazos, procedimentos, competência ou estratégia para um caso concreto. Esta é uma chave de estudo, não uma orientação jurídica individual.
O assunto aprofunda um instrumento de defesa mencionado no conteúdo relacionado do curso, sem substituir o estudo processual completo nem a análise profissional de situações reais.
Para aprofundar a defesa tributária, explore o artigo sobre fraude na auditoria: descoberta possível, objetivo distinto, que apresenta quando a prova é suficiente para concluir sobre distorções. Você também pode revisar como a depreciação contábil altera ou não o imposto para entender cenários onde fatos estão documentados mas têm interpretação tributária debatida.
Perguntas frequentes
O que é prova pré-constituída?
Prova pré-constituída é aquela que já existe no momento em que você considera usar um instrumento de defesa, sem necessidade de produzir novos elementos depois. Pode ser um documento, um registro, uma correspondência anterior ou qualquer evidência já formada. Conforme a fonte, essa disponibilidade prévia é o critério que autoriza o uso do mandado de segurança em matéria tributária.[1]
Posso usar mandado de segurança se ainda preciso de investigação futura?
Não, conforme descrito pela fonte. Se a conclusão depende de produção probatória posterior, investigações, perícias, depoimentos a colher, o requisito não está preenchido. O mandado de segurança aplica-se quando a prova necessária já existe e é suficiente para decidir.[1]
A recusa de certidão fiscal justifica mandado de segurança?
Sim, mas sob a mesma condição: a recusa precisa estar já comprovada por prova constituída, e a análise não pode depender de produção probatória posterior. Se ambas as condições forem atendidas, o instrumento é adequado. Se a própria recusa ainda precisar ser demonstrada por meios futuros, o requisito falha.[1]
Como diferenciar imposição indevida de uma que ainda exige prova?
A imposição é indevida quando você pode demonstrá-lo com documentação já existente, notas, registros, cálculos, correspondência anterior. Se a demonstração depende de verificação futura, investigação em campo ou coleta de novos elementos, a situação ainda não atende ao padrão descrito pela fonte para uso do mandado de segurança.[1]"
Fontes consultadas
Obras e aulas usadas na redação deste guia. Os números no texto levam a elas.
- PAULSEN, Leandro. Curso de Direito Tributário Completo - 4ª Edição, cap. 24