Módulo 02Prática avançada
Negocios > Financas, Investimentos e Contabilidade · Matrícula grátis ativa
Curso de Reforma Tributario Grátis Online com Certificado
O profissional das áreas tributária, fiscal, contábil e financeira examina fatos, registros e regras que afetam tributos e decisões empresariais. O curso de reforma tributario grátis organiza essa base em 240 horas. Você aprende a interpretar conceitos e praticar análises, sem promessa de habilitação automática.
- 240h de carga horária
- 1ª matrícula grátis
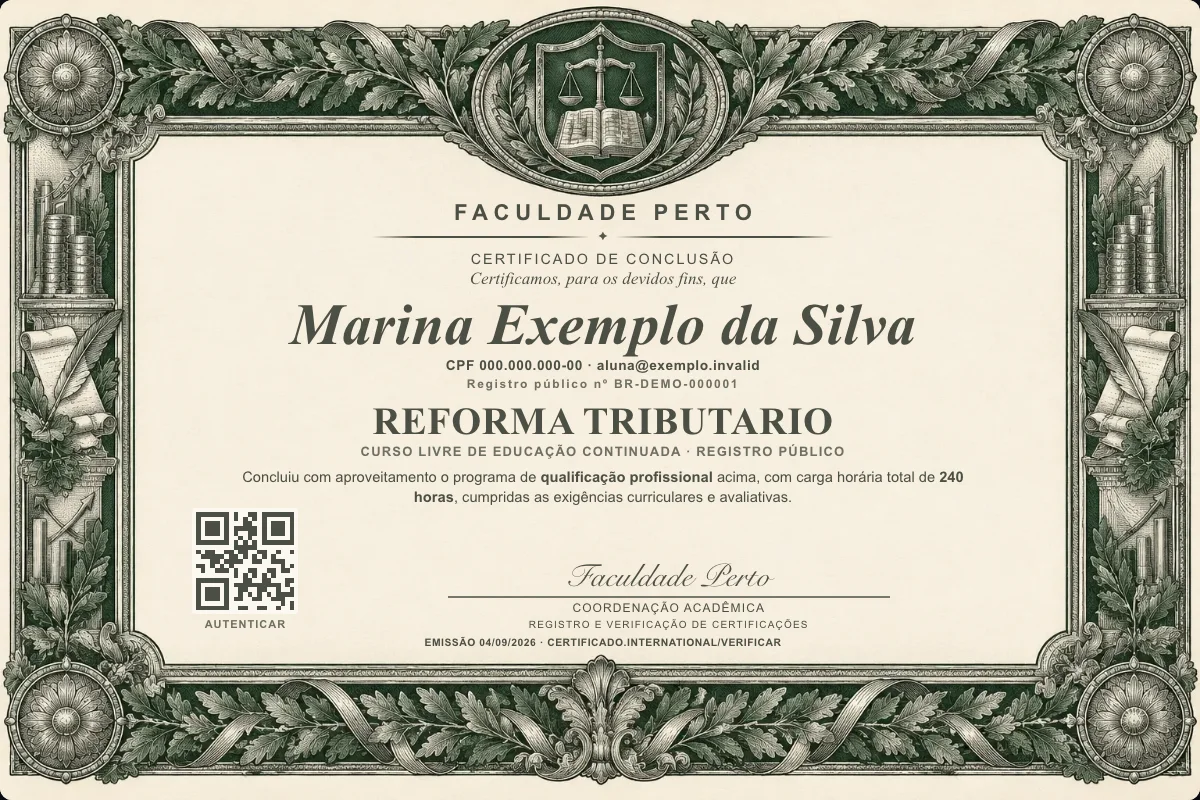
- Certificado com QR de verificação
- Certificado emitido é seu para sempre
O que você vai aprender
- Compreender os fundamentos de Reforma Tributario e seus principais termos
- Identificar quando e como aplicar Reforma Tributario em situações reais de estudo, trabalho ou projeto pessoal
- Seguir um cronograma organizado para evoluir com consistência
- Praticar com exercícios guiados, checklists e estudos de caso
- Reconhecer erros comuns e critérios de qualidade antes de avançar
- Construir um plano de continuidade após a conclusão da trilha
Válido só hoje · para alunos novosGrátis 1ª matrícula · sem cartãoComeçar grátis
O curso inteiro em uma página
Cada formação vem com mapa mental navegável do conteúdo — para revisar em minutos o que você estudou em horas.
Carregando o mapa mental…
Certificados e documentos da formação
Ele é a credencial principal da formação. Título profissional, registro internacional, declaração de matrícula e proficiência internacional são documentos complementares, cada um com número próprio. Cada documento sai com número de registro público e QR Code de verificação.
Faculdade Perto
Conferimos o título de
Reforma Tributario
por conclusão do programa de formação de 240 horas e aprovação nas avaliações
TIT-2026-000000título com registro público
Registro Profissional
Internacional
International Professional Registry
Nº de registro · Registry no.
REG-INTL-2026-000000
- Titular
- Nome do Aluno
- Título
- Reforma Tributario
- Emissão
- DD/MM/AAAA
- Validade
- Vitalícia
registro público verificável · certificado.faculdadeperto.com/verificar
Declaração de matrícula
Emitida no ato da matrícula: comprova o vínculo com o curso desde o primeiro dia, com registro próprio e QR de verificação.
Validação internacional
O registro é público e verificável de qualquer país — a versão internacional acompanha o título profissional.
Seu curso, no seu ritmo
Sua primeira matrícula é gratuita. Acesse seus estudos pela área do aluno, no celular ou no computador.
- Conteúdo organizado
Encontre os materiais do curso em um só lugar.
- Estude onde preferir
Acesse a área do aluno pelo celular ou computador.
- Volte quando quiser
Entre novamente para continuar seus estudos.
O que faz o profissional das áreas tributária, fiscal, contábil e financeira?
O profissional das áreas tributária, fiscal, contábil e financeira examina fatos, registros e regras que afetam tributos e decisões empresariais. O curso de reforma tributario grátis organiza essa base em 240 horas. Você aprende a interpretar conceitos e praticar análises, sem promessa de habilitação automática.
Na rotina, esse profissional pode identificar o fato que gera uma obrigação, conferir a formação de um crédito tributário e relacionar registros contábeis à base tributável. Também precisa distinguir o poder de instituir um tributo das funções de arrecadar, fiscalizar e cobrar. Essas tarefas exigem leitura cuidadosa das regras aplicáveis ao período e à operação, pois uma classificação incorreta altera toda a análise. A trilha trabalha 6 dificuldades recorrentes, começando pelo vocabulário essencial.
O Direito Tributário emprega conceitos de outros ramos, como propriedade, transmissão de bens e prestação de serviços. Ele também se relaciona com Finanças Públicas, Economia e Contabilidade. Isso explica por que a atuação exige mais que decorar nomes de tributos: você precisa reconhecer o fato concreto e entender como cada área ajuda a qualificá-lo. A formação proposta oferece prática guiada, exercícios e estudos de caso para desenvolver esse raciocínio. Fonte: Manual de Direito Tributário, cap. 7.
- Na área tributária, você interpreta conceitos e efeitos previstos nas regras aplicáveis.
- Na área fiscal, você acompanha obrigações, lançamentos e elementos usados na cobrança.
- Na área contábil, você relaciona registros à mensuração de bases tributáveis.
- Na área financeira, você considera tributos dentro das decisões sobre caixa e investimentos.
Para quem é o curso de reforma tributario?
O curso atende quem deseja organizar fundamentos tributários para estudar ou apoiar atividades fiscais, contábeis e financeiras. Ele também serve a profissionais que encontram conceitos jurídicos no trabalho e precisam compreendê-los com maior precisão. A trilha começa pela base, inclui 240 horas e não exige promessa de retorno financeiro.
O conteúdo é adequado para estudantes, assistentes e profissionais que lidam com documentos, registros ou decisões afetadas por tributos. Você pode aproveitá-lo quando sente dificuldade para separar fato gerador, obrigação, lançamento e crédito. A formação também ajuda quem confunde competência tributária com capacidade tributária ativa. Esses conceitos aparecem próximos na rotina, porém respondem a perguntas diferentes e produzem consequências próprias.
A trilha também interessa a quem trabalha com planejamento financeiro e precisa integrar os efeitos tributários à análise. Um plano financeiro pode considerar investimentos, tributos, fluxo de caixa, objetivos e mudanças nas circunstâncias. Como há 5 grupos de elementos nessa avaliação, examinar apenas o tributo oferece uma visão incompleta da decisão. Análise integrada significa observar como a escolha repercute no caixa e nas regras aplicáveis. Fonte: Taxes for Dummies 2022 Edition, cap. 29.
- Serve a quem precisa construir vocabulário tributário desde os fundamentos.
- Ajuda quem quer praticar com exercícios e estudos de caso.
- Apoia a atualização conceitual de quem atua em áreas próximas.
- Pode complementar estudos de contabilidade e finanças, respeitando os limites do curso livre.
Como funciona a matrícula grátis?
A primeira matrícula é grátis de verdade: você pode iniciar esta trilha sem pagar pela inscrição inicial. A gratuidade informada vale para a primeira matrícula, sem condição escondida no texto apresentado. O curso possui 240 horas, e a conclusão dá acesso ao certificado digital descrito no dossiê.
- Escolha esta trilha de reforma tributária entre as opções do catálogo com mais de 5.000 cursos.
- Confirme que se trata da sua 1ª matrícula, pois essa é a condição objetiva da gratuidade informada.
- Revise a identificação do curso e a carga horária de 240 horas antes de finalizar.
- Conclua a matrícula gratuita seguindo as instruções exibidas pela própria plataforma.
- Avance pelos conteúdos, exercícios e estudos de caso até cumprir os requisitos de conclusão apresentados no ambiente.
- Após concluir, siga a orientação disponível para receber o certificado digital com verificação pública por QR Code.
A informação fornecida não autoriza afirmar que toda matrícula futura também será gratuita. Por isso, confira as condições mostradas antes de iniciar outro curso do catálogo. Para esta oferta, a objeção principal fica resolvida de forma direta: a inscrição inicial custa R$ 0, desde que seja a primeira matrícula. Qualquer serviço adicional deve ter sua condição apresentada no momento correspondente, sem ser presumido aqui.
O que você aprende no curso de reforma tributario grátis?
Você aprende fundamentos da reforma tributária e do Direito Tributário por meio de uma trilha de 240 horas. O conteúdo organiza vocabulário, conceitos jurídicos e relações com contabilidade e finanças. Exercícios, prática guiada e estudos de caso ajudam a transformar definições em critérios para analisar situações concretas.
| Bloco de aprendizagem | Questão que você passa a examinar | Aplicação no estudo |
|---|---|---|
| Fato gerador | Qual acontecimento concreto corresponde à hipótese prevista na norma? | Separar eventos simples dos compostos. |
| Obrigação e lançamento | Quando surge a obrigação e como o crédito é constituído? | Organizar a sequência administrativa. |
| Competência | Quem pode instituir, arrecadar ou fiscalizar? | Evitar a confusão entre poderes distintos. |
| Interpretação | Quais métodos ajudam a compreender a regra? | Combinar texto e sistema jurídico. |
| Contabilidade | Como registros auxiliam na mensuração tributária? | Distinguir lucro societário do tributável. |
| Planejamento | Qual conduta lícita pode ser considerada? | Separar planejamento de evasão. |
O fato gerador pode ser periódico simples, como a propriedade de imóvel considerada para o IPTU. Também pode ser periódico composto, quando vários eventos de um período são reunidos, como recebimentos e ganhos patrimoniais na apuração do imposto de renda. Essa diferença orienta o recorte temporal da análise. Você aprende a procurar o evento previsto e o período legal antes de calcular qualquer efeito. Fonte: Direito Tributário Esquematizado 10ª Edição; Ricardo Alexandre; cap. 3.
A interpretação tributária pode combinar os métodos literal, sistemático e teleológico. O primeiro observa o texto; o segundo situa a regra no conjunto normativo; o terceiro considera sua finalidade. Conhecimentos de Finanças, Economia e Contabilidade também apoiam a compreensão. Como a legislação tributária possui sentido amplo no CTN, você precisa identificar o tipo de norma consultada antes de tirar uma conclusão. Fonte: Manual de direito tributário - 9ed; Sabbag, Eduardo; cap. 16.
Como aplicar técnicas tributárias na prática?
A prática começa com a identificação do fato concreto, segue para a regra aplicável e termina com a verificação dos efeitos tributários. Você registra as premissas antes de calcular ou recomendar uma conduta. Esse procedimento reduz confusões entre obrigação, lançamento e crédito, temas trabalhados ao longo das 240 horas.
- Descreva o fato: registre o que ocorreu, a data, as partes e a natureza da operação. Se houver condição suspensiva, verifique quando ela foi implementada.
- Localize a hipótese: compare o acontecimento com a previsão normativa e determine se existe correspondência suficiente.
- Identifique o sujeito passivo e investigue se há responsabilidade por substituição ou por transferência.
- Separe competência tributária de capacidade ativa para saber quem institui e quem exerce arrecadação, fiscalização ou cobrança.
- Determine a matéria tributável e confira quais registros contábeis sustentam a mensuração.
- Avalie o lançamento aplicável e documente os critérios usados na conclusão.
- Revise prazos, pois decadência trata da constituição do crédito e prescrição alcança sua cobrança judicial após a constituição definitiva.
A obrigação nasce com a ocorrência concreta do fato previsto na norma. O lançamento verifica esse acontecimento, determina a matéria tributável e calcula o tributo. Ele ainda identifica o sujeito passivo e pode propor a penalidade cabível. A constituição do crédito é atribuída à autoridade administrativa, inclusive quando o contribuinte antecipa o pagamento sujeito à homologação. Fonte: referência sobre obrigação, lançamento e constituição do crédito, cap. 156.
Um estudo de caso pode começar com a propriedade de um imóvel, seguir pela identificação do IPTU e terminar na análise da autoridade competente. Outro exercício pode reunir recebimentos de 12 meses para mostrar um fato periódico composto. O ponto fraco aqui é a ausência de documentos reais e da legislação integral de cada situação. Você deve confirmar regras vigentes antes de usar o raciocínio em uma decisão profissional.
Quais fatos ajudam a entender a história tributária?
Dados históricos mostram que a carga tributária e sua distribuição precisam ser estudadas com contexto e método. Uma referência estimou 150 dias de trabalho para suportar tributos em 2013, contra 76 dias na década de 1970. Esses números descrevem períodos passados e não devem ser tratados como medida atual.
A mesma série registra 77 dias na década de 1980, 102 dias na década de 1990 e 121 dias em 2000. O número teria chegado a 140 dias em 2005. A fonte também associou maior peso proporcional sobre camadas de menor renda à presença de tributos indiretos sobre o consumo. Para interpretar esses dados, você deve preservar o ano e a metodologia, pois comparações sem essa referência podem sugerir conclusões atuais que o material não sustenta. Fonte: Manual de Direito Tributário, cap. 11.
| Período citado | Dias estimados | Leitura adequada |
|---|---|---|
| Década de 1970 | 76 | Dado histórico da série. |
| Década de 1980 | 77 | Estimativa vinculada à metodologia da fonte. |
| Década de 1990 | 102 | Referência de período, sem atualização automática. |
| 2000 | 121 | Marco histórico da comparação. |
| 2005 | 140 | Estimativa registrada para aquele ano. |
| 2013 | 150 | Último dado fornecido, sem valor atual presumido. |
A administração tributária também opera com grandes conjuntos de informações. No âmbito federal, declarações periódicas reúnem dados sobre patrimônio, rendimentos e atividades. Municípios mantêm cadastros de imóveis e proprietários para cobrar IPTU, enquanto Estados registram dados ligados a veículos para a cobrança do IPVA. Isso mostra por que consistência documental e classificação correta possuem papel prático na área. Fonte: Direito Tributário Esquematizado 10ª Edição; Ricardo Alexandre; cap. 10.
Quanto ganha um profissional das áreas tributária, fiscal, contábil e financeira?
A base fornecida não traz faixa salarial confiável para essa atuação no Brasil. A remuneração varia conforme função, experiência, localidade e tipo de vínculo. Por isso, apresentar um valor numérico criaria uma expectativa sem suporte. O curso também não promete aumento de renda após suas 240 horas.
| Fator | Como pode afetar a remuneração | O que conferir |
|---|---|---|
| Função exercida | Atividades operacionais e analíticas podem ter responsabilidades diferentes. | Descrição real da vaga. |
| Experiência | O domínio de casos e processos pode mudar o nível da posição. | Requisitos e tempo de prática solicitado. |
| Localidade | Mercados regionais apresentam condições distintas. | Cidade e modelo de trabalho. |
| Vínculo | Emprego, prestação de serviço e outras formas possuem composições próprias. | Remuneração total e obrigações aplicáveis. |
| Escopo | A complexidade tributária da atividade influencia a responsabilidade. | Número de operações e temas atendidos. |
Use pelo menos 4 filtros ao comparar oportunidades: nome da função, tarefas descritas, local e vínculo. Cargos com títulos parecidos podem envolver rotinas diferentes, então o nome isolado oferece pouca precisão. Observe também se a vaga exige formação regulamentada ou registro específico, requisitos que um curso livre não concede. A trilha pode apoiar conhecimento e repertório, mas salário depende da contratação e das condições do mercado observado.
Quanto custa e por que a primeira matrícula é grátis?
A primeira matrícula custa R$ 0, conforme a condição fornecida para esta página. A gratuidade permite começar uma trilha de 240 horas sem cobrança pela inscrição inicial. O catálogo reúne mais de 5.000 cursos, mas essa informação não autoriza estender a mesma condição a toda matrícula posterior.
Você recebe acesso à proposta educacional descrita, formada por fundamentos, prática guiada e estudos de caso. A gratuidade da primeira matrícula não reduz a necessidade de cumprir as atividades de conclusão. Também não cria promessa de emprego ou retorno financeiro. Para decidir, compare o conteúdo às suas necessidades e confira na plataforma qualquer condição relativa a serviços adicionais, pois o dossiê não fornece preços para itens além da matrícula inicial.
A razão comercial específica da gratuidade não foi detalhada na base disponível. O fato verificável é a condição oferecida: a sua 1ª matrícula é gratuita. Essa distinção evita inventar uma justificativa institucional e permite entender exatamente o benefício. Se a tela de contratação apresentar cobrança incompatível com essa condição, interrompa o processo e peça esclarecimento antes de confirmar qualquer pagamento.
Limitações: para quem o curso não serve?
Este é um curso livre e não substitui graduação ou curso técnico. Ele não exige reconhecimento do MEC para funcionar nessa categoria. Também não concede habilitação profissional automática, registro em conselho ou garantia de renda. Essas limitações devem orientar sua escolha antes de iniciar as 240 horas.
O curso não serve para quem precisa cumprir uma exigência legal de formação específica ou obter autorização para exercer atividade regulamentada. Também é insuficiente para decidir sozinho um caso tributário real que dependa de legislação vigente, documentos completos e análise individual. O conteúdo organiza fundamentos e prática educacional. Diante de fiscalização, autuação ou decisão com efeito financeiro relevante, você precisa buscar a orientação profissional adequada ao caso.
- Não serve como substituto de graduação exigida para determinada função.
- Não substitui curso técnico quando esse nível de formação for requisito.
- Não concede registro profissional em entidade de classe.
- Não garante contratação, promoção ou remuneração específica.
- Não confirma que todas as mudanças tributárias de 2025 estejam contempladas.
- Não dispensa a consulta à legislação aplicável ao período analisado.
A limitação temporal merece atenção. A expressão curso de reforma tributária 2025 aparece em buscas, mas a base fornecida sustenta fundamentos tributários e não uma cobertura integral de cada alteração daquele ano. Use a trilha para estruturar perguntas e reconhecer conceitos. Depois, confronte o caso concreto com fontes vigentes, especialmente quando houver prazos ou regras locais.
Como funciona o certificado e quais são os limites de outros registros?
Após a conclusão, você recebe certificado digital com registro público verificável por QR Code. Esse registro confirma o documento educacional emitido para a trilha de 240 horas. A base não confirma a entrega de crachá digital e não vincula o curso à concessão de registro profissional.
O QR Code permite consultar o registro público do certificado e conferir sua verificabilidade. Esse recurso ajuda terceiros a validar o documento apresentado, desde que usem o canal indicado no próprio certificado. O registro público do certificado possui finalidade documental. Ele não equivale a inscrição em conselho de classe, autorização estatal para uma atividade regulamentada ou comprovação de experiência profissional.
| Item | O que a base confirma | Limite |
|---|---|---|
| Certificado digital | É recebido após a conclusão. | Comprova a conclusão do curso livre. |
| QR Code | Permite verificação pública do registro. | Valida o documento, sem criar habilitação. |
| Crachá digital | Não há confirmação no dossiê. | Consulte a oferta exibida pela plataforma. |
| Registro profissional | Não é concedido pelo curso. | Depende das regras da profissão aplicável. |
Ao apresentar o certificado, descreva seu alcance com precisão: curso livre de 240 horas sobre fundamentos da reforma tributária e do Direito Tributário. Evite associá-lo a uma qualificação que exija formação específica. Essa transparência protege você e ajuda o avaliador a compreender o aprendizado demonstrado. Se uma vaga pedir registro profissional, verifique o órgão responsável e os requisitos próprios antes de se candidatar.
Como emitir o certificado, a versão em inglês e a declaração de matrícula?
O procedimento confirmado começa pela conclusão do curso e termina no recebimento do certificado digital verificável por QR Code. A base não descreve os botões de emissão nem confirma versão em inglês ou declaração de matrícula. Portanto, siga apenas as opções efetivamente exibidas no seu ambiente de estudante.
- Conclua as atividades e os requisitos apresentados para a trilha de 240 horas.
- Verifique se o ambiente registra a conclusão antes de solicitar qualquer documento.
- Localize a opção de certificado digital indicada pela própria plataforma.
- Confira seu nome e os dados do curso antes de finalizar a emissão.
- Abra a verificação pública pelo QR Code e confirme se o registro corresponde ao documento.
- Para versão em inglês ou declaração de matrícula, consulte a disponibilidade no ambiente ou no canal oficial de atendimento, pois esses 2 documentos não foram confirmados no dossiê.
Não invente uma tradução própria para substituir uma versão institucional. Um documento em inglês, quando oferecido, precisa preservar nome, carga horária e registro de forma coerente com o original. A declaração de matrícula possui finalidade diferente do certificado: ela costuma se relacionar à situação do estudante, enquanto o certificado confirmado nesta oferta decorre da conclusão. Como a base não detalha a emissão desses itens adicionais, a interface vigente deve orientar o pedido.
Quais cursos complementares expandem esse aprendizado?
O catálogo oferece 4 cursos para ampliar partes específicas da formação. A escolha depende da dificuldade que você deseja tratar depois das 240 horas. Cada recomendação abaixo possui um vínculo direto com os conceitos estudados nesta trilha e sua aplicação prática.
- Se você quer aprofundar fatos geradores e obrigações, siga para análise fiscal. O curso complementa a leitura de critérios usados na análise de tributos.
- Para compreender melhor registros, bases tributáveis e diferenças entre resultados, escolha análise contábil.
- Quando a dúvida envolve tributos e fluxo de caixa, a recomendação é análise financeira. Essa sequência ajuda a situar o efeito tributário dentro da decisão financeira.
- Para estudar impactos em aplicações e reinvestimentos, avance para análise de investimentos.
Na contabilidade, os registros podem auxiliar na mensuração da base tributável, mas o lucro societário e o lucro definido pela legislação cumprem funções distintas. Essa diferença torna a análise contábil uma continuação útil. Já no estudo de investimentos, reinvestir distribuições pode criar aquisições com datas e custos diferentes, sem eliminar necessariamente a tributação corrente em contas tributáveis. Fonte: Direito Tributário Constituição e Código Tributário, cap. 5, e Taxes for Dummies 2022 Edition, cap. 32.
Você não precisa cursar as 4 opções ao mesmo tempo. Comece pelo ponto que mais limita sua análise atual e use os demais como sequência. Quem confunde lançamento e obrigação tende a aproveitar primeiro a análise fiscal. Quem já domina essa etapa, mas enfrenta diferenças entre registros e base legal, pode priorizar a análise contábil.
Quais são as perguntas frequentes sobre o curso?
As perguntas reais de busca concentram-se no conteúdo, na gratuidade e no valor do certificado. Também aparecem dúvidas sobre planejamento, Simples Nacional e mudanças de 2025. As respostas abaixo usam apenas o dossiê e as referências fornecidas, sem presumir atualizações ou benefícios que não foram confirmados.
- P: O que se estuda em um curso de reforma tributária?
R: Você estuda fundamentos, vocabulário tributário e relações com contabilidade e finanças. A trilha inclui prática guiada, exercícios e estudos de caso. Entre os conceitos centrais estão fato gerador, obrigação, lançamento e competência tributária. - P: O curso ajuda a entender Direito Tributário?
R: Sim. O conteúdo trabalha conceitos estruturais ligados ao tema e apresenta formas de interpretação. O estudo pode combinar métodos literal, sistemático e teleológico, com apoio de conhecimentos financeiros e contábeis. - P: Direito Tributário e reforma tributária são a mesma coisa?
R: Os temas se relacionam, mas possuem escopos diferentes. A reforma é compreendida dentro de uma base jurídica, financeira e contábil mais ampla. A trilha reúne esses fundamentos para facilitar a leitura das mudanças. - P: O curso aborda planejamento tributário?
R: Sim. O planejamento aparece integrado a investimentos, tributos e fluxo de caixa. O conteúdo também considera objetivos e mudanças nas circunstâncias. Essa abordagem impede que uma escolha tributária seja examinada fora da decisão financeira correspondente. - P: Qual é a diferença entre planejamento tributário e evasão fiscal?
R: O planejamento busca economia fiscal por meios admitidos pelo ordenamento. A evasão ocorre quando alguém oculta ou disfarça um fato gerador já ocorrido. Ela constitui mecanismo ilícito, inclusive quando emprega uma forma atípica para apresentar a operação como menos tributada. Fonte: Manual de direito tributário - 9ed; Sabbag, Eduardo; cap. 16. - P: O que é fato gerador?
R: É a ocorrência concreta do fato previsto na norma como hipótese de incidência. Pode decorrer de um evento prolongado, como a propriedade de imóvel para IPTU, ou da reunião de vários eventos dentro de um período legal. - P: O que são obrigação, lançamento e crédito tributário?
R: A obrigação surge quando ocorre o fato previsto. O lançamento verifica esse acontecimento, determina a matéria tributável e calcula o tributo. Ele identifica o sujeito passivo e constitui o crédito conforme o procedimento aplicável. - P: Qual é a diferença entre competência e capacidade tributária ativa?
R: Competência tributária é o poder constitucional de instituir tributos. Capacidade ativa envolve arrecadar, fiscalizar e cobrar. A lei pode atribuir essas funções sem transferir o poder constitucional de criar o tributo. Fonte: Direito Tributário Esquematizado 10ª Edição; Ricardo Alexandre; cap. 17. - P: O curso explica contabilidade e tributação?
R: Sim. Registros contábeis podem auxiliar na mensuração da base tributável. O conteúdo mostra que o lucro apurado segundo regras societárias pode diferir do lucro tributável definido pela legislação. - P: O curso aborda o Simples Nacional?
R: A base apresenta aspectos do tratamento aplicável a microempresas e empresas de pequeno porte. Benefícios, limites de receita e valores de recolhimento dependem dos critérios legais vigentes. O curso não substitui a conferência da regra aplicável ao caso. - P: O curso cobre todas as mudanças tributárias de 2025?
R: Essa cobertura integral não pode ser confirmada com os dados fornecidos. A trilha oferece fundamentos tributários que ajudam a compreender mudanças, mas você deve consultar fontes vigentes para verificar alterações específicas de 2025. - P: O curso é grátis e oferece certificado?
R: A primeira matrícula é gratuita, e a trilha possui 240 horas. Depois da conclusão, o estudante recebe certificado digital com registro público verificável por QR Code. Como curso livre, ele não substitui graduação ou curso técnico.
Para expandir o que você aprendeu
A matrícula grátis vale para um curso — estes complementam a formação de Reforma Tributario.
Perguntas frequentes
O que se estuda em um curso de reforma tributária?
O curso organiza fundamentos, vocabulário tributário, prática guiada, exercícios e estudos de caso. A trilha também permite compreender conceitos como fato gerador, obrigação, lançamento, competência e responsabilidade tributária.
O curso de reforma tributária ajuda a entender Direito Tributário?
Sim, a trilha trabalha conceitos estruturais do Direito Tributário relacionados ao tema. A interpretação tributária pode combinar métodos literal, sistemático e teleológico, além de conhecimentos de Finanças, Economia e Contabilidade.
Curso de Direito Tributário e curso de reforma tributária são a mesma coisa?
Os temas se relacionam, mas a reforma tributária é tratada dentro de uma base mais ampla de conceitos jurídicos, financeiros e contábeis. A trilha reúne esses fundamentos para facilitar a compreensão das mudanças e de seus possíveis efeitos.
O curso aborda planejamento tributário e reforma tributária?
Sim, o planejamento tributário aparece como análise integrada de tributos, investimentos, fluxo de caixa, objetivos e mudanças nas circunstâncias. O conteúdo ressalta que decisões tributárias não devem ser examinadas isoladamente.
Qual é a diferença entre planejamento tributário e evasão fiscal?
O planejamento tributário busca economia fiscal por meios admitidos pelo ordenamento. A evasão ocorre quando o contribuinte oculta ou disfarça um fato gerador já ocorrido, sendo um mecanismo ilícito.
O que é fato gerador no Direito Tributário?
É a ocorrência concreta do fato previsto na norma como hipótese de incidência. Ele pode ser periódico simples, como a propriedade de imóvel para fins de IPTU, ou composto por vários eventos considerados em determinado período.
O que são obrigação, lançamento e crédito tributário?
A obrigação surge com a ocorrência concreta do fato previsto na norma. O lançamento verifica esse fato, determina a matéria tributável, calcula o tributo, identifica o sujeito passivo e constitui o crédito segundo as regras aplicáveis.
Qual é a diferença entre competência tributária e capacidade tributária ativa?
Competência tributária é o poder constitucional de instituir tributos. Capacidade tributária ativa corresponde ao exercício das funções de arrecadar, fiscalizar e cobrar, sem transferir o poder constitucional de criar o tributo.
O curso explica a relação entre contabilidade e tributação?
Sim, registros e conceitos contábeis podem auxiliar na mensuração da base tributável. O conteúdo diferencia o lucro apurado pelas regras societárias do lucro tributável definido pela legislação.
O curso aborda o Simples Nacional?
A base apresenta aspectos do tratamento tributário das microempresas e empresas de pequeno porte. Também explica que benefícios, limites de receita e valores de recolhimento dependem dos critérios e das regras aplicáveis.
O curso de reforma tributária 2025 cobre todas as mudanças daquele ano?
Essa expressão é uma forma de busca associada ao tema. O material fornecido apresenta fundamentos tributários, mas não permite afirmar que todas as alterações específicas de 2025 estejam contempladas.
O curso é grátis e oferece certificado?
A primeira matrícula é grátis, e a trilha tem carga horária de 240 horas. Após a conclusão, o estudante recebe certificado digital com registro público verificável por QR Code, que não substitui uma graduação.
Comece agora — a primeira matrícula é grátis
E-mail, código de confirmação, e o curso de Reforma Tributario já aparece liberado em Meus cursos. Sem cartão.
Garantir minha matrícula grátisNossos cursos são livres: servem para você aprender e comprovar o que sabe na teoria. Eles não valem como faculdade nem como curso técnico. Se você precisa de um certificado com chancela do MEC, dá para pedir pelo suporte, pagando uma taxa à parte.