Módulo 02Prática avançada
Negocios > Financas, Investimentos e Contabilidade · Matrícula grátis ativa
Curso de Gestão Financeira Pessoal Grátis Online com Certificado
TL;DR: O curso de gestão financeira pessoal grátis ensina você a registrar o dinheiro, avaliar escolhas e planejar objetivos futuros. Quem administra as próprias finanças acompanha entradas, gastos e compromissos. A primeira matrícula é gratuita, a modalidade é online e a carga informada corresponde a 240 horas.
- 240h de carga horária
- 1ª matrícula grátis
- Certificado com QR de verificação
- Certificado emitido é seu para sempre
O que você vai aprender
- Compreender os fundamentos de Gestão Financeira Pessoal e seus principais termos
- Identificar quando e como aplicar Gestão Financeira Pessoal em situações reais de estudo, trabalho ou projeto pessoal
- Seguir um cronograma organizado para evoluir com consistência
- Praticar com exercícios guiados, checklists e estudos de caso
- Reconhecer erros comuns e critérios de qualidade antes de avançar
- Construir um plano de continuidade após a conclusão da trilha
Válido só hoje · para alunos novosGrátis 1ª matrícula · sem cartãoComeçar grátis
O curso inteiro em uma página
Cada formação vem com mapa mental navegável do conteúdo — para revisar em minutos o que você estudou em horas.
Carregando o mapa mental…
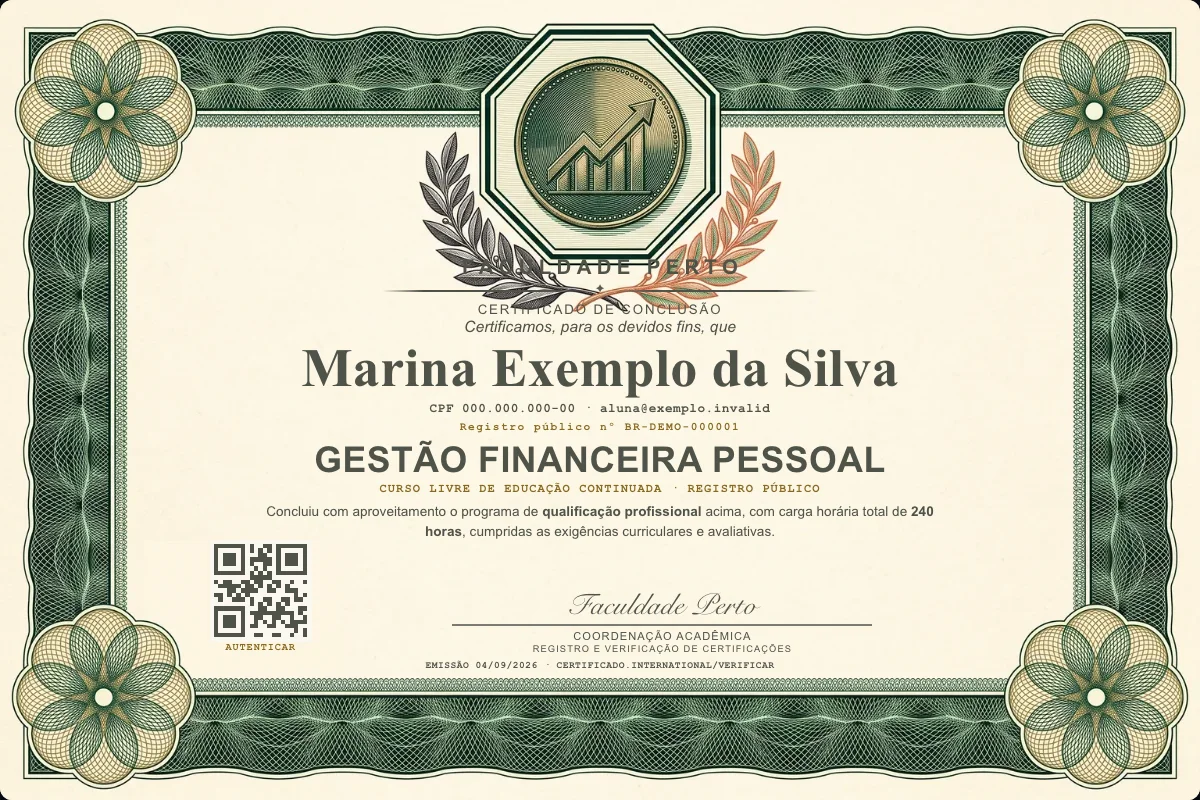
Certificados e documentos da formação
Ele é a credencial principal da formação. Título profissional, registro internacional, declaração de matrícula e proficiência internacional são documentos complementares, cada um com número próprio. Cada documento sai com número de registro público e QR Code de verificação.
Faculdade Perto
Conferimos o título de
Gestão Financeira Pessoal
por conclusão do programa de formação de 240 horas e aprovação nas avaliações
TIT-2026-000000título com registro público
Registro Profissional
Internacional
International Professional Registry
Nº de registro · Registry no.
REG-INTL-2026-000000
- Titular
- Nome do Aluno
- Título
- Gestão Financeira Pessoal
- Emissão
- DD/MM/AAAA
- Validade
- Vitalícia
registro público verificável · certificado.faculdadeperto.com/verificar
Declaração de matrícula
Emitida no ato da matrícula: comprova o vínculo com o curso desde o primeiro dia, com registro próprio e QR de verificação.
Validação internacional
O registro é público e verificável de qualquer país — a versão internacional acompanha o título profissional.
Seu curso, no seu ritmo
Sua primeira matrícula é gratuita. Acesse seus estudos pela área do aluno, no celular ou no computador.
- Conteúdo organizado
Encontre os materiais do curso em um só lugar.
- Estude onde preferir
Acesse a área do aluno pelo celular ou computador.
- Volte quando quiser
Entre novamente para continuar seus estudos.
O que é o curso de gestão financeira pessoal e o que faz quem administra as próprias finanças?
TL;DR: O curso de gestão financeira pessoal grátis ensina você a registrar o dinheiro, avaliar escolhas e planejar objetivos futuros. Quem administra as próprias finanças acompanha entradas, gastos e compromissos. A primeira matrícula é gratuita, a modalidade é online e a carga informada corresponde a 240 horas.
A gestão financeira pessoal reúne atividades diárias usadas para cuidar dos recursos disponíveis e buscar segurança no longo prazo. Na prática, você equilibra desejos com a realidade financeira, mede o efeito das parcelas e decide quanto pode reservar. O crédito pode antecipar uma compra, mas exige análise dos juros e das consequências futuras. Ter controle significa conhecer os compromissos antes de assumi-los. Fonte: The Complete Personal Finance Handbook, cap. 2; Personal Finance, cap. 11.
- Registrar recebimentos e a data em que o dinheiro fica disponível.
- Classificar gastos conforme sua função no orçamento.
- Relacionar ativos e passivos para calcular o patrimônio.
- Acompanhar dívidas, parcelas e custos do crédito.
- Definir objetivos compatíveis com a renda disponível.
- Criar uma reserva para despesas imprevistas.
Dois demonstrativos ajudam nessa tarefa. O balanço patrimonial relaciona ativos e passivos, enquanto a diferença entre ambos forma o patrimônio líquido. A demonstração de fluxo de caixa resume recebimentos e pagamentos de um período, revelando como a renda foi usada. Esses registros transformam uma impressão vaga em dados que você consegue revisar. O curso usa essa base para ligar conceitos financeiros a exercícios guiados e a um plano de continuidade. Fonte: Personal Finance, cap. 11; dossiê do curso.
Para quem é o curso de gestão financeira pessoal?
O curso é indicado para você quando falta clareza sobre o próprio dinheiro ou quando uma decisão de consumo costuma gerar dúvida. Ele atende pessoas que desejam organizar gastos, dívidas e reservas com critérios práticos. A proposta parte da vida financeira pessoal, sem exigir que o aluno exerça uma profissão regulamentada.
Há 6 sinais práticos de que o conteúdo pode ser útil. Eles aparecem quando você não enxerga todos os recebimentos e compromissos, usa crédito sem calcular juros ou confunde a criação de sobras com a escolha de investimentos. O curso também atende quem define prioridades vagas, deixa imprevistos fora do planejamento ou decide sob forte influência do medo. Reconhecer um desses sinais permite escolher os exercícios mais próximos da sua realidade. Fonte: dossiê do curso.
- Você precisa montar um orçamento que reflita sua renda real.
- As parcelas ocupam espaço no mês sem uma visão do custo total.
- Seus objetivos ainda não possuem prazo ou valor definido.
- A reserva de emergência costuma ser adiada.
- As escolhas de investimento ignoram o momento de usar o dinheiro.
- Uma queda de renda deixaria o planejamento sem resposta.
Idade, renda, tamanho da família e condições econômicas influenciam uma decisão financeira. Crenças pessoais também alteram a forma como cada pessoa interpreta risco ou segurança. Por isso, duas pessoas com valores iguais podem escolher caminhos diferentes sem que uma fórmula universal resolva o caso. Você deve adaptar os exercícios à sua situação e revisar as premissas quando a renda ou os juros mudarem. Fonte: Personal Finance, cap. 7.
P: O curso é online?
R: Sim. A modalidade informada é online, com conteúdo organizado em módulos, exercícios guiados e um plano de continuidade após a conclusão. A documentação não apresenta opção presencial, datas de turmas físicas ou atividades em sala. Considere essa limitação antes de efetuar a 1ª matrícula. Fonte: dossiê do curso.
Como funciona a matrícula grátis?
A primeira matrícula é grátis de verdade: você não paga para ingressar pela primeira vez neste curso. A oferta informada inclui acesso à formação online e, após a conclusão, direito ao certificado digital de 240 horas. O dossiê não associa essa gratuidade a parceiro externo ou a uma condição escondida.
- Confirme que esta será sua 1ª matrícula no curso, pois a condição gratuita foi declarada especificamente para esse ingresso.
- Confira o nome da formação, a modalidade online e a carga de 240 horas antes de avançar.
- Formalize a matrícula na página do curso usando os dados solicitados pela própria plataforma.
- Guarde a confirmação recebida e verifique se o conteúdo foi liberado em sua área de estudo.
- Conclua os módulos e as atividades exigidas para obter o direito ao certificado digital informado.
A expressão grátis significa sem asterisco escondido quanto à 1ª matrícula. O material fornecido, porém, não descreve preços para uma nova matrícula, serviços opcionais ou situações posteriores. Também não informa telas, prazo de liberação ou documentos cadastrais exigidos pelo sistema. Se a interface apresentar alguma cobrança antes da confirmação, interrompa o processo e confira se você abriu a oferta correta. Essa verificação evita aceitar uma condição diferente da documentada. Fonte: dossiê do curso.
A matrícula gratuita não muda o esforço necessário para estudar 240 horas. Você precisará reservar períodos compatíveis com sua rotina e realizar os exercícios de aplicação. O aprendizado pode envolver números da sua vida financeira, por isso use dados próprios com cuidado e evite inserir informações sensíveis em locais públicos. Um registro mensal separado já permite praticar orçamento e fluxo de caixa sem expor contas completas.
P: Existe alguma pegadinha?
R: A condição informada é objetiva: a 1ª matrícula é gratuita. Não há no dossiê uma cobrança escondida vinculada ao ingresso inicial, mas também não foram detalhados eventuais serviços opcionais ou matrículas posteriores. Leia a confirmação exibida pela plataforma antes de finalizar o cadastro. Fonte: dossiê do curso.
O que você aprende no curso de gestão financeira pessoal grátis?
Você aprende a transformar informações dispersas em um plano financeiro que possa ser acompanhado. A grade aborda orçamento, patrimônio e fluxo de caixa, além de decisões sobre crédito ou investimento. São 8 blocos de estudo conectados por exercícios guiados, análise de erros comuns e revisão dos objetivos após a conclusão.
- Controle financeiro: registrar entradas, pagamentos e datas para visualizar o movimento do dinheiro.
- Orçamento: comparar renda disponível com despesas e ajustar escolhas quando houver desequilíbrio.
- Balanço pessoal: relacionar ativos e passivos para encontrar o patrimônio líquido.
- Fluxo de caixa: resumir recebimentos e pagamentos de um período para reconhecer padrões.
- Crédito: avaliar necessidade, capacidade de pagamento, juros e efeito das parcelas.
- Poupança: criar sobras de recursos antes de escolher onde mantê-las.
- Investimentos: relacionar objetivo, prazo e risco ao uso futuro do dinheiro.
- Comportamento: identificar medo, otimismo e expectativas irreais durante uma decisão.
Um conceito central é o custo de oportunidade, que representa o valor da alternativa abandonada. Quando você assume parcelas para usar um bem agora, deixa menos recursos para outros objetivos presentes ou futuros. A mesma lógica aparece ao reduzir o consumo atual para investir. O exercício útil consiste em registrar o benefício escolhido e aquilo que será adiado. Essa comparação torna explícito um custo que raramente aparece no preço da compra. Fonte: Personal Finance, caps. 7 e 24.
Poupar e investir ocupam etapas diferentes. Poupar cria uma sobra, enquanto investir direciona essa reserva para buscar multiplicação conforme objetivo e prazo. A inflação também precisa entrar na análise, pois altera o poder de compra ao longo do tempo. Cada alternativa está sujeita a mudanças em seu mercado, então resultados anteriores não fornecem garantia. Você aprende a acompanhar informações pertinentes sem tratar uma fórmula histórica como instrução universal. Fonte: Como organizar sua vida financeira, cap. 15; The Psychology of Money, cap. 16.
O conteúdo ainda aborda a qualidade de uma decisão diante do risco. Um resultado ruim pode ocorrer mesmo após uma escolha baseada em probabilidade favorável. Você deve separar o processo usado para decidir do desfecho observado, pois sorte e condições externas também afetam o resultado. Essa distinção reduz correções impulsivas depois de uma única perda. Fonte: The Psychology of Money, cap. 6.
P: O que se aprende?
R: Você estuda controle do dinheiro, orçamento e fluxo de caixa, com aplicações em crédito ou investimento. A trilha também trata do efeito das emoções, do risco e do custo de oportunidade. Os exercícios conectam os conceitos a escolhas que podem ser revistas com dados. Fonte: dossiê do curso.
Como aplicar as técnicas de gestão financeira pessoal?
Comece com um diagnóstico em 7 etapas, usando dados de um período definido e objetivos que possam ser verificados. Depois, transforme cada problema encontrado em uma ação com prazo. O método combina balanço pessoal, fluxo de caixa e revisão de hábitos, sem depender de uma expectativa fixa sobre renda futura.
- Escolha um período e reúna os recebimentos e pagamentos correspondentes.
- Monte o balanço pessoal, separando ativos de passivos e calculando a diferença.
- Crie uma demonstração de fluxo de caixa para identificar padrões de entrada e saída.
- Defina objetivos com valor, prazo e prioridade compatíveis com sua situação.
- Teste alternativas como reduzir despesas ou buscar aumento de renda.
- Simule uma queda de renda e ajuste o orçamento para esse evento.
- Faça uma revisão mensal das premissas e registre por que cada mudança ocorreu.
Para avaliar uma dívida, verifique se você deseja o bem, precisa dele e consegue assumir o compromisso. Solicite a simulação de todas as parcelas e dos custos antes de comparar alternativas. O Custo Efetivo Total reúne juros e custos acessórios, como tarifas ou seguros, e ajuda a medir o fluxo de quitação. A decisão deve caber no orçamento mesmo quando outra despesa prevista vencer no mesmo período. Fonte: Como organizar sua vida financeira, cap. 12.
O ponto fraco desse método aparece quando os registros estão incompletos ou as projeções são tratadas como certezas. Uma renda esperada pode não chegar, e uma despesa imprevista pode consumir a sobra planejada. Use cenários para testar a resistência do plano e mantenha uma reserva destinada a contingências. Prioridades específicas também facilitam cortes quando uma revisão revela desequilíbrio. Fonte: Personal Finance, cap. 7.
Ferramentas digitais podem registrar categorias, acompanhar pagamentos compensados e gerar tabelas úteis ao orçamento. Ainda assim, o aplicativo precisa refletir suas decisões, pois uma classificação automática pode esconder uma compra incomum. Compare recursos antes de adotar uma ferramenta e confira os lançamentos. Um exercício de 31 dias já permite observar padrões sem transformar a coleta de dados em uma tarefa permanente. Fonte: The Complete Personal Finance Handbook, cap. 3; Personal Finance, cap. 11.
Quais fatos e mudanças históricas ajudam a entender a área?
As práticas atuais de poupança, investimento e aposentadoria são historicamente recentes diante da longa trajetória do dinheiro. Instrumentos financeiros e formas de financiamento mudaram em poucas décadas. Por isso, uma regra baseada em período curto pode perder utilidade quando instituições, alternativas disponíveis ou condições econômicas se alteram. Fonte: The Psychology of Money, caps. 5 e 16.
O comportamento pesa tanto quanto o conhecimento técnico. Pessoas com alta capacidade intelectual podem sofrer prejuízos quando não controlam emoções, enquanto hábitos consistentes ajudam pessoas comuns a acumular patrimônio. Decisões financeiras recebem influência de experiências passadas e sentimentos como medo ou otimismo. Isso explica por que uma planilha correta pode ser abandonada durante uma crise. O plano precisa ser executável também quando a pressão aumenta. Fonte: The Psychology of Money, cap. 4.
A vida financeira pode ser observada em 3 fases. Na acumulação, poupar ocupa posição central; na gestão, a seleção e o acompanhamento dos investimentos ganham peso; na aposentadoria, os ativos passam a financiar retiradas. Anos de baixa rentabilidade combinados com saques podem encurtar a duração da carteira. A interpretação depende da situação individual e não fornece um roteiro automático para cada idade. Fonte: The Complete Personal Finance Handbook, cap. 9.
A digitalização também ampliou a concorrência profissional além dos mercados locais em diferentes áreas. Inteligência isolada oferece vantagem menos confiável quando muitas pessoas concorrentes apresentam capacidade semelhante. Para suas finanças, isso significa que renda e estabilidade profissional podem receber pressões externas difíceis de controlar. Um plano de continuidade deve prever atualização de competências e possíveis variações de receita, sem presumir crescimento constante. Fonte: The Psychology of Money, cap. 14.
P: Matemática resolve tudo?
R: Não. Cálculos ajudam a medir juros, prazos e fluxos, mas a execução também depende de emoções e hábitos. O avanço das técnicas financeiras não garante escolhas adequadas. Você precisa considerar sua tolerância ao risco e a capacidade de manter o plano durante períodos difíceis. Fonte: The Psychology of Money, caps. 4 e 15.
Quanto ganha quem administra as próprias finanças?
Administrar as próprias finanças não possui uma faixa salarial específica no Brasil, pois essa atividade descreve o cuidado com o próprio dinheiro. Portanto, não há remuneração própria a informar. Quando a pessoa exerce outra função profissional, seus ganhos variam conforme cargo, experiência, região e vínculo de trabalho. Fonte: dossiê do curso.
A resposta honesta é sem salário próprio para essa atividade pessoal. O benefício esperado aparece na qualidade das decisões, na visibilidade do orçamento e na prevenção de compromissos incompatíveis com a renda. Esses efeitos não equivalem a um pagamento mensal e não permitem prometer economia fixa. Organizar as finanças exige tempo, cujo valor deve ser comparado à segurança buscada e aos demais usos possíveis desse período. Fonte: Como organizar sua vida financeira, cap. 6.
| Fator | Como afeta a renda profissional | O que observar |
|---|---|---|
| Função exercida | Cargos diferentes possuem responsabilidades distintas | Descrição real do trabalho |
| Experiência | A trajetória pode alterar acesso a funções e remuneração | Tempo e resultados comprováveis |
| Região | Mercados locais podem apresentar condições diferentes | Local de trabalho ou contratação remota |
| Vínculo | Emprego e trabalho independente seguem estruturas próprias | Receita, custos e previsibilidade |
| Condições econômicas | Juros e inflação influenciam empresas e famílias | Poder de compra da renda |
| Situação pessoal | Necessidades mudam quanto da renda fica disponível | Orçamento familiar efetivo |
A tabela reúne 6 fatores que ajudam a interpretar uma renda, mas não produz estimativa salarial. Mesmo duas pessoas com o mesmo recebimento podem ter capacidades diferentes para poupar, pois despesas e compromissos variam. Você deve comparar a renda líquida disponível com seus objetivos e revisar o cálculo quando houver mudança relevante. Evite converter o certificado do curso em promessa de contratação ou aumento automático.
P: O curso aumenta salário?
R: O dossiê não promete aumento salarial. O conteúdo pode melhorar a forma como você organiza o dinheiro recebido, mas a remuneração continua ligada à função exercida e às condições de trabalho. Use o aprendizado para avaliar escolhas pessoais, sem projetar retorno profissional garantido. Fonte: dossiê do curso.
Quanto custa e por que o curso é grátis?
A condição confirmada é R$ 0 na 1ª matrícula deste curso. Isso cobre o ingresso inicial na formação online conforme a oferta fornecida. O dossiê não explica a razão operacional da gratuidade, então seria incorreto atribuí-la a patrocínio, publicidade ou qualquer entidade externa. Fonte: dossiê do curso.
A gratuidade confirmada deve ser interpretada pelo seu alcance exato. Ela informa o custo da primeira matrícula, mas não apresenta uma tabela para serviços opcionais ou novo ingresso. A carga de 240 horas e o direito ao certificado digital após a conclusão fazem parte das condições descritas. Antes de confirmar, confira se o resumo exibido corresponde ao mesmo curso e preserva o valor gratuito. Fonte: dossiê do curso.
- Custo conhecido: primeira matrícula gratuita.
- Modalidade conhecida: estudo online.
- Carga conhecida: 240 horas.
- Entrega conhecida após a conclusão: certificado digital com registro público e QR Code.
- Motivo comercial da gratuidade: não informado.
- Preço de serviços opcionais ou matrícula posterior: não informado.
A ausência de preço na primeira matrícula também não elimina o custo de oportunidade do seu tempo. Se você reservar 7 períodos semanais para estudar, outras atividades disputarão essas horas. Organize uma rotina que possa ser mantida e revise o plano quando a carga ficar incompatível com trabalho ou família. Essa conta ajuda você a concluir a formação sem transformar o acesso gratuito em conteúdo abandonado.
P: O curso é gratuito?
R: Sim, a primeira matrícula é gratuita de verdade. A informação inclui o ingresso inicial, a modalidade online e o direito ao certificado digital depois da conclusão. O material não detalha valores de opções adicionais ou de uma matrícula futura, por isso confira qualquer oferta diferente. Fonte: dossiê do curso.
Quais são as limitações do curso e para quem ele não serve?
Esta formação é um curso livre e não substitui graduação ou curso técnico. Curso livre não exige reconhecimento do MEC. Ela também não serve como promessa de renda, autorização para exercer atividade regulamentada ou substituição de orientação individual em decisões financeiras de alto impacto. Fonte: dossiê do curso.
O curso não serve para quem procura atendimento personalizado sobre impostos, disputas de cobrança ou seleção de uma aplicação específica. Regras tributárias e mecanismos de contestação dependem da jurisdição aplicável. Exemplos dos Estados Unidos, como Roth IRA ou Fair Credit Billing Act, não devem ser transportados automaticamente para o Brasil. A trilha oferece uma base educacional, enquanto casos com consequências legais exigem conferência das regras locais e suporte qualificado. Fonte: The Complete Personal Finance Handbook, caps. 18 e 26; Personal Finance, cap. 15.
- Quem busca formação de nível superior precisa escolher uma graduação adequada.
- Quem precisa de habilitação técnica deve verificar os requisitos da atividade pretendida.
- Quem enfrenta uma urgência jurídica deve procurar atendimento aplicável ao caso.
- Quem deseja recomendação individual de investimento precisa de análise compatível com seus objetivos.
- Quem espera retorno garantido encontrará uma limitação essencial: todo investimento envolve incerteza.
Outra limitação envolve os próprios dados usados nos exercícios. Projeções de renda, inflação ou retorno podem falhar, e uma sequência de resultados ruins pode alterar o plano. Uma estratégia matematicamente atraente ainda pode ser emocionalmente impossível de sustentar depois de uma perda extrema. Teste premissas conservadoras e preserve recursos necessários antes de assumir risco relevante. Fonte: Personal Finance, cap. 7; The Psychology of Money, caps. 7 e 15.
A documentação também não identifica vínculo com órgão regulador ou entidade externa específica. Isso preserva a distinção entre conteúdo educacional e credencial profissional. O certificado registra a conclusão de 240 horas, mas não substitui graduação nem comprova habilitação regulamentada. Você deve avaliar o documento conforme a finalidade concreta para a qual pretende apresentá-lo. Fonte: dossiê do curso.
P: Precisa de reconhecimento MEC?
R: Curso livre não exige reconhecimento do MEC. A formação registra a conclusão de uma atividade educacional e não substitui graduação ou curso técnico. Se sua finalidade depender de habilitação regulamentada, consulte os requisitos próprios dessa atividade antes de usar o certificado. Fonte: dossiê do curso.
O certificado inclui crachá digital e registro profissional?
A conclusão dá direito a um certificado digital de 240 horas, com registro público e verificação por QR Code. O dossiê não confirma crachá digital nem registro profissional. Portanto, conte apenas com os recursos documentados e não interprete o certificado como habilitação para uma atividade regulamentada. Fonte: dossiê do curso.
O documento registra que você concluiu a formação com carga de 240 horas. O registro público permite consultar a existência do certificado, enquanto o QR Code oferece um caminho de verificação. Esses mecanismos ajudam quem recebe o arquivo a conferir sua autenticidade. Eles não alteram a natureza livre do curso e não criam vínculo com um conselho ou órgão regulador.
- Formato confirmado: certificado digital.
- Carga registrada: 240 horas.
- Consulta confirmada: registro público.
- Mecanismo de verificação: QR Code.
- Crachá digital: não informado no material.
- Registro profissional: não informado no material.
Ao apresentar o certificado, descreva sua finalidade com precisão: comprovar a conclusão do curso. Evite atribuir ao documento uma competência que a documentação não declara. Se uma empresa ou instituição tiver regras próprias para aceitar cursos livres, verifique essas condições antes de contar as horas. A consulta pública e o QR Code demonstram autenticidade, mas a decisão de aceitar o documento pertence a quem o avalia.
P: Como verificar o certificado?
R: Use o QR Code do certificado para acessar a verificação correspondente e confira o registro público. Compare o nome do curso e a carga de 240 horas com o arquivo recebido. O dossiê confirma esses dois mecanismos, mas não descreve uma consulta por crachá digital. Fonte: dossiê do curso.
Como emitir o certificado, a versão em inglês e a declaração de matrícula?
A emissão confirmada abrange o certificado digital depois da conclusão do curso. A documentação informa registro público e verificação por QR Code, mas não fornece procedimento para versão em inglês ou declaração de matrícula. Trate esses dois documentos como recursos não confirmados até que a própria plataforma apresente instruções específicas.
- Conclua os módulos e as atividades exigidas pela formação de 240 horas.
- Acesse a área de conclusão disponibilizada pela plataforma e procure a opção referente ao certificado digital.
- Confira seus dados e o nome do curso antes de guardar o arquivo emitido.
- Teste o QR Code e compare as informações exibidas no registro público.
- Para versão em inglês ou declaração de matrícula, consulte os canais mostrados na plataforma, pois o dossiê não informa disponibilidade, prazo ou procedimento.
Essas 5 verificações separam o que está documentado daquilo que ainda precisa de confirmação. O direito ao certificado aparece após a conclusão, então matrícula e emissão representam momentos diferentes. A declaração de matrícula, se existir, teria outra finalidade e não deve ser presumida a partir do certificado. O mesmo cuidado vale para uma tradução ou versão em inglês, pois o material não confirma esse serviço. Fonte: dossiê do curso.
Guarde o arquivo digital em local acessível e preserve o QR Code legível. Ao compartilhar, confira se o documento contém apenas os dados que você pretende apresentar. O registro público facilita a validação por terceiros, mas você ainda deve revisar qualquer divergência antes do envio. Se houver erro em nome ou carga horária, use somente o suporte indicado dentro da plataforma, já que nenhum canal específico foi fornecido no dossiê.
P: Há versão em inglês?
R: A documentação fornecida não confirma uma versão em inglês. Ela também não detalha a emissão de declaração de matrícula. O recurso assegurado é o certificado digital de 240 horas após a conclusão, acompanhado de registro público e QR Code para verificação. Fonte: dossiê do curso.
Quais cursos complementares expandem este aprendizado?
Depois da base pessoal, 3 cursos complementares podem aprofundar temas específicos. Análise de crédito amplia a leitura da capacidade de pagamento; análise de investimentos desenvolve critérios ligados a prazo e risco; análise financeira reforça a interpretação do fluxo de caixa. Escolha conforme a lacuna encontrada nos seus exercícios. Fonte: dossiê do curso.
- Se dívidas e histórico financeiro concentram suas dúvidas, avance para Análise de crédito. O curso aprofunda risco de crédito e capacidade de pagamento.
- Se você já cria sobras e precisa avaliar onde direcioná-las, considere Análise de investimentos. A formação expande o estudo de objetivos, prazos e acompanhamento das aplicações.
- Se o desafio está em interpretar recebimentos e pagamentos, siga para Análise financeira. O conteúdo complementa a leitura de ativos, passivos e fluxo de caixa.
A ordem pode acompanhar o problema que apareceu no seu diagnóstico. Uma pessoa com parcelas difíceis de comparar tende a aproveitar primeiro a análise de crédito. Quem já possui orçamento equilibrado pode encontrar mais utilidade no estudo dos investimentos. A análise financeira ajuda quando os registros existem, mas ainda não produzem uma leitura clara sobre a evolução do patrimônio. Essa escolha por lacuna evita acumular conteúdo sem aplicação.
Antes de estudar investimentos, defina quando o dinheiro será usado e qual perda você conseguiria suportar. Um ativo pode ter avaliações diferentes para pessoas com objetivos e horizontes distintos. Acompanhe informações pertinentes ao tipo de aplicação, como preços de mercado ou indicadores econômicos, sem presumir que elas garantam retorno. Cada mercado pode sofrer mudanças e contrações. Fonte: The Psychology of Money, cap. 20; Como organizar sua vida financeira, cap. 15.
O curso de crédito também ajuda a entender a função dos birôs, que reúnem dados usados na avaliação do histórico financeiro. Um indicador de risco oferece uma fotografia da probabilidade de pagamento conforme os dados disponíveis, sem resumir toda a situação de uma pessoa. Exemplos estrangeiros citados nas referências pertencem a outros sistemas e não devem ser aplicados automaticamente ao Brasil. Fonte: The Complete Personal Finance Handbook, cap. 26.
Use o plano de continuidade para escolher apenas 1 próximo curso por vez. Registre o problema que deseja resolver e o resultado observável esperado, como comparar corretamente o custo de um financiamento. Após estudar, repita o diagnóstico e verifique se a decisão ficou mais fundamentada. Essa sequência mantém o aprendizado ligado à sua vida financeira e reduz a chance de consumir módulos sem executar as práticas.
Para expandir o que você aprendeu
A matrícula grátis vale para um curso — estes complementam a formação de Gestão Financeira Pessoal.
Perguntas frequentes
O que é um curso de gestão financeira pessoal?
É uma formação voltada à administração do dinheiro, ao controle de gastos e à definição de objetivos financeiros. O conteúdo ajuda a relacionar escolhas presentes com necessidades e compromissos futuros.
O curso de gestão financeira pessoal é gratuito?
A primeira matrícula é grátis, de verdade. A conclusão dá direito a certificado digital de 240 horas, com registro público e verificação por QR Code.
O curso de gestão financeira pessoal gratuito é online?
Sim, a modalidade informada é online. O material é organizado em módulos, exercícios guiados e um plano de continuidade após a conclusão.
Como funciona o curso de gestão financeira pessoal online?
A trilha reúne conceitos, aplicação prática, critérios de qualidade e erros comuns a evitar. Os exercícios podem envolver orçamento, balanço patrimonial pessoal, fluxo de caixa e revisão de hábitos financeiros.
Existe opção presencial para este curso?
A ementa fornecida apresenta somente a modalidade online. Não há informação sobre turmas ou atividades presenciais.
Para quem serve um curso de gestão financeira pessoal?
Serve para quem deseja controlar melhor o próprio dinheiro e avaliar decisões com mais técnica. Pode ajudar pessoas que precisam organizar gastos, dívidas, poupança, investimentos e objetivos futuros.
Este curso é vinculado a um órgão regulador específico?
O material fornecido não informa vínculo com qualquer órgão regulador. A proposta descrita é educacional e não substitui formação regulamentada quando a área exigir.
O curso é oferecido por uma entidade específica de apoio empresarial?
A base apresentada não identifica vínculo com uma entidade externa específica. A análise da página deve considerar a ementa, a carga horária e as condições de matrícula informadas.
O que se aprende em um curso sobre gestão financeira pessoal?
O conteúdo aborda controle financeiro, orçamento, fluxo de caixa, ativos, passivos, crédito, poupança, investimentos e objetivos. Também discute emoções, risco, custo de oportunidade e erros frequentes nas decisões.
Qual é a carga horária e como funciona o certificado?
O curso possui carga horária de 240 horas. Após a conclusão, há direito a certificado digital com registro público e verificação por QR Code.
Qual é a diferença entre poupar e investir?
Poupar significa criar sobras de recursos, enquanto investir significa direcionar reservas para buscar sua multiplicação. A escolha precisa considerar objetivos, prazo, inflação e os riscos de cada alternativa.
O curso ajuda a tomar decisões sobre dívidas e crédito?
O conteúdo oferece critérios para avaliar necessidade, capacidade de pagamento, juros e consequências de um compromisso financeiro. Antes de contratar financiamento, é importante comparar parcelas, custos totais e impacto no orçamento.
Comece agora — a primeira matrícula é grátis
E-mail, código de confirmação, e o curso de Gestão Financeira Pessoal já aparece liberado em Meus cursos. Sem cartão.
Garantir minha matrícula grátisNossos cursos são livres: servem para você aprender e comprovar o que sabe na teoria. Eles não valem como faculdade nem como curso técnico. Se você precisa de um certificado com chancela do MEC, dá para pedir pelo suporte, pagando uma taxa à parte.