Módulo 02Prática avançada
Negocios > Financas, Investimentos e Contabilidade · Matrícula grátis ativa
Curso de Finanças Pessoais Grátis Online com Certificado
Um curso de finanças pessoais grátis ensina você a organizar a obtenção, a proteção e o uso do dinheiro por meio de um plano estruturado. O profissional de finanças pessoais estuda decisões sobre crédito, investimentos e proteção patrimonial. Nesta formação online, a trilha soma 240 horas.
- 240h de carga horária
- 1ª matrícula grátis
- Certificado com QR de verificação
- Certificado emitido é seu para sempre
O que você vai aprender
- Compreender os fundamentos de Finanças Pessoais e seus principais termos
- Identificar quando e como aplicar Finanças Pessoais em situações reais de estudo, trabalho ou projeto pessoal
- Seguir um cronograma organizado para evoluir com consistência
- Praticar com exercícios guiados, checklists e estudos de caso
- Reconhecer erros comuns e critérios de qualidade antes de avançar
- Construir um plano de continuidade após a conclusão da trilha
Válido só hoje · para alunos novosGrátis 1ª matrícula · sem cartãoComeçar grátis
O curso inteiro em uma página
Cada formação vem com mapa mental navegável do conteúdo — para revisar em minutos o que você estudou em horas.
Carregando o mapa mental…
Certificados e documentos da formação
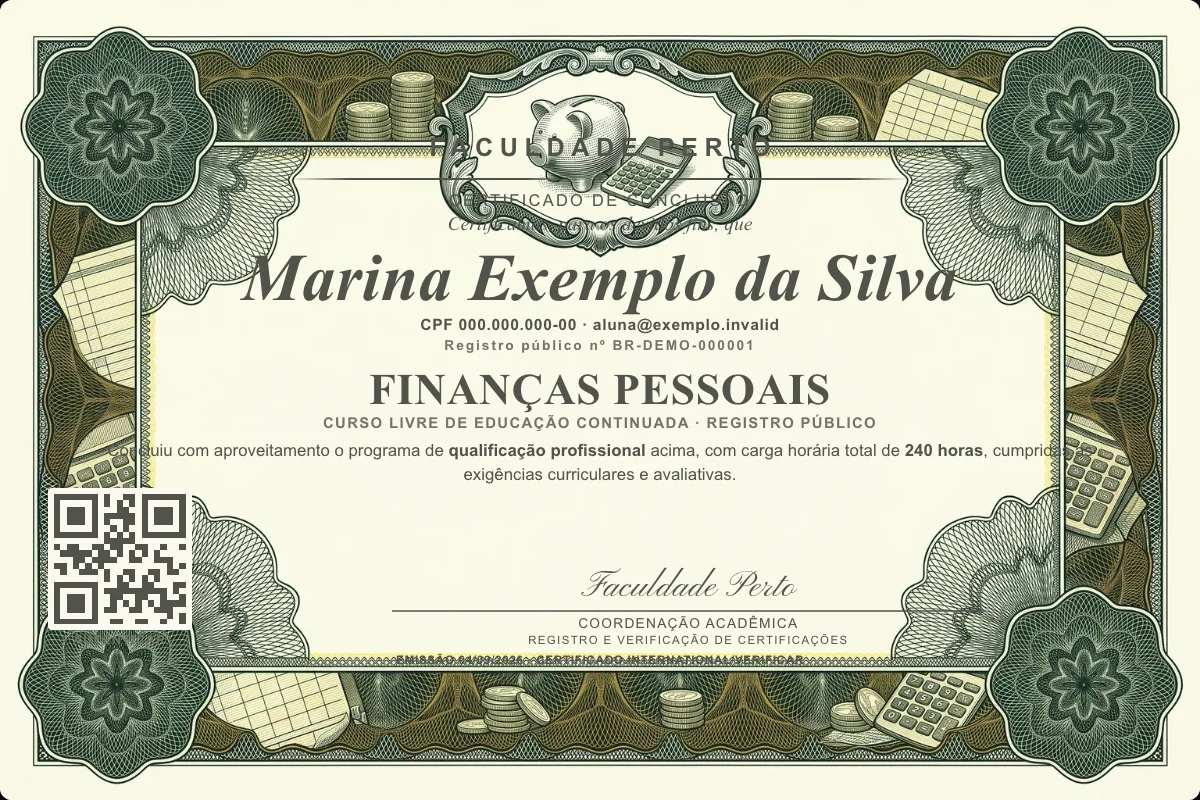
Ele é a credencial principal da formação. Título profissional, registro internacional, declaração de matrícula e proficiência internacional são documentos complementares, cada um com número próprio. Cada documento sai com número de registro público e QR Code de verificação.
Faculdade Perto
Conferimos o título de
Finanças Pessoais
por conclusão do programa de formação de 240 horas e aprovação nas avaliações
TIT-2026-000000título com registro público
Registro Profissional
Internacional
International Professional Registry
Nº de registro · Registry no.
REG-INTL-2026-000000
- Titular
- Nome do Aluno
- Título
- Finanças Pessoais
- Emissão
- DD/MM/AAAA
- Validade
- Vitalícia
registro público verificável · certificado.faculdadeperto.com/verificar
Declaração de matrícula
Emitida no ato da matrícula: comprova o vínculo com o curso desde o primeiro dia, com registro próprio e QR de verificação.
Validação internacional
O registro é público e verificável de qualquer país — a versão internacional acompanha o título profissional.
Seu curso, no seu ritmo
Sua primeira matrícula é gratuita. Acesse seus estudos pela área do aluno, no celular ou no computador.
- Conteúdo organizado
Encontre os materiais do curso em um só lugar.
- Estude onde preferir
Acesse a área do aluno pelo celular ou computador.
- Volte quando quiser
Entre novamente para continuar seus estudos.
O que faz o profissional de finanças pessoais no curso de finanças pessoais?
Um curso de finanças pessoais grátis ensina você a organizar a obtenção, a proteção e o uso do dinheiro por meio de um plano estruturado. O profissional de finanças pessoais estuda decisões sobre crédito, investimentos e proteção patrimonial. Nesta formação online, a trilha soma 240 horas.
O planejamento financeiro pessoal coordena escolhas que costumam ser tratadas separadamente. Ele considera como os recursos entram, quais riscos precisam de proteção e como o dinheiro será utilizado. Situação de vida, valores pessoais e condições econômicas formam 3 grupos de fatores que alteram essas escolhas. Idade, renda, composição familiar, juros e inflação podem mudar hábitos de consumo ou poupança. Por isso, o profissional analisa o contexto antes de propor um plano ou explicar alternativas. Fonte: Personal Finance, cap. 7.
O campo de finanças pessoais inclui investimentos, seguros, imóveis, tributação, planejamento sucessório e educação financeira. Essa amplitude exige estudo coordenado, pois uma decisão de crédito pode afetar a capacidade de poupar ou assumir riscos. A formação apresenta uma base para examinar essas relações com método. Ela também ajuda você a separar evidências de opiniões influenciadas por modismos. O trabalho responsável respeita limites técnicos, éticos e legais, sem prometer resultados financeiros. Fonte: Personal Finance, cap. 1.
- Levantar objetivos, recursos disponíveis e condições econômicas relevantes.
- Comparar o custo total de diferentes formas de crédito.
- Examinar riscos, custos, preço e valor em decisões de investimento.
- Identificar vieses que podem distorcer julgamentos financeiros.
- Revisar decisões com checklists e registros verificáveis.
A formação fornece base educacional para essas atividades, mas não concede autorização automática para serviços regulados. Áreas profissionais ligadas a finanças podem envolver avaliação de riscos, contabilidade, corretagem, economia ou tributação. Cada função possui responsabilidades próprias e pode exigir formação adicional. Seu plano de carreira deve considerar experiência, requisitos da vaga e regras aplicáveis à atividade escolhida. Formação e atuação precisam ser avaliadas separadamente. Fonte: Personal Finance, cap. 9.
Para quem é o curso de finanças pessoais?
O curso atende quem deseja organizar decisões financeiras, compreender crédito e estudar investimentos com uma sequência definida. Ele também pode ajudar iniciantes que percebem lacunas entre teoria e prática. A trilha de 240 horas parte de fundamentos e usa revisão orientada para consolidar o aprendizado.
A formação pode ser útil para quem administra o próprio orçamento, conversa sobre recursos em família ou pretende conhecer atividades profissionais ligadas a finanças. Casais podem usar os conceitos para discutir objetivos e decisões compartilhadas, embora o curso não ofereça aconselhamento individualizado. Adolescentes podem aproveitar fundamentos sobre consumo, poupança e planejamento. Porém, o material fornecido não determina faixa etária nem confirma condições específicas de matrícula para menores. Essa verificação deve ocorrer antes da inscrição, conforme a situação do estudante.
- Você tem dificuldade para transformar informações financeiras dispersas em um plano.
- Você compara parcelas, mas ainda não calcula todos os encargos do crédito.
- Você quer avaliar investimentos além de símbolos ou movimentos rápidos de preço.
- Você percebe que emoções influenciam decisões sobre consumo ou risco.
- Você busca uma formação online com módulos sequenciais e certificado verificável.
O curso também serve a quem deseja revisar conhecimentos fragmentados. Pesquisas relatadas na literatura mostram uma dificuldade concreta: somente metade das pessoas que consideravam suas habilidades matemáticas avançadas calculou corretamente juros e inflação. Isso indica que autoconfiança e desempenho podem divergir. Regras práticas, perguntas de diagnóstico e checklists ajudam a reduzir esse intervalo. Ainda assim, estudo orientado não substitui análise individual quando a decisão envolve patrimônio relevante ou obrigação regulada. Fonte: Routledge Handbook of Behavioral Economics, cap. 14.
Você aproveitará melhor a trilha se reservar tempo para exercícios e revisão. O valor percebido de uma atividade pode alterar quanto esforço uma pessoa decide investir nela, mesmo sem mudança nas recompensas externas. Portanto, relacione cada módulo a uma decisão real que você precisa compreender. Isso dá função prática às 240 horas e facilita a identificação de dúvidas. O curso perde utilidade para quem procura somente uma resposta pronta, sem examinar premissas ou registrar o raciocínio. Fonte: Routledge Handbook of Behavioral Economics, cap. 34.
Como funciona a matrícula grátis?
A primeira matrícula é grátis, de verdade: você não paga para iniciar esta primeira inscrição no curso. A oferta apresentada reúne 240 horas de formação online e certificado digital verificável por QR Code. Se uma cobrança aparecer nessa etapa, interrompa o processo e confira as condições exibidas.
- Confirme que esta será sua primeira matrícula, pois a gratuidade informada está vinculada exatamente a essa condição.
- Revise o resumo do curso antes de prosseguir. Ele deve identificar Finanças Pessoais, a modalidade online e a carga de 240 horas.
- Use a opção de matrícula disponibilizada na página oficial. Não aceite uma troca silenciosa por outro curso ou serviço.
- Leia a confirmação gerada pela plataforma e verifique se o valor da primeira matrícula aparece como gratuito.
- Guarde a confirmação para consultar os dados da inscrição e acompanhar a trilha sequencial.
A palavra grátis se refere à primeira matrícula nesta formação. Ela não funciona como promessa de retorno financeiro, emprego ou valorização de investimentos. O dossiê também não informa preços para matrículas posteriores ou serviços diferentes. Por isso, trate qualquer oferta futura como uma decisão separada e confira suas condições antes de aceitá-la. Essa distinção elimina a principal dúvida sobre pegadinha: o acesso inicial descrito é gratuito, enquanto condições não documentadas nesta página permanecem sem afirmação.
A modalidade online permite estudar no próprio ritmo, mas os módulos seguem uma ordem planejada. Avançar sem revisar conceitos pode preservar dúvidas sobre crédito ou vieses comportamentais. Use os exercícios e checklists antes de marcar uma etapa como compreendida. A trilha combina conteúdo sequencial, prática orientada e revisão estruturada. Esses 4 componentes didáticos formam o método anunciado, enquanto seu aproveitamento depende do tempo dedicado ao estudo.
O que você aprende no curso de finanças pessoais grátis?
Você aprende a estruturar decisões sobre recursos, comparar crédito, analisar fundamentos de investimentos e reconhecer vieses comportamentais. A grade conecta esses temas por módulos sequenciais, prática orientada e revisão. Ao longo de 240 horas, os checklists ajudam você a verificar premissas antes de decidir.
- Planejamento financeiro: obtenção, proteção e uso coordenado dos recursos.
- Contexto pessoal e econômico: situação de vida, valores, juros, inflação e mudanças de renda.
- Crédito: juros, tarifas, seguros relacionados e taxas de avaliação.
- Investimentos: risco, custos, preço, valor econômico e fundamentos dos ativos.
- Comportamento: emoções, excesso de confiança, heurísticas e contabilidade mental.
- Aplicações: decisões sobre seguros, imóveis, consumo e proteção financeira.
- Controle de qualidade: prática orientada, revisão estruturada e checklists.
No módulo de crédito, você aprende que o encargo financeiro reúne o valor total pago pelo uso do recurso. Esse custo pode incluir juros, tarifas, seguros associados e taxas de avaliação. A taxa anual efetiva, ou equivalente anual, expressa o custo relativo em uma base comum. Ela facilita a comparação entre fontes que oferecem valores ou prazos diferentes. A parcela isolada informa pouco quando outros encargos permanecem fora da análise. Custo total do crédito é a referência mais útil para uma comparação consistente. Fonte: Personal Finance, cap. 16.
Nos estudos de investimentos, uma ação ordinária aparece como participação societária em uma empresa. A companhia pode emitir ações para financiar abertura, expansão ou atividades correntes. A abordagem orientada ao valor examina a ação como parte de um negócio e compara preço de mercado com valor intrínseco. Uma ação pode estar barata em determinado momento e cara em outro. Assim, você aprende a avaliar o preço pago, em vez de classificar o ativo permanentemente como bom ou ruim. Fonte: Personal Finance, cap. 25; The Intelligent Investor, cap. 9.
O bloco comportamental define vieses como erros sistemáticos de julgamento. Eles podem surgir do processamento de informações, da memória, das emoções ou de influências sociais. A contabilidade mental ocorre quando valores são separados em contas imaginárias e recebem tratamentos distintos conforme origem ou finalidade. Essa divisão pode ocultar o risco agregado de várias aplicações. Reconhecer o mecanismo permite revisar a carteira como um conjunto, mantendo os objetivos registrados sem ignorar relações entre posições. Fonte: Behavioral Finance and Wealth Management, caps. 6 e 15.
Como aplicar técnicas de finanças pessoais e planejamento financeiro?
Você aplica as técnicas por meio de um processo repetível: definir a decisão, reunir dados, comparar alternativas e revisar possíveis vieses. Cada etapa deixa um registro que pode ser conferido depois. A prática orientada transforma conceitos dispersos em um método de análise compatível com os 240 horas do curso.
- Descreva a decisão em uma frase e informe o prazo envolvido.
- Registre recursos disponíveis, compromissos existentes e condições econômicas relevantes.
- Para crédito, some juros, tarifas, seguros e taxas de avaliação antes de comparar opções.
- Para investimentos, examine o negócio, a rentabilidade, os produtos ou serviços e a administração.
- Liste suposições e procure evidências que possam contrariar sua conclusão inicial.
- Use o checklist para revisar cálculos, fontes consultadas e limites da análise.
A análise de investimentos exige atenção ao ativo real. Comprar com base somente em símbolos, modismos ou movimentos rápidos pode levar até à escolha acidental de outra empresa. O procedimento técnico começa pela atividade do negócio e avança para sua capacidade provável de gerar resultados. Análise de valores mobiliários concentra-se em ações e títulos de dívida. A análise financeira pode abranger também seleção de carteira e avaliação econômica geral. Em ambos os casos, passado, presente e cenários futuros ajudam a documentar riscos. Fonte: The Intelligent Investor, caps. 1 e 6.
Para reduzir vieses, faça uma autoavaliação antes de concluir. Verifique se você separa dinheiro por origem, atribui ganhos apenas à própria habilidade ou acredita prever resultados com confiança excessiva. Registre como reage quando uma tese é contrariada. A ilusão de controle pode diminuir artificialmente a percepção de risco e incentivar ordens baseadas em preços arbitrários. Esse exame não elimina emoções, mas cria um intervalo para revisar a evidência e comparar a decisão com o plano. Fonte: Behavioral Finance and Wealth Management, caps. 12 e 32.
Acionistas também podem acompanhar assembleias, usar canais de comunicação e cobrar responsabilização da administração. Conselheiros independentes com experiência empresarial podem oferecer avaliação externa sobre os resultados. Essas ações exemplificam uma postura de acompanhamento, não uma garantia de desempenho. O ponto fraco aqui é o acesso desigual a informações e canais de participação. A técnica serve para organizar o que está disponível, enquanto decisões relevantes ainda podem exigir análise especializada e observância das regras aplicáveis. Fonte: The Intelligent Investor, cap. 9.
Quais fatos explicam a história das finanças comportamentais?
A finança comportamental estuda como decisões observadas se afastam de modelos financeiros idealizados. O campo surgiu do encontro entre economia, psicologia cognitiva e pesquisa experimental. Sua trajetória reúne cerca de 250 anos de marcos, com aplicações recentes em decisões de investidores e clientes privados.
A finança tradicional costuma formular hipóteses sobre comportamento idealizado, enquanto a abordagem comportamental parte de condutas observadas. Na hipótese de mercados eficientes, os preços refletem informações disponíveis em diferentes graus. Pesquisas comportamentais mostram que investidores podem processar notícias com erros sistemáticos, reagindo menos ou mais do que o contexto justificaria. Isso ajuda a explicar por que informação disponível e decisão racional nem sempre coincidem. O estudo dos vieses fornece linguagem para analisar esse intervalo, mas não permite prever cada movimento do mercado. Fonte: Behavioral Finance and Wealth Management, caps. 4, 5 e 9.
O caso da cisão da Palm pela 3Com tornou-se evidência histórica no debate. A relação entre as ações distribuídas e os preços observados sugeria valores incompatíveis com o resultado econômico implícito. O episódio foi usado em pesquisa para discutir comportamento irracional de investidores. Ele mostra que uma aparente oportunidade precisa ser examinada junto de restrições operacionais e condições do mercado. Um preço estranho pode revelar distorção, mas sua existência isolada não garante que o investidor consiga explorá-la. Fonte: Behavioral Finance and Wealth Management, cap. 4.
Decisões domésticas também têm peso econômico relevante. Em determinados períodos históricos dos Estados Unidos, investimentos familiares em moradias e bens duráveis superaram ligeiramente investimentos empresariais. Durante a Grande Depressão, esses gastos corresponderam a 9,6% do PIB, diante de 7,1% do investimento fixo empresarial. O dado ajuda a interpretar compras de longo prazo como parte da atividade econômica, além de decisões privadas. Ele não deve ser transferido automaticamente para o Brasil ou para o presente. Fonte: Routledge Handbook of Behavioral Economics, cap. 9.
Outro achado contraria a ideia de que mais participantes sempre melhoram uma avaliação. Em um estudo de recrutamento, dois entrevistadores não superaram, em média, o melhor avaliador individual. A inclusão de pessoas adicionais também não elevou o acerto coletivo esperado. O resultado não prova que decisões em grupo sejam inferiores em qualquer situação. Ele indica que quantidade de opiniões precisa vir acompanhada de critérios e comparação posterior. Para você, a implicação prática é registrar como cada fonte altera a decisão. Fonte: Routledge Handbook of Behavioral Economics, cap. 14.
Quanto ganha um profissional de finanças pessoais e planejamento financeiro?
Não há um salário único informado para o profissional de finanças pessoais e planejamento financeiro. No Brasil, a remuneração varia conforme função, experiência, formação, região e setor. Responsabilidades assumidas e complexidade das análises também alteram o valor, por isso uma cifra sem cargo definido seria enganosa.
| Fator | Como afeta a comparação | O que verificar |
|---|---|---|
| Função | Atividades de educação, análise ou planejamento podem ter escopos diferentes. | Descrição das tarefas e entregas esperadas. |
| Experiência | Tempo de prática pode ampliar autonomia e responsabilidade. | Nível exigido pela vaga e evidências de trabalho anterior. |
| Formação | Algumas ocupações exigem conhecimentos ou requisitos adicionais. | Escolaridade, certificações e regras da atividade. |
| Região e setor | Mercado local e tipo de organização influenciam contratos. | Local de atuação e natureza do empregador. |
| Complexidade | Análises mais sensíveis podem envolver maior responsabilidade. | Decisões atendidas, riscos e limites de autoridade. |
O campo financeiro pode abranger avaliação de riscos, atuária, contabilidade, corretagem, banco de investimento, economia ou tributação. Essas áreas têm atribuições diferentes e não formam uma única carreira salarial. Um levantamento útil começa pelo cargo exato, pelo regime de contratação e pela localização. Depois, você compara vagas com responsabilidades semelhantes. Use pelo menos 5 fatores documentados da tabela antes de interpretar qualquer remuneração publicada. Fonte: Personal Finance, cap. 9.
Ao procurar trabalho, mantenha uma mensagem profissional coerente entre currículo, perfil online e materiais enviados. A apresentação deve conectar experiências e qualificações aos requisitos específicos da vaga. O curso pode demonstrar estudo de 240 horas, mas a remuneração depende também da função efetivamente exercida. Ele não comprova experiência prática por conta própria. Essa limitação evita que o certificado seja tratado como promessa salarial ou garantia de contratação. Fonte: Personal Finance, cap. 10.
Quanto custa o curso e por que é grátis?
A primeira matrícula neste curso custa R$ 0: ela é gratuita de verdade. A condição cobre o ingresso inicial na formação online de 240 horas. O material fornecido não explica o modelo de financiamento da oferta, então qualquer motivo comercial adicional permaneceria apenas como suposição.
| Ponto | Informação confirmada | Limite da informação |
|---|---|---|
| Primeira matrícula | É grátis. | A condição está vinculada à primeira inscrição. |
| Carga horária | São 240 horas online. | O tempo individual de conclusão não foi informado. |
| Certificado | É digital e verificável por QR Code. | Procedimentos adicionais de emissão não foram detalhados. |
| Motivo da gratuidade | A gratuidade integra a oferta apresentada. | O modelo econômico que a viabiliza não consta no dossiê. |
A resposta honesta separa preço confirmado de explicação desconhecida. Você pode iniciar a primeira matrícula sem pagar por ela. Porém, a documentação recebida não autoriza afirmar quem financia o curso ou como eventuais serviços futuros seriam cobrados. Se outra oferta aparecer, analise-a como uma decisão independente. Confira valor, escopo e condições antes de aceitar. Essa prática mantém a gratuidade anunciada sem criar um asterisco escondido ou uma promessa que a página não consegue comprovar.
O custo de uma formação também inclui o tempo reservado ao estudo, mesmo quando a matrícula custa zero. Organize as 240 horas conforme sua disponibilidade e preserve a sequência dos módulos. Prática orientada e revisão exigem participação ativa. O retorno educacional depende do trabalho aplicado aos exercícios, e os princípios estudados não garantem desempenho financeiro excepcional. Resultados superiores em investimentos continuam ligados à qualidade da análise e às condições do mercado. Fonte: The Intelligent Investor, cap. 1.
Quais são as limitações deste curso livre?
As limitações do curso livre começam por sua natureza educacional: ele não substitui graduação ou curso técnico e não exige reconhecimento do MEC. A formação organiza conhecimentos de finanças pessoais em 240 horas. Ela também não concede, sozinha, autorização para exercer atividades reguladas.
O curso não serve para quem precisa de aconselhamento financeiro individualizado sobre patrimônio, dívidas ou investimentos. Também não atende quem procura retorno garantido, indicação automática de ativos ou previsão de preços. A análise orientada ao valor exige uma estrutura intelectual consistente e disciplina emocional, mas ainda convive com incerteza. Princípios sólidos podem evitar erros importantes sem assegurar resultados excepcionais. Use o conteúdo para melhorar perguntas e processos de decisão. Casos com consequências jurídicas, tributárias ou patrimoniais específicas podem exigir profissional habilitado. Fonte: The Intelligent Investor, cap. 1.
- Não substitui graduação ou curso técnico.
- Não requer reconhecimento do MEC por ser um curso livre.
- Não funciona como registro em conselho ou autorização regulatória.
- Não oferece aconselhamento financeiro personalizado.
- Não promete emprego, salário ou retorno de investimento.
- Não informa condição específica de matrícula para adolescentes.
A formação também não elimina vieses depois de uma única revisão. Erros cognitivos podem surgir de processamento estatístico, memória ou interpretação de informações. Vieses emocionais aparecem a partir de sentimentos e atitudes espontâneas. Os 2 grupos de vieses podem atuar juntos, inclusive quando a pessoa conhece suas definições. Por isso, checklists e registros precisam ser repetidos em decisões posteriores. Reconhecer um viés aumenta a capacidade de questioná-lo, mas não comprova imparcialidade completa. Fonte: Behavioral Finance and Wealth Management, cap. 6.
Este curso também tem um limite temporal. Tecnologia, inflação, câmbio, tendências sociais e condições econômicas alteram serviços financeiros e decisões de planejamento. Livros, publicações especializadas e fontes online ajudam a atualizar o conhecimento depois da conclusão. A trilha oferece uma base, enquanto dados sujeitos a mudança devem ser conferidos novamente no momento da decisão. Isso não serve para quem deseja um conjunto permanente de respostas sem acompanhar mudanças econômicas ou regras da atividade escolhida. Fonte: Personal Finance, cap. 12.
Como funcionam certificado, crachá digital e registro profissional?
O curso oferece certificado digital verificável de 240 horas, com registro público consultável por QR Code. Esse registro confirma os dados associados à conclusão da formação. Ele não cria registro profissional, autorização regulatória ou equivalência com graduação e curso técnico.
O QR Code permite conectar o documento digital ao registro público correspondente. Para verificar, abra o certificado, leia o código com um dispositivo compatível e acesse o endereço apresentado. Compare identificação, nome da formação e carga horária com o documento recebido. Esses dados formam uma checagem de 3 pontos essenciais. Se o código não abrir ou houver divergência, evite apresentar o arquivo como validado até esclarecer a inconsistência pelos canais oficiais da plataforma.
- Abra o arquivo digital sem alterar seu conteúdo.
- Aponte a câmera ou um leitor de QR Code para o código visível.
- Abra o endereço de verificação indicado pelo dispositivo.
- Compare os dados públicos com as informações do certificado.
- Preserve o arquivo original e o acesso ao registro para consultas futuras.
O certificado comprova a conclusão da formação de 240 horas. Ele pode integrar seu histórico educacional, desde que seja apresentado com descrição fiel. Evite usá-lo para sugerir uma habilitação que o curso livre não concede. Em currículos, informe o nome do curso, a carga horária e a natureza livre da formação. Essa apresentação ajuda recrutadores a interpretar o estudo realizado sem confundi-lo com experiência profissional ou requisito legal específico.
O dossiê fornecido confirma o certificado e seu registro público, mas não confirma a entrega de crachá digital. Também não descreve um cadastro profissional independente. Portanto, esta página não pode prometer esses dois itens como parte do curso. Caso a plataforma passe a oferecê-los, a informação precisa aparecer em condição oficial atualizada, com finalidade e critérios de emissão definidos.
Como emitir certificado, versão em inglês e declaração de matrícula?
A emissão confirmada nesta oferta envolve o certificado digital de 240 horas com QR Code. O dossiê não detalha botões, prazos ou requisitos operacionais da emissão. Ele também não confirma disponibilidade de versão em inglês ou declaração de matrícula, por isso esses itens exigem consulta à interface oficial.
| Documento | Status confirmado | Conduta segura |
|---|---|---|
| Certificado digital | Confirmado, com 240 horas e QR Code. | Use a função oficial de emissão exibida após o cumprimento dos requisitos da plataforma. |
| Versão em inglês | Não informada no material fornecido. | Verifique a disponibilidade antes de depender dela para qualquer finalidade. |
| Declaração de matrícula | Não informada no material fornecido. | Consulte as opções vinculadas à sua inscrição e confirme os dados apresentados. |
Quando a opção de certificado estiver disponível, confira o documento antes de utilizá-lo. O nome da formação, a carga de 240 horas e os dados de identificação precisam corresponder ao registro público. Depois, teste o QR Code e preserve o arquivo original. A página não informa prazo de liberação, formato de download ou possibilidade de correção cadastral. Por isso, prometer emissão imediata ou um caminho fixo de telas ultrapassaria as evidências disponíveis.
Para a versão em inglês, uma tradução feita pelo próprio estudante não equivale automaticamente a um documento oficial da plataforma. A declaração de matrícula também possui finalidade diferente do certificado: ela se relaciona à inscrição, enquanto o certificado comprova conclusão. O material recebido não define modelos ou critérios para esses documentos. Confirme a existência de cada opção antes de assumir compromissos com empregadores ou instituições. Assim, você evita apresentar um arquivo sem origem verificável.
A verificação por QR Code é o elemento documentado que permite conferir o certificado. Ela não valida traduções independentes, capturas de tela ou declarações criadas fora do sistema. Caso precise comprovar uma informação específica, use somente o documento efetivamente disponibilizado e compare seus dados com o registro público. Esse cuidado preserva a diferença entre uma solicitação, um comprovante de matrícula e a conclusão das 240 horas.
Quais cursos expandem o estudo de finanças pessoais?
Os cursos complementares aprofundam partes específicas desta formação e aparecem na lista abaixo. Escolha conforme a lacuna que você identificou durante as 240 horas. A recomendação funciona melhor quando o próximo curso responde a uma dúvida concreta, em vez de apenas repetir conceitos.
- O curso de análise de crédito expande o estudo de custos, riscos e condições usados para comparar fontes de recursos.
- O curso de análise de investimentos aprofunda avaliação de ativos, preços, valor econômico e decisões sob risco.
- O curso de análise financeira amplia o estudo de cenários econômicos, seleção de carteira e resultados financeiros.
Escolha análise de crédito quando sua principal dificuldade estiver nos encargos. Juros, tarifas, seguros relacionados e taxas de avaliação podem compor o custo total. Uma base anual equivalente ajuda a comparar fontes com estruturas diferentes. Esse aprofundamento é útil para quem já compreendeu o planejamento geral e precisa examinar contratos ou alternativas com maior precisão. Ele continua sendo educacional e não substitui uma avaliação individual de obrigações específicas. Fonte: Personal Finance, cap. 16.
Análise de investimentos faz sentido quando você deseja estudar a relação entre preço e valor. Pesquisas de longo prazo encontraram associação entre taxas mais altas de fundos e retornos menores ao longo do tempo. Retornos elevados podem desaparecer, enquanto custos continuam reduzindo o resultado líquido. O curso complementar permite concentrar atenção nessa avaliação sem abandonar riscos ou fundamentos do negócio. O estudo não transforma desempenho passado em promessa futura. Fonte: The Intelligent Investor, cap. 5.
Análise financeira oferece o próximo passo para quem precisa conectar ativos, carteira e economia. A atividade pode examinar passado, situação presente e cenários futuros, documentando pontos fortes, riscos e capacidade provável de gerar resultados. Ela possui escopo mais amplo que a análise isolada de ações ou títulos de dívida. Use essa opção se suas dúvidas envolvem a interação entre posições ou condições econômicas. Escolha por lacuna, pois cursar os 3 complementares sem objetivo definido pode dispersar seu esforço. Fonte: The Intelligent Investor, cap. 6.
Para expandir o que você aprendeu
A matrícula grátis vale para um curso — estes complementam a formação de Finanças Pessoais.
Perguntas frequentes
O que é um curso de finanças pessoais?
É uma formação sobre como obter, proteger e utilizar recursos financeiros de maneira coordenada. O tema inclui planejamento, crédito, investimentos, seguros, imóveis, tributação e educação financeira.
O que se aprende no curso de finanças pessoais?
A trilha apresenta fundamentos para estruturar decisões financeiras, analisar crédito, compreender investimentos e reconhecer vieses comportamentais. O aprendizado combina módulos sequenciais, prática orientada, revisão e checklists de qualidade.
O curso de finanças pessoais é gratuito?
Sim, a primeira matrícula é grátis, de verdade. O curso oferece formação online em uma trilha completa, respeitando os limites técnicos, éticos e legais da área.
O curso de finanças pessoais é online?
Sim, a formação acontece online e pode ser estudada no seu ritmo. Os módulos são sequenciais para favorecer uma evolução consistente do conhecimento.
O curso oferece certificado?
Sim, há certificado digital de 240 horas com registro público verificável por QR Code. O certificado comprova a conclusão da formação, mas não substitui graduação.
O curso aborda planejamento financeiro pessoal?
Sim, o planejamento financeiro é tratado como a coordenação de decisões sobre obtenção, proteção e uso dos recursos. A análise também considera situação de vida, valores pessoais e condições econômicas.
O curso de finanças pessoais também aborda investimentos?
Sim, a formação trabalha fundamentos relacionados a investimentos, como risco, custos, preço, valor e análise de ativos. Também apresenta vieses que podem distorcer decisões, sem prometer retornos ou desempenho excepcional.
O curso ajuda a compreender crédito e endividamento?
O conteúdo permite entender que o custo do crédito pode incluir juros, tarifas, seguros e taxas de avaliação. Essa base ajuda a comparar alternativas pelo custo relativo e pelas condições de uso do recurso.
O curso de finanças pessoais serve para adolescentes?
Os fundamentos podem ajudar quem está começando a compreender planejamento, consumo, poupança e decisões financeiras. O material fornecido não estabelece faixa etária nem informa condições específicas de matrícula para adolescentes.
O curso de finanças pessoais pode ser útil para casais?
Os conceitos podem apoiar conversas sobre objetivos, uso de recursos, proteção e decisões compartilhadas. A formação tem caráter educacional e não oferece aconselhamento financeiro individualizado para o casal.
Como escolher o melhor curso de finanças pessoais?
Considere a organização da trilha, a presença de prática orientada, revisão, checklists e um certificado verificável. Também verifique se o conteúdo diferencia análise técnica de promessas de resultado e aborda fatores econômicos e comportamentais.
Quanto custa um curso de finanças pessoais?
Nesta formação, a primeira matrícula é grátis. O curso reúne 240 horas de conteúdo online e certificado digital verificável por QR Code.
Comece agora — a primeira matrícula é grátis
E-mail, código de confirmação, e o curso de Finanças Pessoais já aparece liberado em Meus cursos. Sem cartão.
Garantir minha matrícula grátisNossos cursos são livres: servem para você aprender e comprovar o que sabe na teoria. Eles não valem como faculdade nem como curso técnico. Se você precisa de um certificado com chancela do MEC, dá para pedir pelo suporte, pagando uma taxa à parte.