Módulo 02Prática avançada
Negocios > Financas, Investimentos e Contabilidade · Matrícula grátis ativa
Curso de Entra no Imposto de Renda Grátis Online com Certificado
O curso de entra no imposto de renda grátis é uma formação livre de 240 horas sobre fundamentos contábeis e financeiros. Ele ajuda você a compreender registros e balanço patrimonial. Outro módulo trata do fluxo de caixa. A trilha não promete ensinar o preenchimento da declaração tributária. Fonte: dossiê do curso.
- 240h de carga horária
- 1ª matrícula grátis
- Certificado com QR de verificação
- Certificado emitido é seu para sempre
O que você vai aprender
- Compreender os fundamentos de Entra no Imposto de Renda e seus principais termos
- Identificar quando e como aplicar Entra no Imposto de Renda em situações reais de estudo, trabalho ou projeto pessoal
- Seguir um cronograma organizado para evoluir com consistência
- Praticar com exercícios guiados, checklists e estudos de caso
- Reconhecer erros comuns e critérios de qualidade antes de avançar
- Construir um plano de continuidade após a conclusão da trilha
Válido só hoje · para alunos novosGrátis 1ª matrícula · sem cartãoComeçar grátis
O curso inteiro em uma página
Cada formação vem com mapa mental navegável do conteúdo — para revisar em minutos o que você estudou em horas.
Carregando o mapa mental…
Certificados e documentos da formação
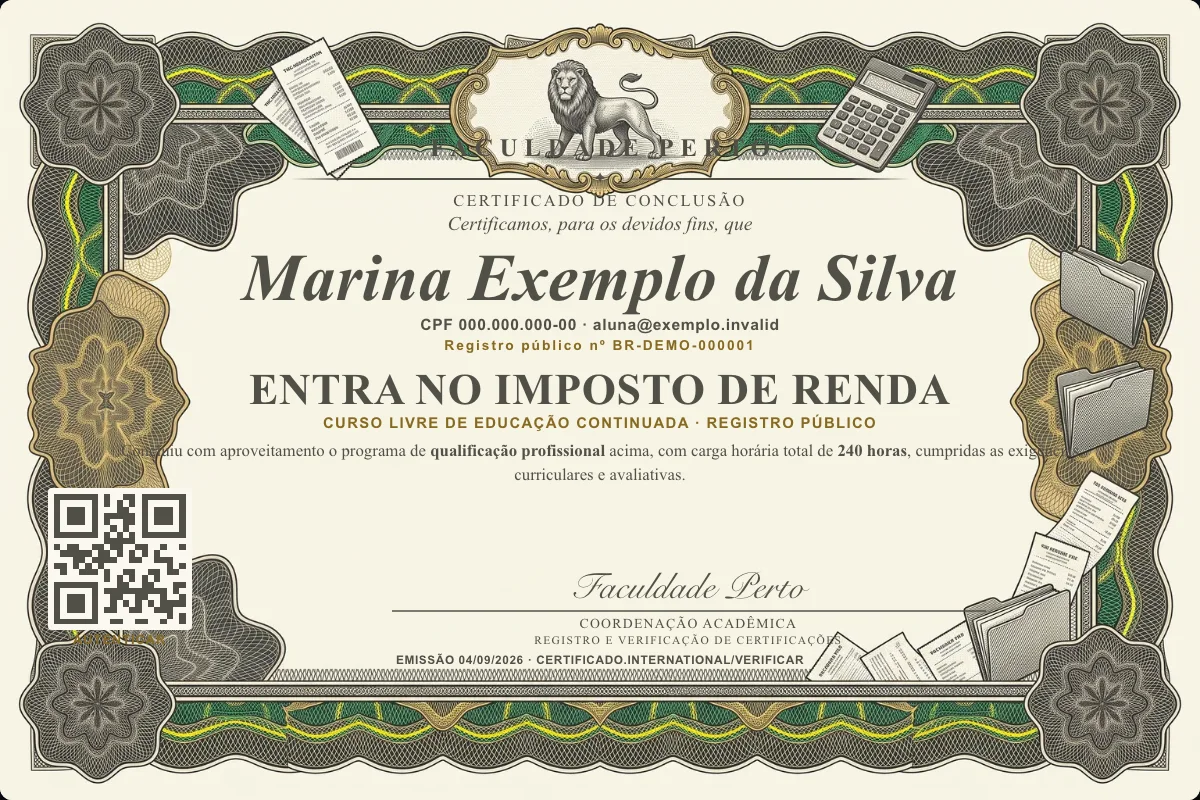
Ele é a credencial principal da formação. Título profissional, registro internacional, declaração de matrícula e proficiência internacional são documentos complementares, cada um com número próprio. Cada documento sai com número de registro público e QR Code de verificação.
Faculdade Perto
Conferimos o título de
Entra no Imposto de Renda
por conclusão do programa de formação de 240 horas e aprovação nas avaliações
TIT-2026-000000título com registro público
Registro Profissional
Internacional
International Professional Registry
Nº de registro · Registry no.
REG-INTL-2026-000000
- Titular
- Nome do Aluno
- Título
- Entra no Imposto de Renda
- Emissão
- DD/MM/AAAA
- Validade
- Vitalícia
registro público verificável · certificado.faculdadeperto.com/verificar
Declaração de matrícula
Emitida no ato da matrícula: comprova o vínculo com o curso desde o primeiro dia, com registro próprio e QR de verificação.
Validação internacional
O registro é público e verificável de qualquer país — a versão internacional acompanha o título profissional.
Seu curso, no seu ritmo
Sua primeira matrícula é gratuita. Acesse seus estudos pela área do aluno, no celular ou no computador.
- Conteúdo organizado
Encontre os materiais do curso em um só lugar.
- Estude onde preferir
Acesse a área do aluno pelo celular ou computador.
- Volte quando quiser
Entre novamente para continuar seus estudos.
O que é o curso de entra no imposto de renda e o que faz o profissional de apoio contábil e financeiro?
O curso de entra no imposto de renda grátis é uma formação livre de 240 horas sobre fundamentos contábeis e financeiros. Ele ajuda você a compreender registros e balanço patrimonial. Outro módulo trata do fluxo de caixa. A trilha não promete ensinar o preenchimento da declaração tributária. Fonte: dossiê do curso.
O profissional de apoio contábil e financeiro organiza informações que ajudam a acompanhar o patrimônio e a movimentação de recursos de uma entidade. Para executar esse apoio, ele precisa entender como fatos econômicos afetam contas específicas. Também deve reconhecer a relação entre ativo e obrigações perante terceiros. O patrimônio líquido representa a parcela residual obtida após deduzir o passivo do ativo. Essa base permite conferir registros antes que os dados sejam usados em análises ou decisões. Fonte: Normas Contábeis: Débito e Crédito, Aula 3, tempos 00:00:09 a 00:02:23.
A equação patrimonial estabelece que o ativo corresponde à soma do passivo com o patrimônio líquido. Um aporte de R$ 100 em dinheiro, por exemplo, pode aumentar o banco e o capital social pelo mesmo valor, sem criar passivo. Esse caso simples mostra por que os lançamentos precisam preservar o equilíbrio patrimonial. Você aprende a observar o efeito completo da operação, em vez de olhar somente para o dinheiro recebido. Fonte: Normas Contábeis: Débito e Crédito, Aula 3, tempos 00:02:26 a 00:03:31.
O apoio financeiro também envolve ler entradas e saídas de caixa durante um período. Essa leitura informa a capacidade presente de pagamento e sustenta estimativas futuras. Relatórios financeiros ganharam importância justamente por permitir a análise do desempenho passado e a projeção dos fluxos seguintes. O curso oferece uma base para interpretar essas informações, mas não autoriza atuação reservada a uma profissão regulamentada. Fonte: Análise da Demonstração dos Fluxos de Caixa, tempos 00:00:00 a 00:01:12, e Manual de Contabilidade Societária, 3ª ed., cap. 73.
Para quem é o curso?
O curso atende quem deseja construir uma base prática para apoiar rotinas contábeis ou financeiras. Ele pode ajudar você a superar a confusão entre débito e crédito. Também serve a quem precisa relacionar registros ao fluxo de caixa. A carga prevista é de 240 horas, com módulos e exercícios guiados. Fonte: dossiê do curso.
A trilha faz sentido para iniciantes que encontram termos contábeis no trabalho e ainda não conseguem interpretar seus efeitos. Ela também atende pessoas em transição de área que querem testar afinidade com o conteúdo antes de buscar uma formação mais extensa. Quem administra um pequeno negócio pode usar a base conceitual para conversar com profissionais habilitados de forma mais objetiva. O material, porém, não informa pré-requisitos acadêmicos nem garante uma função específica após a conclusão. Fonte: dossiê do curso.
Você encontrará explicações úteis se costuma associar débito a algo sempre negativo e crédito a algo sempre positivo. Na contabilidade, esses termos indicam posições e efeitos dentro dos registros. As contas do ativo têm natureza devedora, enquanto passivo e patrimônio líquido apresentam natureza credora. Entender essa convenção reduz erros ao acompanhar razonetes e lançamentos. Fonte: Normas Contábeis: Débito e Crédito, Aula 3, tempos 00:07:31 a 00:08:48.
O curso também interessa a quem precisa avaliar informações antes de apoiar uma decisão financeira. Materialidade, por exemplo, não depende apenas do tamanho monetário de um registro. Uma informação de valor relativo pequeno pode influenciar decisões por causa de sua natureza ou de seu potencial econômico. O ponto fraco aqui é a ausência de casos específicos sobre cada setor, então você precisará adaptar os conceitos à realidade da entidade. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 5.
- É indicado para quem busca fundamentos antes de estudar análises mais avançadas.
- Pode apoiar quem trabalha com documentos e conferência de informações.
- Ajuda estudantes que desejam praticar conceitos por meio de exercícios guiados.
- Não atende quem procura treinamento específico para preencher a declaração anual.
Como funciona a matrícula grátis?
A primeira matrícula é grátis de verdade: o dossiê informa gratuidade para sua 1ª inscrição, sem apresentar cobrança escondida para liberar o curso. Você escolhe esta formação dentro de um catálogo com +5.000 cursos. Condições de matrículas posteriores ou serviços não descritos devem ser conferidas na plataforma. Fonte: dossiê do curso.
- Acesse a página desta formação e confira o nome do curso antes de iniciar a inscrição.
- Selecione a opção de matrícula disponível para sua conta. A gratuidade informada aplica-se à primeira matrícula.
- Revise a tela de confirmação e verifique se o valor da inscrição aparece como gratuito antes de concluir.
- Finalize o cadastro exigido pela plataforma e guarde a confirmação da matrícula para consulta posterior.
- Entre na área do aluno para localizar os módulos correspondentes às 240 horas da trilha.
Esse roteiro funciona como uma conferência segura porque o material fornecido não descreve nomes de botões nem a sequência exata das telas. A oferta confirmada limita-se à primeira matrícula grátis. O dossiê também informa que o curso integra um catálogo com mais de 5.000 opções. Se a tela apresentar uma condição diferente, interrompa a conclusão e procure o canal de atendimento exibido na própria plataforma. Fonte: dossiê do curso.
A palavra grátis refere-se à matrícula inicial no curso. Ela não permite concluir que qualquer serviço futuro terá custo zero, pois o material não apresenta regras sobre uma segunda inscrição ou recursos opcionais. Essa separação evita que você aceite uma condição baseada em suposição. Leia o resumo final da solicitação e preserve o registro mostrado na confirmação.
Após a matrícula, organize o estudo por módulos e acompanhe os exercícios guiados. Uma instrução prática deve indicar o que fazer e como executar a atividade, além de apontar condutas que precisam ser evitadas. Use esse critério para transformar cada orientação do curso em uma ação verificável. Assim, você reduz a chance de apenas ler um conceito sem praticá-lo. Fonte: Aprenda A Tomar As Decisões Certas, tempo 00:04:46 a 00:05:52.
O que você aprende no curso de entra no imposto de renda grátis?
Você aprende fundamentos de contabilidade e finanças por meio de módulos acompanhados de exercícios guiados. A grade aborda balanço patrimonial e razonetes. Também explica débito e crédito, além de relacionar fluxo de caixa às decisões financeiras. A trilha inclui critérios de qualidade e erros recorrentes. Fonte: dossiê do curso.
- Base patrimonial: ativo, passivo e patrimônio líquido.
- Representação de contas por razonetes ou contas T.
- Natureza devedora do ativo e natureza credora das demais classes estudadas.
- Equilíbrio das partidas dobradas em lançamentos com uma ou várias contas.
- Classificação entre circulante e não circulante pelo prazo aplicável.
- Entradas e saídas apresentadas na demonstração dos fluxos de caixa.
- Responsabilidade da entidade por seus controles internos.
- Critérios de materialidade que consideram valor e natureza da informação.
O razonete é uma representação gráfica individual de uma conta contábil. O lado esquerdo recebe débitos, enquanto o lado direito recebe créditos. Contas como banco ou estoque podem ser acompanhadas separadamente com esse recurso. Um registro lançado no Diário pode ser transferido ao razonete sem alterar a conta nem o valor original, o que permite visualizar o movimento e apurar o saldo. Fonte: Razonetes e Partidas Dobradas, tempos 00:00:00 a 00:02:34, e Atividade de Revisão, tempos 00:06:03 a 00:07:28.
Você também estuda o critério temporal aplicado ao balanço. O prazo de realização de um ativo ou de liquidação de um passivo ajuda a determinar sua classificação como circulante ou não circulante. A referência apresentada é de 12 meses contados da data das demonstrações contábeis. Essa regra orienta a leitura da posição financeira e evita agrupar valores com vencimentos muito diferentes. Fonte: Atividade de Revisão: Escrituração Contábil, DRE e BP, tempos 00:44:47 a 00:46:29.
No bloco financeiro, fluxo de caixa significa a movimentação de entradas e saídas durante certo período. A análise ajuda a avaliar a capacidade de pagamento da empresa e suas alternativas de investimento. Depois da variação da necessidade de capital de giro, chega-se à geração operacional de caixa. O valor remanescente após investimentos compõe o fluxo de caixa livre da empresa, usado para observar a disponibilidade destinada aos financiamentos. Fonte: Análise da Demonstração dos Fluxos de Caixa, tempos 00:10:50 a 00:16:08.
Quais técnicas e práticas profissionais são estudadas?
As práticas estudadas ensinam você a registrar efeitos em contas e conferir o equilíbrio das partidas dobradas. A trilha também desenvolve leitura de fluxo de caixa e análise de controles internos. Cada técnica parte de uma regra verificável, o que ajuda a localizar erros antes de usar a informação. Fonte: dossiê do curso.
Uma técnica central consiste em separar cada conta em seu próprio razonete. Você registra os aumentos do ativo a débito e suas reduções a crédito. Passivo e patrimônio líquido seguem a natureza credora apresentada no material. Depois, soma os lados e apura o saldo. As partidas dobradas permitem que um lançamento envolva várias contas, desde que a soma dos débitos seja igual à soma dos créditos. Fonte: Razonetes e Partidas Dobradas, tempos 00:02:40 a 00:03:23, e Atividade de Revisão, tempos 00:15:41 a 00:17:14.
- Identifique o fato econômico e as contas afetadas.
- Classifique cada conta dentro da estrutura patrimonial.
- Determine se o efeito aumenta ou reduz o saldo da conta.
- Registre o débito no lado esquerdo e o crédito no lado direito.
- Confira se os totais permanecem iguais antes de interpretar o resultado.
Outra prática envolve a separação dos fluxos de caixa por atividade. A DFC apresenta grupos operacionais e de investimento, além das atividades de financiamento. O CPC 03 recomenda tratar juros recebidos e pagos nas atividades operacionais, enquanto dividendos pagos aparecem no financiamento. Uma classificação diferente exige divulgação em nota explicativa, para que o usuário compreenda o critério adotado. Fonte: Análise da Demonstração dos Fluxos de Caixa, tempos 00:02:47 a 00:05:30.
O estudo de controles internos amplia a técnica além do lançamento contábil. Controle interno é um processo composto por controles integrados, conduzido pela própria entidade para oferecer segurança razoável sobre seus objetivos. A governança e a administração participam dessa responsabilidade junto aos funcionários. O auditor avalia o sistema, mas não assume a tarefa de criá-lo ou mantê-lo. Fonte: Auditoria, Controle Interno, tempos 00:01:00 a 00:07:47.
Em rotinas de custos, um sistema integrado à escrituração usa valores contábeis para os elementos de produção e mantém esses custos separados das despesas operacionais. Ele deve permitir apuração mensal dos estoques de materiais e dos produtos em elaboração. Também acompanha os produtos acabados. Isso mostra como a qualidade do apoio depende de classificação consistente e registros que possam ser conferidos. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 8.
Quais fatos e marcos explicam a contabilidade atual?
A contabilidade atual combina um método antigo com normas desenvolvidas para operações mais complexas. As partidas dobradas foram divulgadas por Luca Pacioli em 1494 e continuam fundamentais. No Brasil, mudanças legais e pronunciamentos técnicos ampliaram a padronização das informações usadas por empresas e usuários. Fonte: Razonetes e Partidas Dobradas, tempos 00:03:30 a 00:04:23.
O método das partidas dobradas preserva a igualdade entre os valores registrados a débito e a crédito. Isso não exige uma correspondência individual entre apenas duas contas. Um lançamento pode distribuir o valor por várias contas, desde que os totais de cada lado sejam iguais. A permanência desse método por mais de cinco séculos mostra que a conferência estrutural continua útil mesmo quando os sistemas de registro mudam. Fonte: Atividade de Revisão: Escrituração Contábil, DRE e BP, tempos 00:15:41 a 00:17:14.
O Comitê de Pronunciamentos Contábeis foi criado em 2005 por articulação de entidades da contabilidade e do mercado de capitais. Ele recebe suporte material do Conselho Federal de Contabilidade, mas possui independência para deliberar sobre pronunciamentos e interpretações. Em 2007, a Lei nº 11.638 alterou a Lei nº 6.404 e tornou obrigatória a divulgação da DFC no contexto indicado pelo material. O CPC 03 passou a estabelecer requisitos para sua elaboração e divulgação. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 4, e Análise da Demonstração dos Fluxos de Caixa, tempos 00:01:16 a 00:02:42.
Outro marco ocorreu em 9 de dezembro de 2013, quando foi publicada a primeira estrutura normativa internacional de relato integrado. Esse movimento reuniu informações financeiras e não financeiras em uma mesma estrutura de comunicação. Relatórios empresariais passaram a abranger temas de governança e pessoal, além de informações sobre sustentabilidade. Para você, isso indica que a leitura profissional não termina nos saldos exibidos pelas demonstrações contábeis. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 73.
A Correção Integral surgiu no Brasil para apresentar valores contábeis em moeda de poder aquisitivo constante. Em períodos de inflação elevada, sua aplicação complementar ajudou empresas a interpretar efeitos sobre o patrimônio e os resultados. Esse fato histórico explica por que valores de datas diferentes podem exigir tratamento técnico antes de uma comparação. O curso oferece fundamentos, mas a aplicação normativa atual exige consulta à regra correspondente ao período analisado. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 4.
Quanto ganha um profissional de apoio contábil e financeiro?
O material fornecido não informa salário para o profissional de apoio contábil e financeiro. Por isso, qualquer faixa numérica seria inventada e poderia orientar você de forma errada. A remuneração precisa ser pesquisada em fonte atual, com recorte de função e localidade. A carga do curso é de 240 horas. Fonte: dossiê do curso.
O próprio nome da área pode abranger rotinas diferentes entre empresas. Uma vaga pode concentrar conferência de lançamentos, enquanto outra dedica mais tempo ao acompanhamento financeiro. O nível de responsabilidade também muda quando a atividade envolve informações usadas por gestores ou profissionais habilitados. Compare descrições de vagas equivalentes e observe quais tarefas aparecem de forma recorrente antes de avaliar uma proposta.
| Fator | Como pode afetar a remuneração | Como conferir |
|---|---|---|
| Localidade | Mercados de trabalho regionais podem adotar valores diferentes. | Use anúncios recentes da mesma cidade ou região. |
| Experiência | Maior autonomia pode corresponder a outra faixa de contratação. | Compare vagas de entrada com posições que exigem experiência comprovada. |
| Escopo da função | Rotinas contábeis e apoio financeiro podem ter pesos distintos. | Leia tarefas e responsabilidades, sem comparar apenas o título. |
| Setor da entidade | Complexidade operacional pode alterar as exigências do cargo. | Procure empresas com atividade econômica semelhante. |
| Formação exigida | Algumas funções podem pedir qualificação além de um curso livre. | Verifique os requisitos obrigatórios de cada anúncio. |
Ao comparar oportunidades, separe remuneração fixa dos benefícios descritos no anúncio. Confirme também a jornada e o tipo de vínculo antes de transformar o valor mensal em referência. Uma amostra pequena pode distorcer sua percepção, principalmente quando os títulos das vagas escondem tarefas diferentes. Isso não serve como pesquisa salarial completa se você reunir anúncios antigos ou de localidades incompatíveis.
Use o curso para demonstrar estudo de fundamentos e explicar o que você praticou. O certificado registra uma formação livre de 240 horas, mas o material não promete emprego nem aumento de renda. Em uma entrevista, exemplos de razonetes e leitura de caixa ajudam a tornar seu aprendizado verificável. A decisão de contratação permanece com cada organização e depende dos critérios informados para a vaga.
Quanto custa e por que o curso é grátis?
A primeira matrícula é grátis, portanto você pode iniciar este curso sem pagar a inscrição inicial. A formação faz parte de um catálogo com +5.000 cursos. O dossiê não explica a estratégia comercial que sustenta a gratuidade nem informa condições financeiras de matrículas posteriores. Fonte: dossiê do curso.
A resposta segura sobre o custo limita-se ao benefício confirmado. Você não precisa presumir parceria externa ou financiamento público, pois nenhuma dessas hipóteses aparece no material fornecido. Também não há base para afirmar que todos os recursos opcionais da plataforma sejam gratuitos. Antes de concluir a inscrição, confira o resumo exibido na sua conta e guarde a confirmação correspondente à 1ª matrícula.
A gratuidade reduz a barreira inicial para quem ainda está avaliando afinidade com contabilidade e finanças. Você pode usar as 240 horas para observar se compreende a lógica patrimonial e consegue aplicar os exercícios guiados. Esse teste tem valor prático porque a área exige atenção às convenções de débito e crédito. Caso procure uma formação regulamentada, o curso livre não atende sozinho a esse objetivo. Fonte: dossiê do curso.
O catálogo amplo permite continuar os estudos por assuntos relacionados, mas quantidade não substitui uma sequência coerente. Termine os fundamentos antes de avançar para análise financeira ou fiscal. Registre dúvidas que dependam de regras atualizadas e consulte fontes oficiais quando a decisão tiver efeito tributário. Esse cuidado é decisivo para perguntas sobre despesas educacionais na declaração, pois os trechos fornecidos não estabelecem os critérios de 2025 ou 2026.
Curso de inglês entra no imposto de renda em 2026? A base disponível não permite responder com sim ou não. Ela também não define o tratamento de cursos de idiomas em 2025. Preserve os comprovantes e confirme a orientação oficial aplicável ao período antes de incluir qualquer valor. Se houver dúvida sobre sua situação concreta, procure um profissional habilitado.
Quais são as limitações e para quem o curso não serve?
A principal das limitações do curso é seu enquadramento como curso livre. Ele não substitui graduação ou curso técnico e não exige reconhecimento do MEC. Também não habilita você a executar atividades legalmente reservadas a profissionais registrados. A utilidade está no aprendizado complementar de fundamentos. Fonte: dossiê do curso.
O curso não serve para quem procura treinamento específico de preenchimento da declaração do imposto de renda. A ementa disponível concentra-se em fundamentos contábeis e financeiros, com aplicação prática e exercícios guiados. Ela também aborda critérios de qualidade e erros comuns. Perguntas tributárias sobre cursos de inglês ou idiomas em 2025 e 2026 exigem consulta às regras oficiais vigentes no respectivo período.
- Não atende quem precisa de formação regulamentada para exercer atribuição legalmente protegida.
- Não substitui orientação tributária aplicada a um caso individual.
- Não oferece faixa salarial confirmada para a ocupação.
- Não promete emprego, promoção ou renda após as 240 horas.
- Não apresenta treinamento específico para preencher a declaração anual.
O conteúdo introdutório também pode ser insuficiente para quem já trabalha com consolidação societária ou combinações de negócios. Controle existe quando uma entidade dirige atividades relevantes de outra e usa esse poder em benefício próprio. Nas demonstrações individuais brasileiras, investimentos em controladas seguem tratamento específico, e a existência de controle costuma exigir demonstrações consolidadas, ressalvadas as exceções normativas. Esses temas dependem de estudo técnico aprofundado. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 19.
A aplicação profissional de normas requer atualização contínua. Uma demonstração intermediária só pode declarar conformidade com os pronunciamentos do CPC quando atende a todos os requisitos aplicáveis. Ela também precisa informar a data e o responsável pela autorização de emissão. O curso ajuda você a entender a linguagem básica, mas não valida documentos reais nem substitui a revisão exigida em cada situação. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 61.
Esse limite protege você de aplicar uma regra geral fora de contexto. Propriedades para investimento, por exemplo, dependem do CPC 28 e das interpretações pertinentes. Políticas contábeis adotadas também precisam aparecer nas notas explicativas quando exigido. Se sua necessidade envolve reconhecimento ou divulgação de uma operação concreta, consulte a norma vigente e um profissional habilitado. Fonte: Manual de Contabilidade Societária, 3ª ed., cap. 17.
Como funciona o certificado e quais recursos profissionais estão disponíveis?
Ao concluir a formação, você tem direito a um certificado digital de 240 horas. O documento possui registro público e pode ser verificado por QR Code. O dossiê não confirma a emissão de crachá digital. Ele também não oferece registro profissional nem atribuição regulamentada. Fonte: dossiê do curso.
O QR Code permite direcionar a conferência para o registro público associado ao certificado. Essa verificação ajuda terceiros a consultar a existência do documento sem depender somente do arquivo apresentado pelo aluno. O material não detalha os campos mostrados na página pública nem o prazo de disponibilidade. Depois da emissão, teste o código com outro aparelho e confira se a página corresponde aos seus dados.
As 240 horas registram a carga horária atribuída ao curso. Ao mencionar a formação em currículo ou perfil profissional, use o nome apresentado no certificado e identifique seu caráter livre. Você pode descrever os conteúdos efetivamente estudados, como razonetes e fluxo de caixa. Evite apresentar o documento como licença para atividade regulamentada, pois esse efeito não consta no dossiê.
Crachá digital e certificado são recursos diferentes. Como a base não promete um crachá, sua disponibilidade precisa ser verificada na área do aluno ou nos canais oficiais da própria plataforma. A mesma cautela vale para carteiras de identificação e números de conselho. Nenhum desses recursos pode ser presumido a partir do registro público usado para validar o certificado.
Registro público do documento também difere de registro profissional. O primeiro permite verificar a emissão acadêmica informada pela plataforma. O segundo depende das regras aplicáveis à profissão e não é concedido por esta formação livre. Se uma vaga exigir inscrição em órgão específico, confira esse requisito antes de se candidatar e apresente o certificado apenas como comprovação de estudo complementar.
Como emitir o certificado, a versão em inglês e a declaração de matrícula?
O dossiê confirma o direito ao certificado digital de 240 horas após a conclusão, com registro público e QR Code. Ele não descreve as telas de emissão. Também não confirma versão em inglês nem declaração de matrícula. A disponibilidade desses dois documentos deve ser verificada na área do aluno. Fonte: dossiê do curso.
- Conclua os módulos e as atividades exigidas pela plataforma.
- Abra a área do aluno e procure a seção destinada aos documentos do curso.
- Confira seu nome e a carga horária antes de solicitar ou baixar o certificado.
- Abra o arquivo emitido e teste o QR Code que leva ao registro público.
- Procure opções específicas para versão em inglês ou declaração de matrícula.
- Se essas opções não aparecerem, consulte o atendimento oficial antes de assumir que o documento existe.
Os passos funcionam como roteiro de verificação, pois os nomes dos menus e botões não foram fornecidos. Não há base para prometer liberação automática ou prazo de emissão. Também não foi informado se a versão em inglês depende de solicitação separada. Registre a conclusão das atividades e preserve as confirmações apresentadas pela plataforma enquanto aguarda o documento.
Ao receber o certificado, compare o nome do curso com sua matrícula e confirme a indicação de 240 horas. Leia o endereço aberto pelo QR Code e verifique se o registro público identifica o mesmo documento. Se encontrar divergência, evite editar o arquivo por conta própria. Peça a correção pelo canal oficial para manter a correspondência entre o certificado e seu registro verificável.
A declaração de matrícula pode ser necessária antes da conclusão, mas sua emissão não está garantida nos dados fornecidos. Procure uma área de comprovantes vinculada ao curso e confira se o documento mostra sua situação atual. Para uma versão em inglês, confirme como nomes próprios e carga horária serão apresentados. Isso não serve para provar equivalência acadêmica internacional, pois o curso continua enquadrado como formação livre.
Guarde o arquivo digital em local acessível e preserve o endereço de verificação. O QR Code depende de leitura adequada, então teste sua nitidez antes de enviar uma cópia. Se você imprimir o certificado, evite reduzir o documento a ponto de impedir a leitura do código. A conferência pública é o recurso informado para validar a emissão. Fonte: dossiê do curso.
Quais cursos complementares podem expandir seus estudos?
Depois dos fundamentos, você pode escolher um curso complementar de acordo com a dificuldade que deseja resolver. Há opções para aprofundar balanço patrimonial e leitura financeira. Outros caminhos tratam do contexto fiscal ou das rotinas de assistência contábil. O catálogo reúne +5.000 cursos, mas avance com uma sequência definida. Fonte: dossiê do curso.
Se sua maior dificuldade está na interpretação das contas, siga para Análise contábil. Esse estudo expande o contato com balanço patrimonial e ajuda a organizar a leitura das informações contábeis. Antes de avançar, confirme se você já distingue ativo de passivo e compreende o patrimônio líquido. Essa base evita que a análise vire apenas comparação de números sem explicação econômica.
Para relacionar caixa e decisões, a continuação mais direta é Análise financeira. A DFC acompanha entradas e saídas durante determinado período e apoia a avaliação da capacidade de pagamento. O fluxo de caixa livre mostra o caixa operacional restante após os investimentos. Esses conceitos ajudam você a formular perguntas mais precisas sobre financiamento e continuidade da operação. Fonte: Análise da Demonstração dos Fluxos de Caixa, tempos 00:00:00 a 00:16:08.
Se seu objetivo envolve o contexto de tributos, considere Análise fiscal. Essa indicação amplia a formação para temas fiscais relacionados à contabilidade, conforme o motivo registrado no dossiê. O curso inicial não define se despesas com inglês podem ser informadas ou deduzidas em 2025 ou 2026. Para uma decisão real, confronte o aprendizado com a orientação oficial vigente no período.
Quem precisa praticar lançamentos pode continuar com Assistente contábil. A recomendação decorre da relação direta com razonetes e lançamentos, além do estudo do patrimônio líquido. Use contas separadas para acompanhar banco ou estoque e confira a igualdade entre débitos e créditos. Esse exercício torna visível o efeito de cada operação antes da preparação de relatórios. Fonte: dossiê do curso e Normas Contábeis: Débito e Crédito, Aula 3, tempos 00:04:50 a 00:06:01.
Escolha apenas uma continuação por vez e use uma dificuldade observável como critério. Quem ainda erra a natureza das contas aproveita melhor a trilha de assistência contábil. Quem já registra operações, mas não interpreta seus efeitos, pode priorizar a análise contábil. O ponto fraco de estudar vários cursos ao mesmo tempo é acumular conceitos sem praticar os exercícios correspondentes.
Para expandir o que você aprendeu
A matrícula grátis vale para um curso — estes complementam a formação de Entra no Imposto de Renda.
Perguntas frequentes
Curso de inglês entra no imposto de renda em 2026?
Os trechos fornecidos não estabelecem as regras tributárias aplicáveis a cursos de inglês em 2026. Antes de declarar, confirme a orientação oficial vigente ou consulte um profissional habilitado.
Curso de inglês entra no imposto de renda em 2025?
A base apresentada não permite afirmar se esse gasto pode ser informado ou deduzido em 2025. A decisão deve seguir as regras oficiais correspondentes ao período da declaração.
Curso de idiomas entra no imposto de renda em 2025?
O material disponível não define o tratamento tributário de cursos de idiomas em 2025. Verifique os critérios oficiais do período e preserve os comprovantes relacionados ao gasto.
Curso entra em imposto de renda?
Nem todo curso recebe necessariamente o mesmo tratamento tributário, e a base fornecida não apresenta critérios para decidir essa questão. Consulte as regras vigentes antes de incluir qualquer valor na declaração.
O curso ensina a preencher a declaração do imposto de renda?
A ementa informa uma trilha de fundamentos contábeis e financeiros, aplicação prática, critérios de qualidade e erros comuns. Ela não descreve um treinamento específico de preenchimento da declaração.
O que é estudado no curso Entra no Imposto de Renda?
A trilha reúne base conceitual, aplicação prática, exercícios guiados e um plano de continuidade. Os materiais fornecidos abordam balanço patrimonial, razonetes, débito e crédito, fluxo de caixa e controles internos.
Qual é a carga horária do curso?
O curso possui carga horária de 240 horas. O conteúdo é organizado em módulos e inclui exercícios guiados.
O curso oferece certificado?
Sim. A conclusão dá direito a certificado digital de 240 horas, com registro público e verificação por QR Code.
A matrícula do curso é realmente grátis?
Sim, a primeira matrícula é grátis. O curso integra um catálogo com +5.000 cursos.
O certificado substitui uma graduação?
Não. Trata-se de conteúdo educacional e ele não substitui formação regulamentada quando a área exigir.
Como o curso aborda débito e crédito?
O material explica que débito e crédito indicam posições e efeitos nos registros contábeis, não valores universalmente negativos ou positivos. Ativos têm natureza devedora, enquanto passivos e patrimônio líquido têm natureza credora.
Quais erros contábeis o conteúdo ajuda a reconhecer?
A trilha pode ajudar a reconhecer confusões entre débito e crédito, desequilíbrios nas partidas dobradas e avaliações de materialidade baseadas apenas no valor. Também diferencia controle interno de auditoria interna e mostra que os controles são responsabilidade da própria entidade.
Comece agora — a primeira matrícula é grátis
E-mail, código de confirmação, e o curso de Entra no Imposto de Renda já aparece liberado em Meus cursos. Sem cartão.
Garantir minha matrícula grátisNossos cursos são livres: servem para você aprender e comprovar o que sabe na teoria. Eles não valem como faculdade nem como curso técnico. Se você precisa de um certificado com chancela do MEC, dá para pedir pelo suporte, pagando uma taxa à parte.