Módulo 02Prática avançada
Educacao > Idiomas, Ensino e Formacao · Matrícula grátis ativa
Curso de Concurso de Auditoria Fiscal Grátis Online com Certificado
O curso de concurso de auditoria fiscal grátis é uma formação online de 240 horas para organizar o estudo de concursos fiscais. A primeira matrícula é grátis, o aluno avança no próprio ritmo e recebe certificado digital com registro público verificável por QR Code. Fonte: dossiê do curso.
- 240h de carga horária
- 1ª matrícula grátis
- Certificado com QR de verificação
- Certificado emitido é seu para sempre
O que você vai aprender
- Compreender os fundamentos de Concurso de Auditoria Fiscal e seus principais termos
- Identificar quando e como aplicar Concurso de Auditoria Fiscal em situações reais de estudo, trabalho ou projeto pessoal
- Seguir um cronograma organizado para evoluir com consistência
- Praticar com exercícios guiados, checklists e estudos de caso
- Reconhecer erros comuns e critérios de qualidade antes de avançar
- Construir um plano de continuidade após a conclusão da trilha
Válido só hoje · para alunos novosGrátis 1ª matrícula · sem cartãoComeçar grátis
Dentro do curso
Experimente o material do curso
Explore uma amostra de cada formato disponível e conheça seu jeito de aprender.
4 formatos para explorar
SlidesPrévia grátis
Do edital ao ciclo: uma rota de estudo para Auditoria Fiscal
Prévia 1 de 16 · página 2
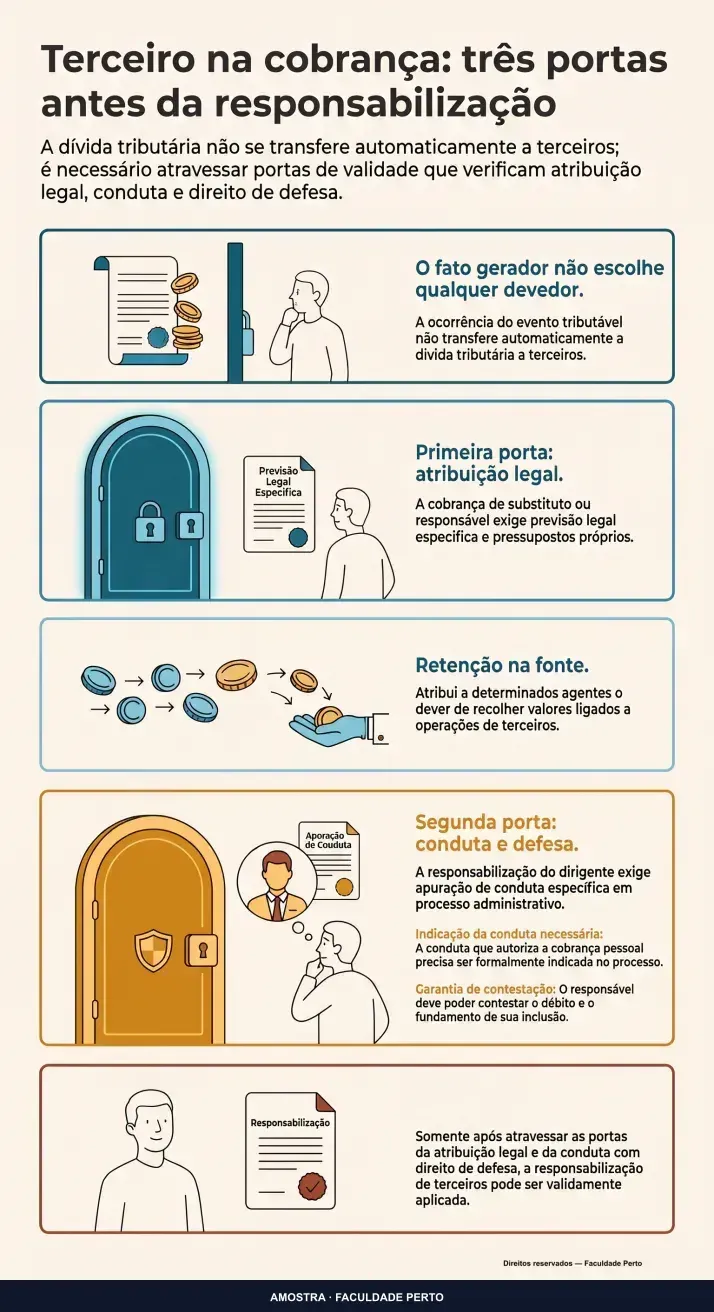
InfográficoPrévia grátis
Terceiro na cobrança: três portas antes da responsabilização
Toque na imagem para explorar
Mapa mentalPrévia grátis
Edital em camadas: requisitos, matérias e horizonte
Toque na imagem para explorar
E-bookPrévia grátis
E-book do curso Concurso de Auditoria Fiscal
35 páginas
Sua primeira matrícula é gratuita. Os materiais do seu acesso ficam organizados na área do aluno.
Começar minha matrícula grátisAssista agora, sem se matricular
Uma videoaula inteira, aberta
Veja como o curso de Concurso de Auditoria Fiscal ensina antes de decidir. São 14 videoaulas no total.
Do edital ao ciclo de estudo fiscal
Aula aberta — 1 das 14 videoaulas do curso de Concurso de Auditoria Fiscal
Ouça agora, sem se matricular
O curso de Concurso de Auditoria Fiscal também é podcast
Um episódio inteiro, aberto. São 12 episódios no curso, 1 h 22 min de escuta — feitos para acompanhar no trânsito, na academia ou lavando louça.
Episódio 01de 16
Episódio 1
Podcast do curso de Concurso de Auditoria Fiscal
0:0032:39
Este é 1 dos 16 episódios. Ouça todos com a matrícula gratuita
O curso inteiro em uma página
Cada formação vem com mapa mental navegável do conteúdo — para revisar em minutos o que você estudou em horas.
Carregando o mapa mental…
Certificados e documentos da formação
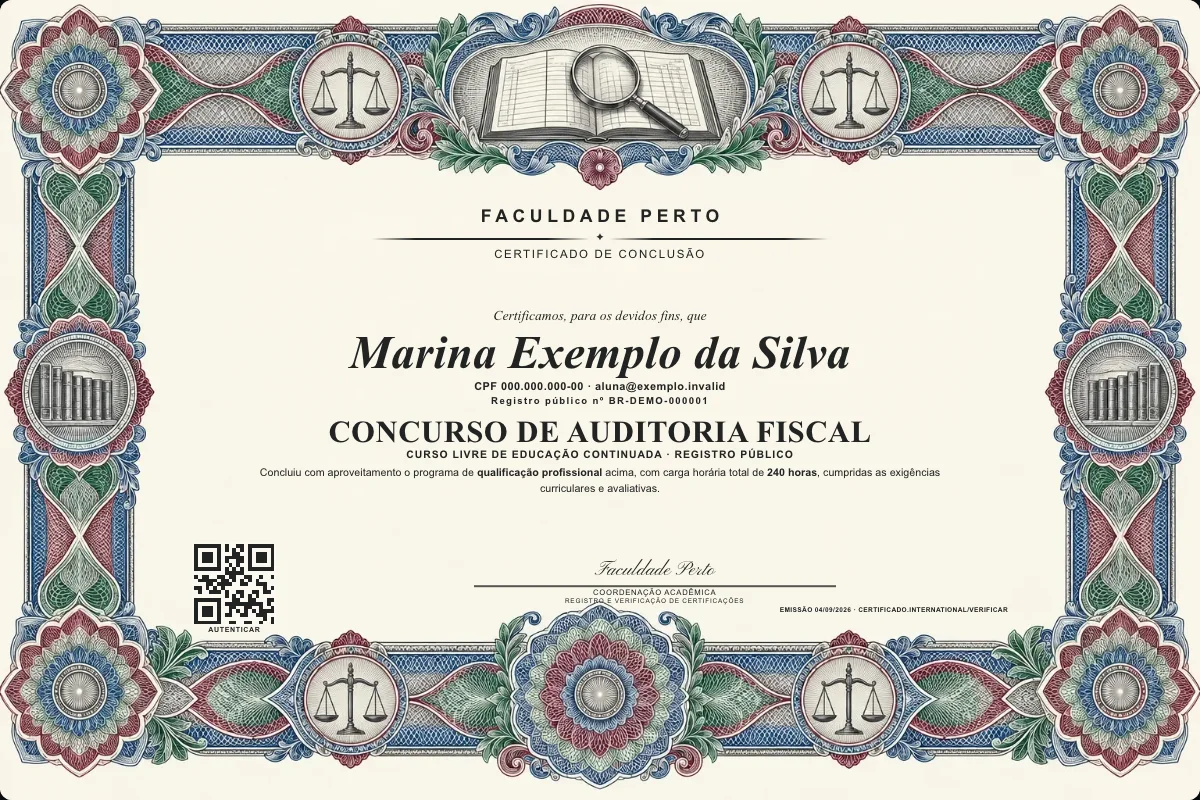
Ele é a credencial principal da formação. Título profissional, registro internacional, declaração de matrícula e proficiência internacional são documentos complementares, cada um com número próprio. Cada documento sai com número de registro público e QR Code de verificação.
Faculdade Perto
Conferimos o título de
Concurso de Auditoria Fiscal
por conclusão do programa de formação de 240 horas e aprovação nas avaliações
TIT-2026-000000título com registro público
Registro Profissional
Internacional
International Professional Registry
Nº de registro · Registry no.
REG-INTL-2026-000000
- Titular
- Nome do Aluno
- Título
- Concurso de Auditoria Fiscal
- Emissão
- DD/MM/AAAA
- Validade
- Vitalícia
registro público verificável · certificado.faculdadeperto.com/verificar
Declaração de matrícula
Emitida no ato da matrícula: comprova o vínculo com o curso desde o primeiro dia, com registro próprio e QR de verificação.
Validação internacional
O registro é público e verificável de qualquer país — a versão internacional acompanha o título profissional.
Seu curso, no seu ritmo
Sua primeira matrícula é gratuita. Acesse seus estudos pela área do aluno, no celular ou no computador.
- Conteúdo organizado
Encontre os materiais do curso em um só lugar.
- Estude onde preferir
Acesse a área do aluno pelo celular ou computador.
- Volte quando quiser
Entre novamente para continuar seus estudos.
O que é o curso de concurso de auditoria fiscal e o que faz o auditor fiscal?
O curso de concurso de auditoria fiscal grátis é uma formação online de 240 horas para organizar o estudo de concursos fiscais. A primeira matrícula é grátis, o aluno avança no próprio ritmo e recebe certificado digital com registro público verificável por QR Code. Fonte: dossiê do curso.
O auditor fiscal atua em atividades relacionadas à fiscalização de tributos e à arrecadação de receitas públicas. Os concursos também podem selecionar analistas tributários e agentes fazendários, além de profissionais auxiliares. Há cargos vinculados à União e aos estados, bem como aos municípios. As atribuições concretas, a formação aceita e as matérias cobradas dependem do edital de cada órgão. Por isso, o curso oferece uma base de preparação, enquanto o edital continua sendo a referência obrigatória para a seleção desejada. Fonte: Concurso Auditor Fiscal: Guia DEFINITIVO para iniciantes (como começar do ZERO), Guilherme Bitencourt - Concursos Públicos, tempo 00:00:45–00:01:33.
Na prática, a fiscalização de tributos pode envolver análise documental, aplicação da legislação e exame de dados para identificar inconsistências. Em uma ação relatada, o cruzamento de informações alcançou 130 mil contribuintes e indicou possível omissão de receita em cerca de 74 mil casos. A iniciativa foi associada a crescimento superior a 20% na arrecadação mensal do Simples Nacional. O exemplo mostra por que o profissional precisa transformar regras contábeis e tributárias em critérios verificáveis, sem concluir apenas pela aparência inicial dos registros. Fonte: Seminário de Boas Práticas em Administração Tributária - Abertura, Sindifisco Sc, tempo 00:50:24–00:51:40.
P: O que faz um profissional da área fiscal? R: Ele trabalha com a arrecadação de receitas e com a fiscalização do cumprimento das obrigações tributárias, dentro das competências definidas pelo órgão. O nome do cargo pode mudar entre concursos, assim como o conjunto de tarefas. Antes de direcionar toda a preparação, confira as atribuições, as matérias e os requisitos apresentados no edital específico. Fonte: dossiê do curso; Concurso Auditor Fiscal: Guia DEFINITIVO para iniciantes (como começar do ZERO), Guilherme Bitencourt - Concursos Públicos, tempo 00:00:45–00:01:33.
Para quem é o curso de concurso de auditoria fiscal?
O curso atende quem precisa transformar uma preparação extensa em uma sequência de estudo que possa ser acompanhada. Ele é indicado para iniciantes na área fiscal e para candidatos que já leem muito, mas ainda sentem dificuldade ao resolver questões diferentes das vistas no material. Também ajuda quem esquece temas anteriores ou não consegue estimar o próprio nível com segurança. Os módulos reúnem fundamentos, prática orientada e revisão estruturada, com checklists que ajudam a localizar lacunas antes que elas se acumulem. Fonte: dossiê do curso.
- Quem está começando do zero e precisa entender como os fundamentos se conectam.
- Quem confunde facilidade de releitura com domínio recuperável durante uma prova.
- Quem deseja praticar a aplicação das regras em enunciados novos.
- Quem precisa comparar o próprio desempenho ao longo das revisões.
A recuperação ativa, tentativa de lembrar sem consultar imediatamente o material, é especialmente útil para esse perfil. Em um experimento, alunos testados recordaram 68% do conteúdo após dois dias, contra 54% entre os que apenas reestudaram. Uma semana depois, os resultados foram 56% e 42%, respectivamente. A diferença indica que responder antes de conferir pode revelar o que precisa voltar ao plano, enquanto a releitura isolada tende a conservar uma sensação enganosa de facilidade. Fonte: Make It Stick: The Science of Successful Learning, Peter C. Brown, Henry L. Roediger III, Mark A. McDaniel, cap. 5.
P: É preciso ter nível superior para concursos fiscais? R: Em geral, esses concursos exigem formação superior em qualquer área, mas alguns editais aceitam somente campos determinados. Entre os exemplos citados estão administração e contabilidade, além de direito, economia, engenharia ou tecnologia da informação. O curso pode apoiar a preparação acadêmica, porém não altera esse requisito. Consulte o edital vigente antes de pagar inscrição ou organizar meses de estudo para um cargo específico. Fonte: Concurso Auditor Fiscal: Guia DEFINITIVO para iniciantes (como começar do ZERO), Guilherme Bitencourt - Concursos Públicos, tempo 00:01:35–00:02:22.
Como funciona a matrícula grátis?
- 1ª matrícula: confirme que esta será sua primeira matrícula dentro da oferta informada. Esse é o critério que torna o ingresso gratuito.
- Inscrição: inicie a matrícula na página do curso e confira o resumo apresentado antes da confirmação. Nenhum valor deve ser atribuído a essa primeira formação.
- Formação online: acesse a trilha de 240 horas e avance no próprio ritmo. Use a sequência dos módulos para evitar saltos entre assuntos sem conexão.
- Conclusão: cumpra a formação indicada pela plataforma. O certificado digital verificável por QR Code está incluído nessa primeira matrícula gratuita.
A gratuidade vale de forma literal para a primeira matrícula: não há preço escondido nessa inscrição nem cobrança separada pelo certificado incluído. O benefício cobre esta formação online de 240 horas, conforme a promessa registrada no dossiê. O material disponível não informa as condições comerciais de matrículas posteriores, então elas devem ser conferidas em sua própria oferta. Essa separação evita presumir que todo item futuro do catálogo seguirá a mesma condição da primeira inscrição. Fonte: dossiê do curso.
A matrícula organiza o acesso ao conteúdo, mas a aprovação em concurso depende de fatores que a inscrição gratuita não controla. O candidato ainda precisa verificar datas, requisitos e disciplinas no edital escolhido. Também deve praticar a recuperação do conteúdo, pois apenas abrir as aulas não mede aprendizagem. Em um estudo com mais de 3 mil alunos, atrasar o primeiro teste aumentou o esquecimento, enquanto a perda posterior ficou pequena depois da avaliação inicial. Fonte: Make It Stick: The Science of Successful Learning, Peter C. Brown, Henry L. Roediger III, Mark A. McDaniel, cap. 5.
P: O curso de Concurso de Auditoria Fiscal é grátis? R: Sim. A primeira matrícula é gratuita de verdade e dá acesso à formação online de 240 horas. Ela também inclui o certificado digital com registro público verificável por QR Code. A condição conhecida se refere à primeira inscrição, por isso nenhum preço de outra matrícula deve ser deduzido a partir desta oferta. Fonte: dossiê do curso.
O que você aprende na formação de 240 horas?
A grade combina fundamentos da área fiscal com aplicação orientada, revisões e checklists. O objetivo é construir conhecimentos que possam ser reutilizados em problemas progressivamente mais complexos. Essa lógica evita estudar cada regra como um fragmento isolado. A taxonomia de Bloom descreve seis níveis cognitivos, começando pelo conhecimento e chegando à avaliação baseada em evidências. Para o candidato, isso significa recordar uma definição, aplicá-la a um caso e justificar a resposta com critérios objetivos. Fonte: dossiê do curso; Make It Stick: The Science of Successful Learning, Peter C. Brown, Henry L. Roediger III, Mark A. McDaniel, cap. 9; Make It Stick: The Science of Successful Learning, Peter C. Brown, Henry L. Roediger III, Mark A. McDaniel, cap. 11.
| Eixo da grade | Conteúdo trabalhado | Exemplo de aplicação |
|---|---|---|
| Direito tributário | Imunidade, isenção, capacidade contributiva e vinculação de receitas. | Distinguir a limitação constitucional da dispensa legal e examinar a regra aplicável ao caso. Fonte: Curso de Direito Tributário Completo - 4ª Edição, PAULSEN, LEANDRO, cap. 9. |
| Tributos e contribuições | PIS/Pasep, Cofins e tratamentos diferenciados. | Reconhecer as alíquotas gerais de 0,65% e 3% no regime cumulativo, verificando exceções na legislação aplicável. Fonte: 3 ed. Manual de Contabilidade Societária. Aplicável a Todas as Sociedades de Acordo com as Normas Internacionais e do CPC 3 ed. Ariovaldo dos Santos, Eliseu Martins, Ernesto Rubens Gelbcke, Fipecafi, Sergio de Iudicibus, cap. 51. |
| Contabilidade | Patrimônio líquido, diferenças temporárias e informações contábeis verificáveis. | Calcular patrimônio líquido negativo: ativo de 500 menos passivo de 700 resulta em menos 200. Fonte: Contabilidade Geral: Resumo de Toda A Matéria (Aprenda Tudo em Uma Aula), Contabilidade Facilitada, tempo 00:29:17–00:30:26. |
| Auditoria | Evidência, controles, fraude e erro. | Avaliar relevância e confiabilidade da evidência, além de separar conduta deliberada de falha não intencional. Fonte: Internal Auditing: Assurance & Advisory Services, Third Edition, Reding CMA PhD CIA CPA, Kurt R. & Sobel CIA CRMA, Paul J. & Anderson PhD CIA CFSA CCEP, Urton L. & Head CIA CPA CISA CMA, Michael J. & [.] Ramamoorti PhD CIA CFSA CGAP CRMA, Sridhar & Salamasick CIA, cap. 13; AUDITORIA - Fraude e Erro |, Lac Concursos - Principal, tempo 00:03:32–00:04:39. |
| Controle público | Controle externo, controle interno e aplicação constitucional de recursos. | Diferenciar a atuação do TCU e da CGU, observando que pelo menos 70% dos recursos do Fundeb têm destinação específica. Fonte: Direito Constitucional - Esquematizado, Lenza, Pedro, cap. 58; Direito Constitucional - Esquematizado, Lenza, Pedro, cap. 151. |
Os exemplos da grade exigem mais do que memorização de palavras. Na auditoria, a qualidade da evidência depende de relevância e confiabilidade, enquanto a suficiência trata da quantidade obtida. Em contabilidade, a verificabilidade permite que observadores independentes e informados alcancem consenso sobre uma representação econômica. Já em direito tributário, uma resposta precisa identificar a norma antes de aplicar uma alíquota. Os checklists servem para conferir esses critérios durante a prática, e não para substituir o raciocínio exigido pela questão. Fonte: Internal Auditing: Assurance & Advisory Services, Third Edition, Reding CMA PhD CIA CPA, Kurt R. & Sobel CIA CRMA, Paul J. & Anderson PhD CIA CFSA CCEP, Urton L. & Head CIA CPA CISA CMA, Michael J. & [.] Ramamoorti PhD CIA CFSA CGAP CRMA, Sridhar & Salamasick CIA, cap. 13; 3 ed. Manual de Contabilidade Societária. Aplicável a Todas as Sociedades de Acordo com as Normas Internacionais e do CPC 3 ed. Ariovaldo dos Santos, Eliseu Martins, Ernesto Rubens Gelbcke, Fipecafi, Sergio de Iudicibus, cap. 5.
Técnicas e práticas para estudar e atuar na área fiscal
A preparação melhora quando o estudante produz respostas antes de consultar a solução. Essa técnica recebe o nome de recuperação ativa: buscar a informação na memória e depois comparar o resultado com uma referência. Em um estudo, três questionários produziram ganho equivalente a uma série escolar no conteúdo recuperado. Rever o material três vezes como afirmações não superou a ausência de revisão adicional. A implicação prática é simples: cada módulo deve gerar perguntas, respostas verificadas e um registro claro dos erros encontrados. Fonte: Make It Stick: The Science of Successful Learning, Peter C. Brown, Henry L. Roediger III, Mark A. McDaniel, cap. 5.
- Recupere: feche o material e responda questões sobre o assunto. Só consulte a explicação depois de registrar sua tentativa.
- Espace: distribua o contato com o conteúdo por semanas. Em um estudo com 38 residentes, quatro aulas semanais superaram as mesmas aulas concentradas em um dia.
- Transfira: altere o contexto dos exercícios. Um estudo com cinco crianças encontrou quase todos os acertos no contexto comercial conhecido, mas apenas cerca de um terço nas questões formais.
- Calibre: compare confiança e acerto. Dez minutos de treinamento para avaliar silogismos ajudaram participantes com baixo desempenho a estimar melhor a própria competência.
A prática profissional também pede um procedimento explícito para examinar evidências. Primeiro, defina o objetivo da análise e identifique qual informação pode confirmá-lo. Depois, verifique a relevância da evidência e sua confiabilidade, separando qualidade de quantidade. Por fim, registre a conclusão e as limitações do material analisado. Essa rotina reduz o risco de aceitar um dado abundante, porém pouco relacionado ao problema que precisa ser resolvido. Fonte: Internal Auditing: Assurance & Advisory Services, Third Edition, Reding CMA PhD CIA CPA, Kurt R. & Sobel CIA CRMA, Paul J. & Anderson PhD CIA CFSA CCEP, Urton L. & Head CIA CPA CISA CMA, Michael J. & [.] Ramamoorti PhD CIA CFSA CGAP CRMA, Sridhar & Salamasick CIA, cap. 13.
P: Por que fazer testes e revisões durante a preparação? R: Testes curtos mostram o que pode ser recuperado sem ajuda e tornam a revisão mais direcionada. Em turmas avaliadas no início de cada aula, os alunos compareceram mais e relataram estudar melhor do que os avaliados apenas quatro vezes no semestre. O desempenho final confirmou a vantagem das avaliações frequentes de baixo impacto. Isso não serve se o aluno apenas memoriza a alternativa correta sem reconstruir o raciocínio. Fonte: Make It Stick: The Science of Successful Learning, Peter C. Brown, Henry L. Roediger III, Mark A. McDaniel, cap. 12.
Fatos e história da auditoria fiscal e da aprendizagem
A prática de recordar durante o estudo possui registro experimental desde 1917. Crianças que interrompiam a leitura para recitar de memória retiveram mais informações do que aquelas que apenas reliam. O grupo com melhor resultado dedicou aproximadamente 60% do período à recitação. O dado histórico ajuda a separar uma técnica testável de uma preferência passageira: a tentativa de recuperar respostas pode ser incorporada às revisões de direito, contabilidade ou auditoria. Fonte: Make It Stick: The Science of Successful Learning, Peter C. Brown, Henry L. Roediger III, Mark A. McDaniel, cap. 5.
A administração tributária também depende de amostras e conceitos definidos com precisão. A partir do ano fiscal de 2006, o IRS passou a examinar anualmente cerca de 14 mil declarações individuais selecionadas para pesquisa. A lacuna tributária bruta representa a diferença anterior às ações de fiscalização, enquanto a líquida considera o valor restante depois dessas ações. Essa distinção mostra que uma mesma expressão numérica pode responder a perguntas diferentes, algo decisivo ao interpretar tabelas e enunciados. Fonte: Handbook on tax administration Second revised edition, Matthijs Alink; Victor van Kommer, cap. 8.
Um precedente citado de 2011 também ilustra como procedimento e prazo se encontram. O STJ considerou que a citação da empresa interrompia a prescrição em relação aos sócios-gerentes, mas o redirecionamento deveria ocorrer em até cinco anos dessa citação. O objetivo indicado era evitar uma dívida imprescritível. O candidato deve tratar esse exemplo como material de estudo datado, conferindo legislação e entendimento vigente quando o edital exigir jurisprudência atualizada. Fonte: Curso de Direito Tributário Completo - 4ª Edição, PAULSEN, LEANDRO, cap. 16.
No uso de dados, uma ação cruzou informações de cartão, notas fiscais eletrônicas e registros de tribunal de contas sobre 130 mil contribuintes. A análise indicou possível omissão de receita em cerca de 74 mil casos e foi associada a aumento mensal superior a 20% na arrecadação do Simples Nacional. Em outro relato, operações reais de combustíveis ajudaram a estimar uma base de cálculo mais próxima da realidade observada. Esses casos mostram que a técnica ganha valor quando a fonte escolhida representa o fenômeno investigado. Fonte: Seminário de Boas Práticas em Administração Tributária - Abertura, Sindifisco Sc, tempo 00:50:24–00:51:40; Seminário de Boas Práticas em Administração Tributária - Abertura, Sindifisco Sc, tempo 00:51:42–00:52:54.
Quanto ganha um auditor fiscal?
Um auditor fiscal pode encontrar remuneração inicial entre R$ 15 mil e R$ 30 mil em concursos da área fiscal, mas esse intervalo não garante um valor individual. A quantia depende do cargo e da esfera, além das regras do edital na data da seleção publicada. Fonte: Concurso Auditor Fiscal: Guia DEFINITIVO para iniciantes (como começar do ZERO), Guilherme Bitencourt - Concursos Públicos, tempo 00:01:35–00:02:22.
A faixa serve como ordem de grandeza para algumas oportunidades, sem representar todos os órgãos ou momentos da carreira. O edital informa a remuneração do cargo oferecido, enquanto normas próprias podem definir parcelas e progressões. A formação exigida também varia: muitos concursos aceitam nível superior em qualquer área, mas outros restringem os cursos admitidos. Antes de usar o salário como critério, compare a remuneração publicada com os requisitos que você realmente cumpre e com o conteúdo previsto para a prova. Fonte: dossiê do curso; Concurso Auditor Fiscal: Guia DEFINITIVO para iniciantes (como começar do ZERO), Guilherme Bitencourt - Concursos Públicos, tempo 00:01:35–00:02:22.
| Fator | O que conferir | Por que muda a leitura do valor |
|---|---|---|
| Cargo | Denominação e atribuições. | Auditor, analista e agente podem ter estruturas remuneratórias distintas. |
| Esfera | Órgão federal, estadual ou municipal. | Cada administração publica suas próprias condições. |
| Edital | Valor inicial e requisitos vigentes. | A informação publicada para uma seleção antiga pode não descrever a próxima. |
| Formação aceita | Escolaridade e áreas autorizadas. | Uma remuneração atraente perde relevância quando o candidato não atende ao requisito. |
Quanto custa e por que a primeira matrícula é grátis?
A primeira matrícula é grátis de verdade: o aluno não paga para entrar nesta formação de 240 horas, e o certificado digital está incluído. O dossiê não informa o motivo comercial da gratuidade, então nenhuma fonte de receita será presumida. Fonte: dossiê do curso.
A informação confirmada permite responder ao preço, mas não autoriza inventar uma explicação comercial. A plataforma mantém um catálogo com mais de 5.000 cursos, e esta oferta aplica a gratuidade à primeira matrícula. Isso significa que o benefício pode ser usado para iniciar esta formação sem cobrança. As condições de cursos posteriores devem ser observadas em suas páginas, pois o dossiê não informa que todas as matrículas futuras serão gratuitas. Fonte: dossiê do curso.
O acesso gratuito inclui o conteúdo online de 240 horas e o certificado digital verificável por QR Code após a conclusão. Não existe asterisco escondido retirando esses dois componentes da oferta informada. Ao mesmo tempo, o material fornecido não descreve serviços opcionais, prazos administrativos ou condições fora da primeira matrícula. Leia o resumo exibido antes de confirmar qualquer nova inscrição, especialmente se já tiver utilizado o benefício em outro curso do catálogo. Fonte: dossiê do curso.
Limitações do curso livre e para quem ele não serve
Esta formação é um curso livre de 240 horas. Curso livre não exige reconhecimento do MEC e não substitui graduação ou curso técnico. O certificado comprova a conclusão da atividade educacional, mas não altera requisitos de escolaridade definidos pelo edital. A distinção entre formação *livre* e curso *técnico* deve ser considerada antes da matrícula, principalmente quando o candidato ainda precisa cumprir uma exigência formal para tomar posse. Fonte: dossiê do curso.
- Não serve como substituto da formação superior exigida pelo concurso escolhido.
- Não serve para quem procura habilitação regulada ou inscrição em conselho profissional.
- Não garante aprovação, classificação ou nomeação em processo seletivo.
- Não substitui a leitura do edital nem a conferência de normas atualizadas.
O ponto fraco de qualquer material fechado é a possibilidade de alteração normativa após sua produção. Um precedente de 2011, por exemplo, pode ajudar a compreender prescrição e redirecionamento, mas precisa ser confrontado com a jurisprudência exigida pelo edital atual. O mesmo cuidado vale para alíquotas, competências e regras de financiamento público. Use os módulos para dominar conceitos e procedimentos, mantendo uma rotina paralela de atualização quando a seleção cobrar legislação vigente. Fonte: Curso de Direito Tributário Completo - 4ª Edição, PAULSEN, LEANDRO, cap. 16.
P: O certificado substitui uma graduação? R: Não. Ele registra a conclusão da formação educacional de 240 horas, enquanto a graduação e o curso técnico possuem finalidades próprias. O edital continua determinando qual escolaridade permite inscrição ou posse. Se o concurso exigir nível superior em área restrita, concluir este curso não elimina a exigência, mesmo que o aluno tenha bom desempenho nos módulos. Fonte: dossiê do curso.
Certificado, crachá digital e registro profissional
Ao concluir a formação, o aluno recebe um certificado digital referente ao curso online de 240 horas. O documento possui registro público verificável por QR Code, recurso que permite conferir sua validação. Ele comprova a conclusão educacional descrita na oferta. O dossiê não atribui ao certificado efeitos de habilitação para cargo público, pois escolaridade e demais requisitos continuam sujeitos ao edital do concurso. Fonte: dossiê do curso.
Para verificar o documento, use a câmera ou um leitor compatível para acessar o destino associado ao QR Code. A conferência deve mostrar o registro público correspondente, em vez de depender apenas de uma imagem encaminhada pelo aluno. O dossiê não detalha quais campos aparecem nessa consulta, então nomes de telas e informações adicionais não podem ser prometidos. Essa limitação preserva a diferença entre aquilo que está confirmado e os recursos que podem variar na interface. Fonte: dossiê do curso.
Um crachá digital separado não está confirmado no material fornecido. Se a plataforma exibir esse recurso, ele deve ser entendido como forma de apresentação da formação concluída. O registro citado no dossiê também não equivale a registro profissional em conselho ou órgão regulador. Trata-se do registro público verificável do certificado do curso livre, sem ampliar as atribuições legais do aluno ou substituir requisitos do edital. Fonte: dossiê do curso.
Como emitir certificado, versão em inglês e declaração de matrícula?
- Conclua as 240 horas: percorra a formação online e cumpra os critérios de conclusão mostrados pela plataforma.
- Acesse o certificado digital: use a área de conclusão indicada depois do curso. O dossiê não informa o nome do menu ou do botão.
- Verifique o QR Code: abra a validação pública associada ao documento e confirme que o registro pode ser consultado.
- Consulte a versão em inglês: verifique se essa opção aparece na sua conta. O material fornecido não confirma disponibilidade, prazo ou eventual condição de emissão.
- Consulte a declaração de matrícula: procure a opção administrativa na plataforma antes de depender dela para uma finalidade externa. O dossiê também não confirma seu formato ou prazo.
O único item cuja emissão está confirmada é o certificado digital verificável por QR Code, incluído na 1ª matrícula grátis. A versão em inglês e a declaração de matrícula foram solicitadas nesta explicação, mas não constam entre os benefícios documentados no dossiê. Por isso, seria incorreto apresentar etapas de emissão como se esses arquivos estivessem garantidos. Se um deles for indispensável para processo seletivo ou comprovação externa, confirme sua disponibilidade na interface antes de assumir esse compromisso. Fonte: dossiê do curso.
Cursos que expandem sua organização de estudo
Depois de estruturar a base fiscal, uma recomendação coerente é o curso Formação 5S. Ele pode complementar a preparação com uma abordagem voltada à organização de materiais e da rotina de estudo. A utilidade aparece quando o candidato acumula resumos, questões e revisões sem um critério estável para localizá-los. O curso complementar não acrescenta requisito ao concurso, mas pode apoiar a manutenção do sistema usado durante uma preparação extensa. Fonte: dossiê do curso.
- Use uma estrutura única para guardar materiais ativos.
- Separe o que pertence ao edital escolhido do conteúdo apenas complementar.
- Defina como questões erradas retornam à revisão.
- Remova duplicações que aumentam o volume sem acrescentar treino.
O catálogo reúne mais de 5.000 cursos, mas quantidade não deve substituir um motivo concreto para a próxima matrícula. O conteúdo de 5S faz sentido quando a dificuldade central é organização, conforme o motivo registrado no dossiê. Ele serve como complemento, e não como condição para terminar as 240 horas de Auditoria Fiscal. Caso o problema principal seja recordar conceitos, priorize primeiro os testes e as revisões estruturadas já associados à formação fiscal. Fonte: dossiê do curso.
Guias sobre concurso de auditoria fiscal
Artigos que aprofundam temas do curso, escritos a partir das mesmas obras de referência.
IPI na base do ICMS: requisitos cumulativos da exceção
Entenda quando o IPI não integra a base do ICMS e como verificar, em conjunto, operação entre contribuintes, destinação e incidência tributária.
Depreciação contábil altera automaticamente o imposto?
Entenda por que ajustar a depreciação contábil à vida útil do bem não muda, por si só, o tratamento tributário aplicável.
Mandado de segurança e prova pré-constituída tributária
Entenda como a prova pré-constituída diferencia questões tributárias compatíveis com mandado de segurança das que exigem prova posterior.
Fraude na auditoria: descoberta possível, objetivo distinto
Entenda por que detectar fraude pode ocorrer na auditoria sem substituir seu objetivo central: opinar sobre as demonstrações contábeis. [S023]
Reler não é lembrar: o efeito de testar cedo
Entenda por que familiaridade não é lembrança e como o momento do primeiro teste influencia a retenção do conteúdo estudado.
Perguntas frequentes
O curso de Concurso de Auditoria Fiscal é grátis?
Sim. A primeira matrícula é grátis, com formação online de 240 horas e certificado digital com registro público verificável por QR Code.
O que faz um profissional da área fiscal?
A área fiscal reúne atividades relacionadas à fiscalização de tributos e à arrecadação de receitas, com cargos nas esferas federal, estadual e municipal.
É preciso ter nível superior para concursos fiscais?
Em geral, os concursos fiscais exigem nível superior em qualquer área, mas alguns editais restringem a formação aceita. O edital específico deve ser sempre consultado.
Como o curso ajuda a organizar os estudos?
Os módulos combinam fundamentos, prática orientada, revisão estruturada e checklists de qualidade para apoiar uma evolução consistente.
Por que fazer testes e revisões durante a preparação?
A recuperação ativa e as avaliações frequentes de baixo impacto ajudam a verificar o que foi realmente aprendido e podem reduzir o esquecimento.
O certificado substitui uma graduação?
Não. O certificado digital comprova a conclusão da formação educacional de 240 horas, mas não substitui graduação nem requisitos definidos em edital.
Comece agora — a primeira matrícula é grátis
E-mail, código de confirmação, e o curso de Concurso de Auditoria Fiscal já aparece liberado em Meus cursos. Sem cartão.
Garantir minha matrícula grátisReferências e leituras recomendadas
O que sustenta este guia, e por onde seguir estudando depois do curso.
Livros
- Manual de Direito Tributário 6 9788502219113; 8502219111 bSabbag, Eduardo
- Dicionario de Direito Tributario 9788502172951; 8502172956 bJose Eduardo Soares
- Manual de Régimen Fiscal de la Empresa 9788490442494; 8490442495 bLuis María Romero Flor
- CURSO DE DIREITO TRIBUTÁRIO COMPLETO - 4ª EDIÇÃO bPAULSEN, LEANDRO
- Accounting All-in-One For Dummies 9781118813652; 1118813650 bKenneth Boyd,Lita Epstein,Mark P. Holtzman, et al.John Wiley & Sons, Inc.|Wiley||For DummiesAdult NonfictionBusinessLanguage(s): EnglishOn sale date: 28.02.2014Street date: 06.02.2014
- Handbook on tax administration Second revised edition. 9789087223403; 9087223404 bMatthijs Alink; Victor van Kommer.
- Direito Constitucional - Esquematizado 9786553621596; 6553621594 bLenza, Pedro
- Direito Tributário bLuiz Eduardo Schoueri
- Internal Auditing: Assurance & Advisory Services, Third Edition 9780894139178; 0894139177 bReding CMA PhD CIA CPA, Kurt R. & Sobel CIA CRMA, Paul J. & Anderson PhD CIA CFSA CCEP, Urton L. & Head CIA CPA CISA CMA, Michael J. & [...] Ramamoorti PhD CIA CFSA CGAP CRMA, Sridhar & Salamasick CIA
- 3 ed. Manual de Contabilidade Societária. Aplicável a Todas as Sociedades de Acordo com as Normas Internacionais e do CPC 3 ed. bAriovaldo dos Santos, Eliseu Martins, Ernesto Rubens Gelbcke, Fipecafi, Sergio de Iudicibus
- Make It Stick: The Science of Successful Learning 0674729013; 9780674729018 bPeter C. Brown, Henry L. Roediger III, Mark A. McDaniel
Artigos científicos
- Evasão fiscal do imposto sobre a renda: uma análise do comportamento do contribuinte ante o sistema impositivo brasileiroEconomia Aplicada, 2006 · acesso aberto
- Aplicações da lei de Newcomb-Benford na auditoria tributária do imposto sobre serviços de qualquer natureza (ISS)Revista Contabilidade & Finanças, 2009 · acesso aberto
- Taxa de imposto efetiva nas empresas brasileiras: uma comparação entre as companhias abertas e fechadasRevista Contemporânea de Contabilidade, 2020 · acesso aberto
- Riscos de Conformidade Tributária: Um estudo de caso no estado de São PauloRevista de Contabilidade e Organizações, 2012 · acesso aberto
- Audit Analytical Procedures: A Field Investigation*Contemporary Accounting Research, 1996
- Redução nos custos de conformidade tributária e os investimentos no sistema público de escrituração digital – SPED no BrasilJournal of Information Systems and Technology Management, 2016 · acesso aberto
Vídeo-aulas consultadas
- CONTABILIDADE GERAL: RESUMO DE TODA A MATÉRIA (APRENDA TUDO EM UMA AULA)Contabilidade Facilitada
- OBRIGAÇÃO TRIBUTÁRIA (Resumo) - Principal e Acessória - Crédito e Lançamento | Direito TributárioMe Julga - Cíntia Brunelli
- BALANÇO PATRIMONIAL E DEMONSTRAÇÃO RESULTADO-Conceitos Básicos em 10 min! Demonstrações FinanceirasGCoelho
- LEI DE ACESSO À INFORMAÇÃO (Lei 12.527) - RESUMO da LAI - Sigilo 100 anosMe Julga - Cíntia Brunelli
- AUDITORIA - Fraude e Erro |Lac Concursos - Principal
- AUDITORIA INTERNA E EXTERNA (INDEPENDENTE)GCoelho
Nossos cursos são livres: servem para você aprender e comprovar o que sabe na teoria. Eles não valem como faculdade nem como curso técnico. Se você precisa de um certificado com chancela do MEC, dá para pedir pelo suporte, pagando uma taxa à parte.